O Pix passou pela sua conta e agora chegou a intimação: o que muda com a nova lei da conta laranja e como funciona a defesa
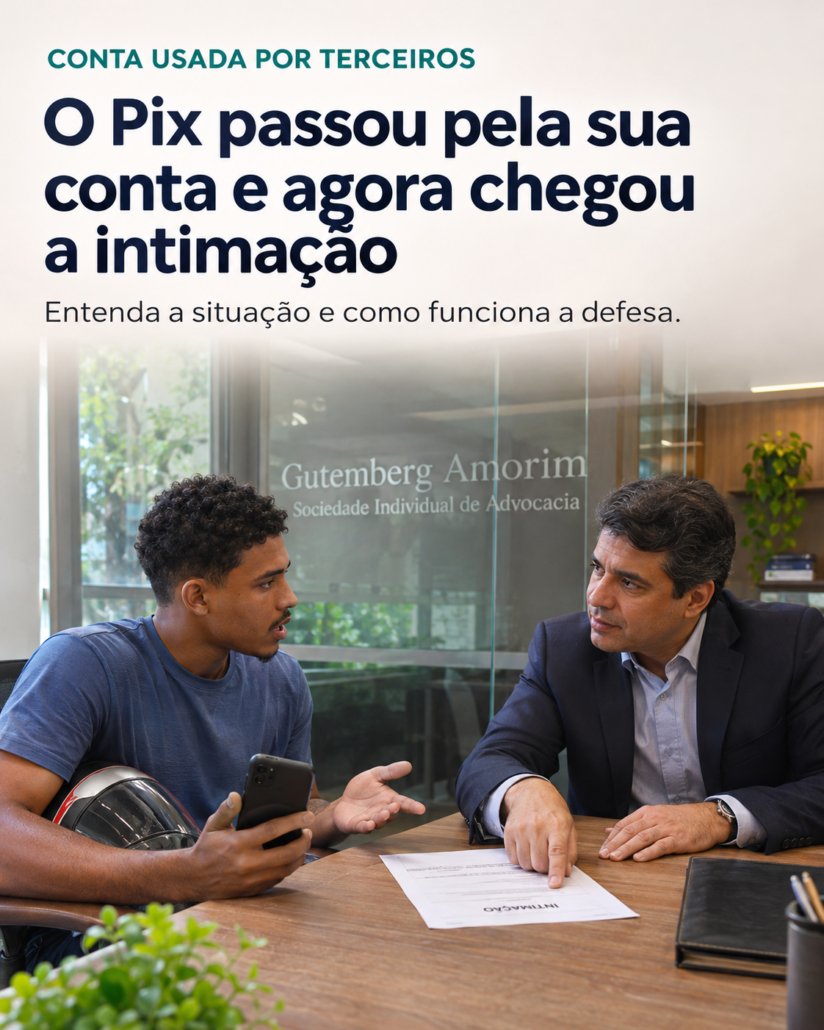
Lucas tem 22 anos e faz entregas de moto na zona leste de São Paulo. Em junho, um conhecido do bairro pediu um favor: precisava receber “uns Pix de um trabalho” e não podia usar a própria conta. Ofereceu R$ 200 pelo incômodo. Os valores entraram, Lucas repassou tudo para a chave que lhe indicaram e esqueceu o assunto. Duas semanas depois, o aplicativo do banco travou. Em seguida veio o aviso de encerramento da conta. Depois, outro banco fez o mesmo. E, por fim, chegou pelo WhatsApp uma intimação para comparecer à delegacia e prestar esclarecimentos sobre um golpe que ele nunca aplicou.
A história de Lucas é ilustrativa, montada a partir de situações que se repetem no atendimento bancário, mas o roteiro é real e cada vez mais comum. Ele começa no banco, passa pelo Pix bloqueado e termina numa investigação criminal. E quase sempre a pessoa só entende o tamanho do problema quando já está sentada diante do escrivão.
Este artigo explica, em linguagem direta, o que mudou com a Lei 15.397/2026, por que o titular da conta vira investigado, o que a acusação precisa provar e o que a defesa pode demonstrar. Ao final há respostas às perguntas mais frequentes e a lista completa das fontes consultadas.
| RESUMO EM 30 SEGUNDOS
Desde 4 de maio de 2026, ceder a conta bancária para que nela transitem recursos de crime é crime próprio, com pena de 1 a 5 anos de reclusão e multa (art. 171, § 2º, VII, do Código Penal). Não existe forma culposa: só responde quem agiu com dolo. Fatos anteriores a essa data não se enquadram no novo tipo. O depoimento na fase de inquérito é o momento em que a defesa mais pesa, e a lei garante o direito de ser acompanhado por advogado. |
O tamanho do problema em números
O Brasil vive uma explosão de golpes. Segundo o 20º Anuário Brasileiro de Segurança Pública, publicado em julho de 2026 pelo Fórum Brasileiro de Segurança Pública, o país registrou 2.261.055 boletins de ocorrência de estelionato em 2025, o equivalente a 258 golpes por hora. Desde 2018, primeiro ano da série histórica, o crescimento acumulado é de 429,8%.
São Paulo lidera esse ranking com folga. O estado tem a maior taxa de estelionato do país: 1.808,3 registros para cada 100 mil habitantes, contra uma média nacional de 1.059,4. O Distrito Federal aparece em segundo lugar, com 1.717,0.
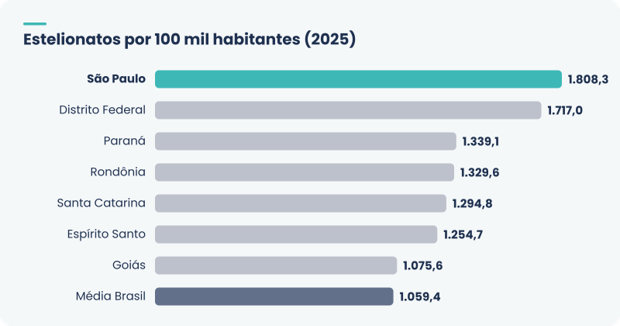
Estelionatos por 100 mil habitantes em 2025. Fonte: Anuário Brasileiro de Segurança Pública 2026 (FBSP).
Por trás de cada golpe existe pelo menos uma conta que recebeu o dinheiro. É aí que entra a figura da “conta laranja”. Um estudo da Serasa Experian publicado em março de 2026 identificou mais de 2,6 milhões de pessoas ou contas com indícios de atuação como laranja em 2025, um aumento de 62% em relação a 2023, quando eram 1,6 milhão. Esses perfis responderam por cerca de 1,2 bilhão de transações via Pix. E só 3,2% deles foram detectados pelas instituições financeiras.
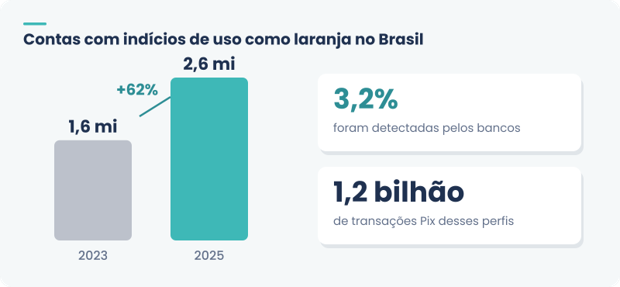
Contas com indícios de uso como laranja no Brasil. Fonte: Serasa Experian, março de 2026.
Há um dado que ajuda a entender por que a fase de investigação é tão importante. Dos 2,26 milhões de boletins de estelionato de 2025, apenas 63.771 viraram processos penais e 4.819 pessoas foram presas pelo crime. Isso significa que menos de 3 em cada 100 registros chegam a um processo. Para quem é investigado, o recado é claro: grande parte dos casos se resolve, ou se complica, antes mesmo de existir uma ação penal. O que se diz e o que se entrega na delegacia costuma definir o rumo de tudo.
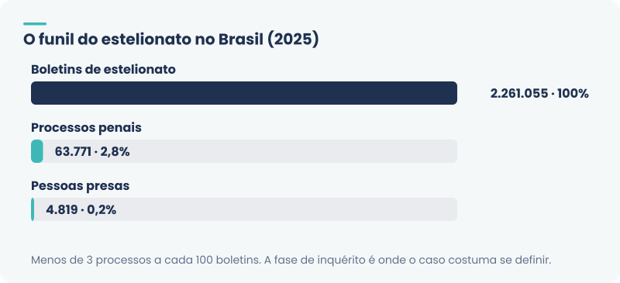
O funil do estelionato no Brasil em 2025. Fonte: Anuário Brasileiro de Segurança Pública 2026 (FBSP).
Como uma conta comum vira “conta laranja”
Conta laranja é a conta bancária usada para receber e repassar dinheiro de origem ilícita, de modo a esconder quem realmente está por trás da fraude. Os bancos e os estudos do setor costumam separar duas situações. A conta laranja propriamente dita é aberta ou usada com o consentimento do titular, que empresta, aluga ou vende o acesso. A conta fria é aberta com dados de alguém que nem sabe que ela existe, normalmente a partir de documentos vazados ou furtados.
Na prática, quem chega a ser investigado como titular de conta laranja quase nunca se reconhece como criminoso. As portas de entrada mais comuns são estas:
- A falsa vaga de emprego. A pessoa responde a um anúncio de “trabalho remoto”, “auxiliar financeiro” ou “operador de pagamentos” e é orientada a receber valores e repassá-los, acreditando que está prestando um serviço.
- A renda extra fácil. Um contato oferece dinheiro para “usar sua conta por alguns dias”, com a explicação de que está com o nome sujo ou com a conta bloqueada.
- O pedido de alguém conhecido. Um amigo, parente ou colega pede para receber um Pix “porque o banco dele está fora do ar”.
- A venda ou o aluguel da conta. Nesse caso o titular entrega senha, cartão ou acesso ao aplicativo em troca de pagamento, muitas vezes sem saber para que aquilo será usado.
- O próprio golpe. Há situações em que o titular é vítima de um golpe e, sem perceber, é convencido a “devolver” ou “estornar” valores que caíram na conta dele, completando o circuito do fraudador.
Essas histórias são muito diferentes entre si do ponto de vista jurídico. Quem vendeu a conta sabendo que ela seria usada em golpes está numa situação. Quem foi enganado por uma vaga falsa e acreditava estar trabalhando está em outra, bem distante. A defesa existe justamente para que essa diferença apareça no inquérito, com documentos.
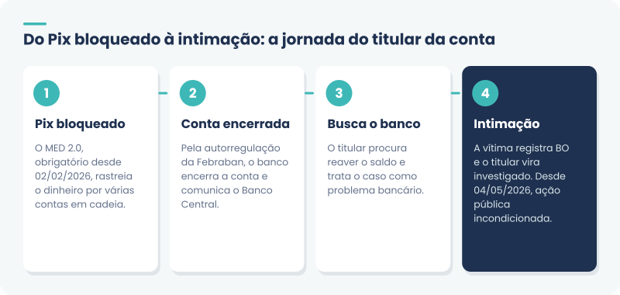
A jornada de quem tem a conta usada em golpe: o risco penal aparece por último. Fonte: mapeamento interno de jornada do cliente, com base em normas do Banco Central e da Febraban.
Primeira etapa: o bloqueio. Desde 2 de fevereiro de 2026, todas as instituições que operam o Pix são obrigadas a usar o MED 2.0, a nova versão do Mecanismo Especial de Devolução criada pela Resolução BCB nº 493/2025. A grande mudança é o rastreamento em cadeia. Quando a vítima contesta o Pix, o sistema segue o dinheiro por várias contas sucessivas, e não só pela primeira que o recebeu. Se o valor passou pela conta de Lucas e saiu para outra, a conta dele aparece no mapa do rastreio e pode ter recursos bloqueados.
Segunda etapa: o encerramento. Desde 27 de outubro de 2025, a autorregulação da Federação Brasileira de Bancos (Febraban) obriga os bancos participantes a identificar e encerrar imediatamente contas de passagem, recusar transações de clientes que alugam ou vendem suas contas e comunicar os casos ao Banco Central, que pode compartilhar essas informações com outras instituições. É por isso que o titular muitas vezes vê várias contas encerradas em sequência, em bancos diferentes.
Terceira etapa: a intimação. Enquanto o titular briga com o banco, a vítima do golpe registra o boletim de ocorrência. A investigação segue o caminho do dinheiro e chega ao CPF de quem recebeu. Com a Lei 15.397/2026, o estelionato voltou a ser crime de ação penal pública incondicionada para fatos a partir de 4 de maio de 2026: a investigação não depende mais de a vítima formalizar uma representação. O resultado é que o titular da conta passa de “cliente com problema no banco” para “investigado” sem que ninguém o avise dessa mudança.
| PONTO CEGO
Quem tem o Pix bloqueado procura primeiro um advogado bancário ou do consumidor, pensando em reaver o saldo. O risco penal corre em paralelo. Resolver o bloqueio não encerra a investigação, e o que se declara ao banco pode acabar no inquérito. |
O que diz a Lei 15.397/2026
A Lei nº 15.397, de 30 de abril de 2026, foi publicada no Diário Oficial da União em 4 de maio de 2026 e entrou em vigor na mesma data. Ela fez a mais ampla reforma recente dos crimes patrimoniais no Código Penal. Para quem teve a conta usada em golpe, quatro mudanças importam.
- A cessão de conta laranja virou crime próprio. A lei incluiu o inciso VII no § 2º do art. 171 do Código Penal, com este texto: “cede, gratuita ou onerosamente, conta bancária para que nela transitem recursos destinados ao financiamento de atividade criminosa ou que dela sejam fruto”. A pena é a mesma do estelionato simples: reclusão de 1 a 5 anos, e multa.
- A fraude eletrônica ganhou redação ampliada. O § 2º-A do art. 171 manteve a pena de 4 a 8 anos de reclusão para a fraude cometida com informações fornecidas pela vítima ou por terceiro induzido a erro por redes sociais, contatos telefônicos, e-mail ou meio análogo, e passou a abarcar outras formas de execução, como a duplicação de dispositivo eletrônico e o uso de aplicações de internet.
- O furto mediante fraude eletrônica ficou mais grave. A pena passou de 4 a 8 anos para 4 a 10 anos de reclusão.
- O estelionato deixou de depender de representação. A lei revogou o § 5º do art. 171, que exigia a representação da vítima desde o Pacote Anticrime de 2019. Para fatos a partir de 4 de maio de 2026, a regra volta a ser a ação penal pública incondicionada.
| Tipo penal | Pena | O que a acusação precisa mostrar | Ponto central da defesa |
| Cessão de conta laranja (art. 171, § 2º, VII, CP), fatos desde 04/05/2026 | 1 a 5 anos de reclusão e multa | Que o titular cedeu a conta sabendo que nela passariam recursos de crime | Ausência de dolo; fato anterior a 04/05/2026 não se enquadra |
| Estelionato, como partícipe (art. 171, caput, CP) | 1 a 5 anos de reclusão e multa | Que o titular aderiu ao golpe e contribuiu conscientemente para ele | Inexistência de vínculo com quem aplicou a fraude; titular também enganado |
| Fraude eletrônica (art. 171, § 2º-A, CP) | 4 a 8 anos de reclusão e multa | Participação no ardil aplicado à vítima por meio digital | Separar quem enganou a vítima de quem apenas teve a conta usada |
| Lavagem de dinheiro (art. 1º da Lei 9.613/1998) | 3 a 10 anos de reclusão e multa | Ato autônomo de ocultar ou dissimular a origem dos valores | O simples recebimento não é ocultação autônoma; aplicação do novo tipo específico |
| ATENÇÃO À DATA
A Constituição proíbe que a lei penal retroaja para prejudicar o investigado (art. 5º, XL) e o Código Penal só pune fato previsto em lei anterior (art. 1º). Por isso, um Pix recebido antes de 4 de maio de 2026 não pode ser enquadrado no novo inciso VII. A data exata de cada transferência é um dos primeiros pontos que a defesa confere no extrato. |
Dolo: a palavra que separa o enganado do cúmplice
O ponto mais importante de todo este artigo cabe numa frase: não existe cessão de conta laranja culposa. O Código Penal estabelece que, salvo previsão expressa, ninguém pode ser punido por fato previsto como crime senão quando o pratica dolosamente (art. 18, parágrafo único). O inciso VII não traz modalidade culposa. Ou seja, descuido, ingenuidade ou falta de atenção não bastam para a condenação. É preciso provar que o titular sabia, ou ao menos aceitou conscientemente o risco, de que a conta serviria para movimentar dinheiro de crime.
Essa distinção não é detalhe técnico. Ela decide o caso. A doutrina penal tem debatido intensamente o alcance do novo tipo. O professor Rogério Sanches Cunha, em artigo publicado no próprio dia da entrada em vigor da lei, defendeu uma interpretação restritiva, limitando o inciso VII às hipóteses em que os recursos estejam ligados ao estelionato. Outros autores discutem até onde vai a chamada cegueira deliberada, a situação de quem prefere não perguntar para não saber. É um debate em aberto, e a jurisprudência específica sobre o inciso VII ainda não existe, porque a lei tem pouco mais de seis meses.
O que isso significa para quem é investigado? Que a história precisa ser reconstruída com elementos concretos. Como a pessoa foi abordada? Que explicação recebeu? Ficou com alguma parte do dinheiro? Repassou tudo? Desconfiou em algum momento e fez algo a respeito? Cada resposta tem peso, e cada uma deve vir acompanhada de prova: a conversa no WhatsApp, o anúncio da vaga, o comprovante do repasse, o boletim de ocorrência que ela própria registrou.
| O QUE NINGUÉM DIZ
A versão de “eu também fui enganado” só convence quando aparece cedo e documentada. Quando surge apenas no interrogatório judicial, meses depois, tende a ser vista como estratégia de defesa, e não como fato. |
Conta laranja ou lavagem de dinheiro?
Antes da nova lei, era comum que o titular da conta usada em golpe fosse enquadrado como partícipe do estelionato ou, em casos de maior volume, como autor de lavagem de dinheiro, crime com pena de 3 a 10 anos. Muitas vezes esse enquadramento era equivocado, porque a lavagem exige um ato autônomo de ocultar ou dissimular a origem dos valores, e não apenas recebê-los.
A criação do inciso VII mudou esse cenário. Diversos artigos técnicos publicados em 2026 sustentam que, quando a conduta se resume a ceder a conta, deve prevalecer o tipo específico, com pena menor, pelo princípio da especialidade ou da consunção, e que a imputação cumulativa de cessão de conta e lavagem pela mesma disponibilização bancária gera dupla punição pelo mesmo fato. Há até quem sustente que, para condutas antigas antes enquadradas como lavagem, a nova lei funciona como norma mais benéfica. São teses que ainda serão testadas nos tribunais, mas que mostram como a qualificação jurídica do fato pode reduzir drasticamente o risco do investigado.
Antes de depor: o que fazer e o que não fazer
A intimação para prestar esclarecimentos é o momento mais delicado. Muita gente pensa: “não fiz nada, é só ir lá e explicar”. O problema é que o depoimento fica registrado no inquérito e pode ser usado depois, inclusive contra quem o prestou. Uma explicação confusa, uma data errada ou uma frase mal colocada podem transformar alguém que foi enganado em suspeito de participação.
A lei garante direitos claros a quem é investigado:
- Direito ao silêncio. A Constituição assegura ao preso, e a jurisprudência estende ao investigado, o direito de permanecer calado (art. 5º, LXIII), sem que isso possa ser interpretado em seu prejuízo.
- Direito de ser assistido por advogado. O Estatuto da Advocacia garante ao advogado o direito de assistir o cliente investigado durante a apuração, sob pena de nulidade do depoimento (art. 7º, XXI, da Lei 8.906/1994).
- Direito de acesso aos autos. A Súmula Vinculante 14 do STF assegura ao defensor acesso amplo aos elementos de prova já documentados no inquérito.
- Direito de pedir diligências. O investigado pode requerer à autoridade policial a realização de diligências que ajudem a esclarecer os fatos (art. 14 do Código de Processo Penal).
Na prática, a preparação para o depoimento envolve reunir e organizar, antes de qualquer declaração:
- o extrato completo da conta no período, com a data e a hora de cada Pix recebido e repassado;
- as conversas com quem pediu a conta ou ofereceu o “trabalho”, com prints que mostrem número, data e contexto;
- anúncios, links ou mensagens da suposta vaga de emprego ou proposta de renda extra;
- os avisos de bloqueio e de encerramento enviados pelos bancos;
- qualquer contestação, reclamação ou boletim de ocorrência que o próprio titular tenha registrado;
- comprovantes de que não ficou com o dinheiro, ou de que tentou devolvê-lo.
| ERRO QUE CUSTA CARO
Apagar conversas, trocar de número ou bloquear o contato de quem pediu a conta parece autoproteção, mas destrói justamente a prova que poderia demonstrar a boa-fé. Preserve tudo, de preferência com captura técnica certificada. |
O que os tribunais já mostraram
Ainda não há jurisprudência sobre o inciso VII, mas decisões recentes sobre situações semelhantes trazem lições valiosas.
Em novembro de 2025, a 12ª Câmara de Direito Criminal do Tribunal de Justiça de São Paulo julgou a Apelação 1501823-05.2021.8.26.0161. A ré alegou que o celular havia sido furtado e que não tinha relação com as transações, mas não apresentou prova disso e já havia usado a mesma justificativa em outro processo. O tribunal entendeu que, diante dos elementos reunidos pela acusação, o ônus de demonstrar a ausência de intenção fraudulenta havia passado para a defesa. A lição é direta: a versão de vítima precisa de prova feita cedo, como um boletim de ocorrência com data anterior às transferências ou uma contestação imediata ao banco.
Em outro caso, julgado pela 9ª Vara Cível de Sorocaba (processo 1013934-11.2024.8.26.0602), uma mulher recebeu R$ 50 mil de origem incerta e descobriu uma conta aberta em seu nome. Ela tentou devolver o valor, o depositante recusou, e ela recorreu à Justiça. O juiz extinguiu a obrigação por consignação e determinou que os bancos prestassem contas. A lição aqui é outra: agir rápido e devolver por via judicial documenta a boa-fé de forma difícil de contestar.
Quais podem ser os desfechos
Cada caso é um caso, e nenhum resultado pode ser garantido. O trabalho da defesa é técnico, mas a decisão é da autoridade competente. Ainda assim, é útil conhecer os caminhos possíveis.
- Arquivamento do inquérito. Quando a investigação não reúne elementos de que o titular agiu com dolo, o Ministério Público pode promover o arquivamento. Uma defesa ativa na fase de inquérito, com documentos e pedidos de diligência, contribui para que isso aconteça.
- Acordo de não persecução penal (ANPP). Previsto no art. 28-A do CPP, o acordo é possível para crimes sem violência ou grave ameaça com pena mínima inferior a 4 anos, como o inciso VII. Exige confissão formal e outras condições, por isso a decisão de aceitar ou não deve ser estratégica e muito bem avaliada. Na fraude eletrônica, cuja pena mínima é de 4 anos, o acordo em regra não cabe, o que reforça a importância de discutir o enquadramento correto.
- Suspensão condicional do processo. Para crimes com pena mínima igual ou inferior a 1 ano, como a cessão de conta e o estelionato simples, a Lei 9.099/1995 (art. 89) admite, em tese, a suspensão do processo mediante condições, se preenchidos os requisitos legais.
- Ação penal e absolvição. Se houver denúncia, a defesa segue na resposta à acusação e na instrução, buscando demonstrar a ausência de dolo, a falta de vínculo com quem aplicou o golpe ou a inadequação do enquadramento.
E a conta bloqueada?
O problema bancário e o problema criminal caminham juntos, mas são diferentes. O encerramento de conta pela autorregulação da Febraban deve ser comunicado ao titular, e o saldo de origem lícita, como salário ou valores que não têm relação com o golpe, não deixa de pertencer a ele. Discutir o desbloqueio, a devolução de valores próprios e a eventual comunicação feita ao Banco Central é uma frente bancária e de consumo. O cuidado é que essa frente seja conduzida de forma coordenada com a defesa criminal, para que nenhuma declaração feita ao banco, em reclamação ou em processo cível, contradiga o que será sustentado no inquérito.
Os cinco erros mais comuns de quem teve a conta usada em golpe
- Ir ao depoimento sozinho, achando que basta explicar. A explicação improvisada, sem acesso aos autos e sem os documentos organizados, é o erro mais frequente e o mais difícil de corrigir.
- Tratar o caso como só bancário. Brigar pelo saldo sem olhar o risco penal pode gerar declarações que depois pesam contra o titular.
- Apagar provas. Conversas, prints e contatos são a matéria-prima da defesa.
- Ficar com parte do dinheiro. Reter qualquer valor, mesmo a “comissão” prometida, enfraquece muito a tese de que não havia ciência da origem ilícita.
- Continuar emprestando a conta. Depois de 4 de maio de 2026, cada nova cessão é um fato novo, já sob a vigência do inciso VII.
Perguntas frequentes
Emprestar a minha conta para um amigo receber um Pix é crime?
Depende do que você sabia. O crime do art. 171, § 2º, VII, do Código Penal exige que a conta seja cedida para que nela transitem recursos de atividade criminosa, e só existe na forma dolosa. Emprestar a conta sem saber da origem ilícita não é, por si só, o crime. Ainda assim, desde maio de 2026 a prática passou a ser monitorada com muito mais rigor pelos bancos e pela polícia, e o recomendável é não ceder a conta a ninguém.
Recebi uma intimação da delegacia por causa de um Pix. Preciso ir com advogado?
A lei não obriga, mas garante o direito de ser assistido por advogado durante o depoimento (art. 7º, XXI, do Estatuto da Advocacia). Como o depoimento fica registrado e pode ser usado no processo, a orientação técnica antes de falar costuma fazer diferença no rumo da investigação.
O Pix entrou na minha conta antes de maio de 2026. A nova lei vale para mim?
Não. A lei penal não retroage para prejudicar (art. 5º, XL, da Constituição). Fatos anteriores a 4 de maio de 2026 não podem ser enquadrados no novo crime de cessão de conta laranja, embora possam ser analisados à luz de outros tipos penais que já existiam, como o estelionato.
Qual é a pena para quem cede a conta laranja?
Reclusão de 1 a 5 anos, e multa, a mesma do estelionato simples. Se houver participação no golpe em si, o enquadramento pode ser outro, como a fraude eletrônica, com pena de 4 a 8 anos.
Eu fui enganado por uma vaga de emprego falsa. Isso conta a meu favor?
Pode contar muito, desde que comprovado. Anúncios, conversas, e-mails de “contratação” e orientações recebidas ajudam a demonstrar que você acreditava estar trabalhando, e não participando de uma fraude. Preserve todo esse material.
Meu banco encerrou a conta e avisou o Banco Central. Vou ficar sem conta para sempre?
A autorregulação da Febraban prevê o encerramento e a comunicação ao Banco Central, que pode compartilhar a informação com outros bancos. Isso dificulta a abertura de novas contas, mas cada situação deve ser analisada, inclusive quanto ao direito de reaver valores próprios e de questionar comunicações indevidas.
Posso ser preso por causa disso?
A prisão em flagrante ou preventiva depende de requisitos legais específicos e não é a regra para quem apenas teve a conta usada. Ainda assim, cada caso tem suas particularidades. O melhor caminho é entender a situação com calma e com orientação técnica, sem pânico e sem improviso.
O que é o MED 2.0 e por que ele bloqueou a minha conta?
É a nova versão do Mecanismo Especial de Devolução do Pix, obrigatória desde 2 de fevereiro de 2026. Quando a vítima de um golpe contesta a transferência, o sistema rastreia o dinheiro por várias contas em sequência e pode bloquear recursos em qualquer ponto da cadeia, inclusive na sua conta, se o valor passou por ela.
Existe acordo para não ser processado?
Em tese, sim. O acordo de não persecução penal (art. 28-A do CPP) pode ser cabível para a cessão de conta laranja, porque a pena mínima é inferior a 4 anos. Mas ele exige confissão formal e o cumprimento de condições, por isso nunca deve ser aceito sem uma análise cuidadosa do caso.
Devolvi o dinheiro. Isso encerra a investigação?
Não encerra automaticamente, mas a devolução, especialmente quando feita cedo e de forma documentada, é um forte indicativo de boa-fé e pode pesar na análise do caso.
Conclusão
A Lei 15.397/2026 deu nome e pena a uma conduta que se espalhou pelo país junto com o Pix. Ela é uma resposta legítima a um problema real, que afeta milhões de vítimas. Mas o novo crime também criou um risco para quem foi usado sem saber: o de ser tratado como cúmplice de um golpe do qual também é, de certo modo, vítima.
A fronteira entre essas duas situações é o dolo, e o dolo se discute com prova. Quem teve a conta usada precisa entender que o bloqueio no banco e a investigação na delegacia são dois lados do mesmo problema, que o depoimento é o momento mais sensível de todo o caminho e que preservar documentos é a melhor coisa a fazer desde o primeiro dia.
Se você recebeu uma intimação ou teve a conta encerrada por causa de um Pix que passou por ela, o primeiro passo é organizar as informações e entender seus direitos antes de qualquer declaração. Nossa equipe está à disposição para conversar sobre o seu caso, de forma sigilosa, pelos canais oficiais do escritório. O trabalho é técnico, mas a decisão é da autoridade competente, e não podemos garantir resultado.
Fontes consultadas
Dados e decisões citados neste artigo, com links para conferência. Consulta realizada em novembro de 2026.
- Lei nº 15.397, de 30 de abril de 2026 (texto oficial, Câmara dos Deputados). https://www2.camara.leg.br/legin/fed/lei/2026/lei-15397-30-abril-2026-799020-publicacaooriginal-179083-pl.html
- Lei nº 15.397/2026 (Planalto). https://www.planalto.gov.br/ccivil_03/_Ato2023-2026/2026/Lei/L15397.htm
- Senado Federal. Lei nº 15.397/2026, publicação com o inciso VII. https://legis.senado.leg.br/norma/43212112/publicacao/43212927
- Fórum Brasileiro de Segurança Pública. Anuário 2026, infográfico. https://forumseguranca.org.br/wp-content/uploads/2026/07/anuario-2026-infografico.pdf
- Brasil 61. Anuário: mais de 2,2 milhões de estelionatos em 2025 (28/07/2026). https://brasil61.com/n/anuario-de-seguranca-publica-brasil-registrou-mais-de-2-2-milhoes-de-casos-de-estelionato-em-2025-bras2616801
- Metrópoles. Golpes sobem 430% desde 2018 (23/07/2026). https://www.metropoles.com/brasil/golpes-sobem-430-desde-2018-anuario-seguranca-publica
- BNews São Paulo. 63.771 processos e 4.819 presos por estelionato (24/07/2026). https://www.bnewssaopaulo.com.br/noticias/policia/estelionato-bate-recorde-e-brasil-registra-258-golpes-por-hora-aponta-anuario.html
- Correio da Manhã. DF tem a 2ª maior taxa de estelionato (jul/2026). https://www.correiodamanha.com.br/nacional/distrito-federal/2026/07/304933-distrito-federal-tem-2-maior-taxa-deestelionato-do-pais.html
- Serasa Experian. Contas laranja potenciais crescem mais de 60% (18/03/2026). https://www.serasaexperian.com.br/sala-de-imprensa/prevencao-a-fraude/contas-laranja-potenciais-crescem-mais-de-60-em-dois-anos-no-brasil-aponta-estudo-da-serasa-experian/
- Olhar Digital. Uso de contas laranja dispara 60% (18/03/2026). https://olhardigital.com.br/2026/03/18/pro/alerta-uso-de-contas-laranja-dispara-60-no-brasil-e-desafia-bancos/
- MED 2.0 passa a ser obrigatório (02/02/2026). https://www.infomoney.com.br/minhas-financas/med-2-0-passa-a-ser-obrigatorio-em-todas-as-plataformas-que-oferecem-pix/
- Agência Brasil. Febraban endurece regras contra contas laranja (27/10/2025). https://agenciabrasil.ebc.com.br/economia/noticia/2025-10/febraban-endurece-regras-contra-contas-laranja-e-bets-irregulares
- Rogério Sanches Cunha. Lei 15.397/26: cessão de conta laranja, interpretação restritiva (04/05/2026). https://meusitejuridico.editorajuspodivm.com.br/2026/05/04/lei-15-397-26-cessao-de-conta-laranja-interpretacao-restritiva-e-limites-penais/
- Crime de cessão de conta laranja e repercussão na lavagem (09/06/2026). https://www.conjur.com.br/2026-jun-09/o-crime-de-cessao-de-conta-laranja-e-a-repercussao-na-lavagem-de-dinheiro/
- Conta laranja e lavagem de dinheiro: concurso de crimes (14/10/2026). https://www.migalhas.com.br/depeso/466238/conta-laranja-e-lavagem-de-dinheiro-concurso-de-crimes
- Estratégia Carreira Jurídica. Lei 15.397/2026: o que mudou no Código Penal. https://cj.estrategia.com/portal/lei-15397-codigo-penal-o-que-mudou/
- TJSP, 12ª Câmara de Direito Criminal, Apelação 1501823-05.2021.8.26.0161 (04/11/2025), noticiada pelo Migalhas.
- TJSP, 9ª Vara Cível de Sorocaba, processo 1013934-11.2024.8.26.0602, noticiado pelo Migalhas (19/01/2026).
- Constituição Federal, art. 5º, XL e LXIII; Código Penal, arts. 1º, 18 e 171; Código de Processo Penal, arts. 14 e 28-A; Lei 8.906/1994, art. 7º, XXI; Lei 9.099/1995, art. 89; Súmula Vinculante 14 do STF. https://www.planalto.gov.br/ccivil_03/decreto-lei/del2848compilado.htm
Aviso: este artigo tem caráter exclusivamente informativo e não substitui a análise individual de um caso por advogado. Não há promessa de resultado. As personas citadas são ilustrativas e não correspondem a clientes reais. Gutemberg Amorim Advogados · OAB/GO 33.567.