Caiu no golpe do Pix? O que fazer nas primeiras 48 horas, no penal e contra o banco
Dona Cleusa tem 67 anos e mora em Guarulhos. Numa terça-feira à tarde, recebeu uma mensagem de um número desconhecido com a foto do neto: “Vó, troquei de número, salva esse”. Na conversa seguinte, o “neto” contou que precisava pagar uma conta urgente e que o aplicativo do banco dele estava travado. Ela fez três Pix. Só percebeu o golpe à noite, quando o neto verdadeiro ligou para dar boa-noite. A filha descobriu na manhã seguinte e passou o dia pesquisando no celular o que fazer. A primeira reação de Dona Cleusa foi de vergonha. A segunda foi de desânimo: “já perdi o dinheiro, advogado só vai me custar mais”.
A história é ilustrativa, mas o roteiro se repete milhares de vezes por dia no Brasil. E a frase de Dona Cleusa resume o erro mais caro que uma vítima pode cometer: achar que não há mais nada a fazer. Há, e o que se faz nas primeiras horas costuma definir o resultado.
Este artigo mostra o caminho completo para quem caiu num golpe digital, com duas frentes que precisam andar juntas: a criminal, que identifica quem recebeu o dinheiro, e a bancária, que discute a responsabilidade das instituições. Ao final, há respostas às perguntas mais frequentes e a lista de fontes.
| RESUMO EM 30 SEGUNDOS
Conteste o Pix no aplicativo do banco pelo MED o quanto antes, registre o boletim de ocorrência e preserve todas as provas. Desde 4 de maio de 2026, o estelionato é crime de ação pública incondicionada, mas uma notícia-crime bem instruída acelera o rastreio das contas de destino. A responsabilidade do banco não é automática: depende de provar falha no serviço, e o inquérito é um dos principais meios de produzir essa prova. |
O tamanho do prejuízo em números
Os golpes se tornaram o principal crime contra o patrimônio no Brasil. O 20º Anuário Brasileiro de Segurança Pública registrou 2.261.055 boletins de estelionato em 2025. Só os golpes classificados como exclusivamente eletrônicos passaram de 286 mil para cerca de 347 mil registros em um ano, alta de 20,6%.
O dinheiro perdido é enorme e a recuperação, pequena. Um levantamento do O POVO+ com dados do Banco Central mostrou que, entre janeiro de 2022 e abril de 2026, os golpes via Pix subtraíram R$ 24,52 bilhões. Desse total, apenas 8,9% foi devolvido pelo Mecanismo Especial de Devolução, o MED. No mesmo período, foram 53 milhões de contestações e só 14,1 milhões aceitas: uma taxa de recusa de 73,3%. Em média, o país teve 271,5 mil fraudes confirmadas no Pix por mês.
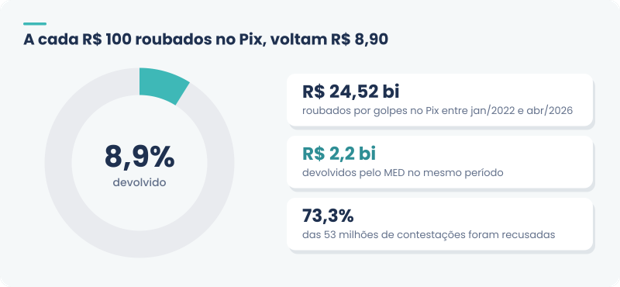
A cada R$ 100 roubados por golpes no Pix, R$ 8,90 foram devolvidos pelo MED (jan/2022 a abr/2026). Fonte: Banco Central, dados compilados pelo O POVO+.
Por que a devolução é tão baixa? O principal motivo é a falta de saldo na conta do fraudador. Quando a vítima reclama, o dinheiro já saiu da primeira conta e foi espalhado por várias outras, as chamadas contas laranja. Um estudo da Serasa Experian identificou mais de 2,6 milhões de contas com indícios desse uso em 2025, das quais apenas 3,2% foram detectadas pelos bancos.
E há um dado ainda mais duro. Dos 2,26 milhões de boletins de estelionato de 2025, apenas 63.771 viraram processos penais. Ou seja, para a maioria das vítimas, o caso simplesmente não anda sozinho. Quem quer resultado precisa atuar.
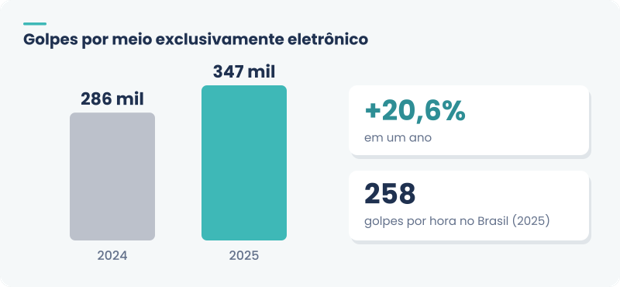
Golpes por meio exclusivamente eletrônico no Brasil. Fonte: Anuário Brasileiro de Segurança Pública 2026 (FBSP).
Por que a primeira reação costuma ser a errada
A vítima de golpe digital passa por um ciclo emocional conhecido: choque, vergonha, culpa e desânimo. Ela se sente ingênua, não quer contar à família e muitas vezes demora a agir. Quando finalmente procura o banco, ouve que “não há o que fazer porque foi você quem fez o Pix”. E desiste.
Essa sequência é exatamente o que o golpista espera. O tempo joga a favor dele, porque a cada hora o dinheiro se afasta mais da conta de origem. É por isso que a orientação mais importante deste artigo é simples: não espere, não se culpe e não aceite a primeira negativa como resposta final. Golpes de engenharia social são desenhados por organizações estruturadas para enganar qualquer pessoa, e o próprio Anuário registra que o estelionato deixou de ser obra de autores isolados para assumir características de atividade organizada.
As primeiras 48 horas: o passo a passo
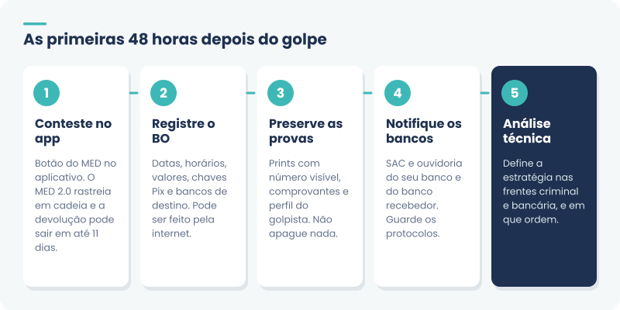
As primeiras 48 horas depois do golpe: o que fazer, na ordem. Fonte: Resolução BCB nº 493/2025 e prática do atendimento bancário.
- Conteste o Pix pelo MED no aplicativo. Desde 2 de fevereiro de 2026, todas as instituições que operam o Pix são obrigadas a usar o MED 2.0, criado pela Resolução BCB nº 493/2025, e a oferecer um botão de contestação no próprio aplicativo, sem depender de atendimento humano. A grande novidade é o rastreamento em cadeia: o sistema segue o dinheiro por várias contas sucessivas e permite bloquear valores em qualquer ponto do caminho. Segundo o Banco Central, a devolução pode ocorrer em até 11 dias após a contestação. Quanto antes você contestar, maior a chance de ainda haver saldo para bloquear.
- Registre o boletim de ocorrência. O BO pode ser feito pela internet na maioria dos estados. Descreva os fatos com datas, horários, valores, chaves Pix, nomes e bancos de destino. O Banco Central passou a permitir que as instituições aceitem boletim de ocorrência e capturas de tela como documentos de apoio na contestação.
- Preserve todas as provas. Não apague nada. Guarde prints das conversas com o número visível, os comprovantes de cada Pix, o perfil do golpista e qualquer link recebido. Em casos de valor relevante, uma captura técnica certificada da prova digital dá muito mais segurança ao material.
- Notifique os bancos envolvidos. Formalize a reclamação no seu banco e no banco que recebeu o dinheiro, pelos canais oficiais (SAC e ouvidoria), guardando os protocolos. Esses registros mostram que você agiu rápido e criam a base para cobrar responsabilidade depois.
- Busque orientação técnica. Com a contestação, o BO e as provas em mãos, a análise jurídica define o que fazer na esfera criminal e na esfera bancária, e em que ordem.
| PONTO CRÍTICO
A maior parte do dinheiro que não volta não volta porque já saiu da conta do golpista quando a vítima reclamou. Horas fazem diferença. Conteste primeiro e organize o resto depois. |
O caminho criminal: por que a vítima não deve ficar parada
Muita gente acha que o processo criminal “não serve para nada” porque não devolve o dinheiro. É um engano. A investigação criminal é o instrumento que tem poder para descobrir quem são os titulares das contas que receberam os valores, quebrar o sigilo bancário dessas contas e reconstruir o caminho do dinheiro. Sem isso, a vítima fica sem saber contra quem cobrar e sem a prova de como o banco recebedor permitiu a operação.
O que mudou com a Lei 15.397/2026. A lei, publicada em 4 de maio de 2026, trouxe mudanças que favorecem a vítima. A principal é que o estelionato voltou a ser crime de ação penal pública incondicionada. Antes, desde o Pacote Anticrime de 2019, a investigação dependia de a vítima formalizar uma representação. Agora, para fatos a partir de 4 de maio de 2026, a polícia e o Ministério Público podem agir independentemente disso. A lei também manteve a pena de 4 a 8 anos para a fraude eletrônica, ampliou as formas de execução abrangidas por ela e criou o crime de cessão de conta laranja, com pena de 1 a 5 anos, para quem cede a conta bancária para que nela transitem recursos de crime.
| FATOS ANTERIORES A MAIO DE 2026
Para golpes ocorridos antes de 4 de maio de 2026, a exigência de representação ainda pode ser discutida. O prazo em regra é de seis meses, contados do dia em que a vítima soube quem é o autor do crime (art. 38 do Código de Processo Penal). Não deixe para depois. |
Onde a investigação acontece. Desde a Lei 14.155/2021, nos crimes de estelionato praticados mediante depósito, transferência ou Pix, a competência é definida pelo domicílio da vítima (art. 70, § 4º, do CPP). Isso facilita a vida de quem mora longe de onde está a conta do golpista.
A notícia-crime qualificada. Além do boletim de ocorrência, a vítima pode apresentar, por meio de advogado, uma notícia-crime mais completa, com a narrativa organizada, os documentos e os pedidos de diligência específicos: identificação dos titulares das contas de destino, quebra de sigilo bancário nos termos da Lei Complementar 105/2001, rastreio das transferências subsequentes e preservação de dados junto às plataformas. Uma notícia-crime bem instruída tende a sair da pilha de boletins genéricos.
Assistência de acusação e reparação. Se houver ação penal, a vítima pode ingressar como assistente de acusação (art. 268 do CPP), acompanhando o processo de perto. O juiz, ao condenar, deve fixar um valor mínimo para a reparação dos danos causados pela infração (art. 387, IV, do CPP), e a sentença condenatória definitiva pode ser executada no cível (art. 63 do CPP). Em casos de prejuízo alto, essa frente pode ser decisiva.
Agravantes que protegem a vítima. O Código Penal prevê aumento de pena quando o estelionato é cometido contra pessoa idosa ou vulnerável (art. 171, § 4º). É uma resposta da lei a golpes como o do falso parente, que miram justamente quem tem menos familiaridade com o ambiente digital.
O caminho contra o banco: quando a instituição responde
A pergunta que toda vítima faz é: o banco tem que devolver? A resposta honesta é: depende do caso.
Desde 2012, a Súmula 479 do Superior Tribunal de Justiça estabelece que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias. Na prática, isso significa que o banco responde quando a fraude está ligada ao risco da própria atividade bancária.
Mas o STJ deixou claro, em julho de 2026, que essa responsabilidade não é automática. No REsp 2.209.868, a Terceira Turma decidiu, por unanimidade, que o banco não responde pelo golpe da falsa central de atendimento quando as transações não são incompatíveis com o perfil do cliente e não há falha nos mecanismos de segurança. No caso julgado, o Tribunal de Justiça de São Paulo havia concluído que as duas transferências via Pix não destoavam do histórico de movimentação da conta, e o STJ manteve esse entendimento, aplicando a excludente de culpa exclusiva do consumidor e de terceiro.
O que essa decisão ensina? Que a ação contra o banco precisa de prova de falha no serviço. E as falhas mais comuns aparecem em dois lugares:
- No banco da vítima: transações fora do padrão de movimentação do cliente (valores, horários, sequência de Pix em poucos minutos, novos destinatários) que não foram barradas nem questionadas, ou falhas de segurança no acesso à conta.
- No banco que recebeu o dinheiro: contas abertas sem verificação adequada, contas recém-criadas recebendo grandes volumes, ou contas que já haviam sido denunciadas e continuaram ativas. Com a autorregulação da Febraban, em vigor desde 27 de outubro de 2025, os bancos assumiram o compromisso de identificar e encerrar contas de passagem. Uma conta laranja que seguia operando pode indicar descumprimento desse dever.
É aqui que as duas frentes se encontram. A informação sobre quem abriu a conta de destino, quando ela foi aberta e quanto dinheiro passou por ela normalmente só aparece no inquérito, depois da quebra de sigilo. É essa prova que transforma uma ação genérica contra o banco numa ação com chance real de sucesso.
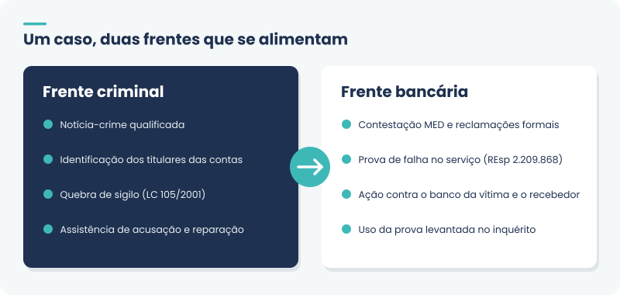
Um caso, duas frentes: o inquérito produz a prova que a ação contra o banco precisa.
Como as duas frentes funcionariam no caso de Dona Cleusa
Voltemos à história do começo. Dona Cleusa fez três Pix na terça à tarde e só percebeu o golpe à noite. Se a filha tivesse contestado as transferências pelo aplicativo ainda naquela noite, o MED 2.0 teria disparado o rastreio em cadeia. Talvez parte do dinheiro ainda estivesse na primeira conta. Talvez já tivesse passado para uma segunda ou terceira, mas o sistema teria seguido o caminho e permitido bloqueios ao longo dele.
Na quarta de manhã, com o boletim de ocorrência registrado e os prints organizados, viria a análise jurídica. Na frente criminal, uma notícia-crime qualificada pediria a identificação dos titulares das contas que receberam os três Pix, a quebra do sigilo bancário dessas contas e o rastreio das transferências seguintes. Como Dona Cleusa tem 67 anos, o pedido também destacaria a causa de aumento prevista para crimes contra pessoa idosa.
Na frente bancária, a análise olharia para dois lados. No banco de Dona Cleusa, a pergunta seria se três Pix seguidos, para um destinatário novo, em valores fora do padrão de uma aposentada, deveriam ter acionado algum alerta. No banco que recebeu o dinheiro, a pergunta seria como aquela conta foi aberta, há quanto tempo existia e se já havia recebido outras contestações. As respostas a essas perguntas, em boa parte, sairiam do próprio inquérito.
Nada disso garante a devolução integral. Mas é a diferença entre uma vítima que aceita a perda no primeiro “não” e uma vítima que usa todos os instrumentos que a lei oferece.
O MED foi recusado. E agora?
Sete em cada dez contestações pelo MED são recusadas. A recusa não significa que a vítima perdeu o direito, apenas que a devolução administrativa não funcionou. Os próximos passos podem incluir:
- registrar reclamação formal no Banco Central e no consumidor.gov.br, o que cria registro oficial e muitas vezes provoca uma revisão interna;
- pedir ao banco, por escrito, a justificativa da recusa e as informações sobre o rastreio realizado;
- avaliar a ação judicial contra o banco da vítima e contra o banco recebedor, com base nas falhas identificadas;
- reforçar a frente criminal para obter a identificação das contas e dos titulares.
Vale lembrar que os bancos também reforçaram as regras para evitar o uso abusivo do MED. Em 2026, o Banco Central ampliou de 30 para 80 dias o prazo para quem recebeu um Pix legítimo contestar uma devolução indevida. Isso mostra que a ferramenta é séria e precisa ser usada com base em fatos bem documentados.
Os golpes que mais chegam ao atendimento
Embora as técnicas mudem rápido, alguns roteiros se repetem com frequência:
- Golpe do falso parente: alguém se passa por filho, neto ou sobrinho que “trocou de número” e pede dinheiro com urgência.
- Golpe da falsa central: um suposto funcionário do banco liga avisando de uma “compra suspeita” e conduz a vítima a fazer transferências “de segurança”.
- Golpe do falso advogado: o golpista usa dados reais de um processo para pedir o pagamento de “custas” ou “taxas” para liberar valores. O tema motivou o PL 4.709/2025, aprovado na Câmara em março de 2026 e ainda em tramitação.
- Golpe do falso investimento: promessas de rendimentos altos em plataformas que parecem profissionais e depois desaparecem com o dinheiro.
- Golpe da falsa venda: anúncios de produtos, ingressos ou serviços que nunca são entregues.
Em todos eles, o dinheiro sai por Pix para contas de passagem. E em todos eles valem as mesmas regras: agir rápido, preservar provas e atuar nas duas frentes.
Os cinco erros mais comuns da vítima
- Esperar para “ver se resolve”. Cada hora reduz a chance de bloqueio de saldo.
- Achar que o boletim de ocorrência basta. O BO é o começo. Sem acompanhamento, ele pode ficar parado entre milhares de outros.
- Aceitar a primeira negativa do banco. A recusa do MED não encerra o direito de discutir a responsabilidade da instituição.
- Apagar as conversas por vergonha. A prova do golpe está justamente nelas.
- Pagar a “taxa de recuperação”. Golpistas abordam vítimas oferecendo recuperar o dinheiro mediante pagamento antecipado. É um segundo golpe. Desconfie de qualquer contato não verificado.
Como se proteger daqui para frente
Depois de um golpe, é comum que a vítima volte a ser procurada, seja pelos mesmos criminosos, seja por outros que compram listas de pessoas que já caíram em fraudes. Algumas medidas simples reduzem esse risco:
- Combine uma palavra de segurança com a família. Antes de qualquer pedido de dinheiro por mensagem, a pessoa deve confirmar a palavra ou ligar para o número antigo do parente.
- Ajuste os limites do Pix. Os bancos permitem reduzir o limite noturno e o limite por transação. Desde as novas regras do Banco Central, há limites menores para dispositivos não cadastrados.
- Desconfie da urgência. Pressa, segredo e emoção são os três ingredientes de quase todo golpe. Quanto mais urgente o pedido, mais motivo para parar e confirmar.
- Nunca passe códigos recebidos por SMS. Nenhum banco, empresa ou parente legítimo precisa do código que chegou no seu celular.
- Acompanhe a sua vida financeira. O Registrato, sistema gratuito do Banco Central, mostra contas, chaves Pix e empréstimos em seu nome e ajuda a detectar fraudes paralelas.
Perguntas frequentes
Caí num golpe do Pix. Qual é a primeira coisa a fazer?
Contestar a transação no aplicativo do seu banco, pelo botão do MED, o mais rápido possível. Depois, registrar o boletim de ocorrência e guardar todas as provas. A velocidade aumenta a chance de ainda haver saldo para bloquear na conta do golpista.
O banco é obrigado a devolver o dinheiro do golpe?
Não automaticamente. O STJ entende que o banco responde por fraudes ligadas ao risco da atividade bancária (Súmula 479), mas decidiu em 2026 (REsp 2.209.868) que é preciso demonstrar falha no serviço, como transações incompatíveis com o perfil do cliente ou falhas de segurança. Cada caso deve ser analisado com base nas provas.
Quanto tempo tenho para contestar pelo MED?
A contestação deve ser feita o quanto antes. Os prazos regulamentares existem, mas, na prática, o fator decisivo é a velocidade, porque o dinheiro costuma ser transferido em minutos para outras contas.
Preciso de advogado para registrar o boletim de ocorrência?
Não. O BO pode ser feito pela própria vítima, inclusive pela internet. A atuação técnica ajuda depois, na notícia-crime qualificada, nos pedidos de quebra de sigilo, no acompanhamento do inquérito e na ação contra o banco.
O golpe aconteceu antes de maio de 2026. Isso muda algo?
Pode mudar. Para fatos anteriores a 4 de maio de 2026, a necessidade de representação da vítima ainda pode ser discutida, e o prazo em regra é de seis meses a partir de quando ela soube quem é o autor (art. 38 do CPP). Vale buscar orientação rapidamente.
Posso processar o golpista para receber o dinheiro de volta?
Sim, mas primeiro é preciso saber quem ele é. Por isso a investigação criminal é tão importante: ela identifica os titulares das contas que receberam os valores. Além disso, na sentença penal condenatória o juiz fixa um valor mínimo de reparação (art. 387, IV, do CPP).
O titular da conta que recebeu meu dinheiro também responde?
Pode responder, se ficar demonstrado que ele cedeu a conta sabendo que seria usada para movimentar dinheiro de crime. Desde 4 de maio de 2026, essa conduta é crime próprio (art. 171, § 2º, VII, do CP). Mas há titulares que também foram enganados, e a investigação é que vai esclarecer o papel de cada um.
Onde o caso vai ser investigado se o golpista está em outro estado?
Nos golpes por transferência, depósito ou Pix, a competência é do local do domicílio da vítima (art. 70, § 4º, do CPP), o que facilita o acompanhamento.
Fui vítima do golpe do falso advogado. O que muda?
O roteiro de providências é o mesmo: contestação, BO, provas e análise das duas frentes. Há, além disso, um projeto de lei específico (PL 4.709/2025) em tramitação no Congresso, voltado a fraudes que usam dados de processos judiciais.
O valor que perdi é pequeno. Ainda assim faz sentido buscar a Justiça?
Depende do caso e das provas. Para valores menores, os Juizados Especiais Cíveis permitem ações de até 40 salários mínimos, e nas causas de até 20 salários mínimos a própria parte pode ir sem advogado (art. 9º da Lei 9.099/1995). Ainda assim, a análise prévia ajuda a entender se há falha do banco a ser demonstrada e qual é o caminho mais eficiente.
Alguém me procurou oferecendo recuperar o dinheiro mediante uma taxa. Devo pagar?
Não. Esse é um golpe conhecido, aplicado justamente em quem acabou de perder dinheiro. Confirme sempre a identidade de quem faz contato e desconfie de qualquer pedido de pagamento antecipado.
Conclusão
Ser vítima de um golpe digital não é sinal de ingenuidade. É o resultado de um crime praticado por estruturas cada vez mais organizadas, que movimentam bilhões de reais e contam com a demora e o constrangimento de quem foi enganado.
Os números mostram que o caminho sem ação tem pouca chance de recuperação: só 8,9% do dinheiro roubado via Pix voltou pelo MED e menos de 3 em cada 100 boletins de estelionato viraram processo. Por outro lado, a vítima que age rápido, preserva as provas e atua de forma coordenada nas frentes criminal e bancária aumenta muito as chances de identificar os responsáveis e de construir a prova de falha do banco que a Justiça passou a exigir.
Se você ou alguém da sua família caiu num golpe, a recomendação é não esperar. Nossa equipe está à disposição pelos canais oficiais do escritório para orientar os próximos passos de forma clara e sigilosa. O trabalho é técnico, mas a decisão é do juiz, e não podemos garantir resultado.
Fontes consultadas
Dados e decisões citados neste artigo, com links para conferência. Consulta realizada em novembro de 2026.
- O POVO+. A cada R$ 100 em golpes no Pix, instituições devolvem apenas R$ 8,90 (24/07/2026). https://mais.opovo.com.br/reportagens-especiais/2026/07/24/a-cada-rs-100-em-golpes-no-pix-instituicoes-devolvem-apenas-rs-890.html
- Fórum Brasileiro de Segurança Pública. Anuário 2026, infográfico. https://forumseguranca.org.br/wp-content/uploads/2026/07/anuario-2026-infografico.pdf
- Congresso em Foco. Golpes eletrônicos passam de 286 mil para 346,7 mil (jul/2026). https://www.congressoemfoco.com.br/noticia/120722/roubos-de-celulares-apresentaram-queda-em-2025-veja-cidades-lideres
- Revista Oeste. Crimes exclusivamente eletrônicos cresceram 20,6% (jul/2026). https://revistaoeste.com/brasil/em-2025-roubos-diminuiram-no-brasil-mas-golpes-dispararam/
- Jovem Pan. Estelionatos sobem 3,1% e Brasil registra 258 golpes por hora (23/07/2026). https://jovempan.com.br/?p=263399
- Serasa Experian. Contas laranja potenciais crescem mais de 60% (18/03/2026). https://www.serasaexperian.com.br/sala-de-imprensa/prevencao-a-fraude/contas-laranja-potenciais-crescem-mais-de-60-em-dois-anos-no-brasil-aponta-estudo-da-serasa-experian/
- MED 2.0 passa a ser obrigatório (02/02/2026). https://www.infomoney.com.br/minhas-financas/med-2-0-passa-a-ser-obrigatorio-em-todas-as-plataformas-que-oferecem-pix/
- Money Times. Pix agora é rastreado: MED 2.0 obrigatório (02/02/2026). https://www.moneytimes.com.br/pix-agora-e-rastreado-nova-ferramenta-obrigatoria-passa-a-valer-hoje-e-segue-o-caminho-do-dinheiro-otrp/
- Correio Braziliense. Pix: novas regras para devolução, até 11 dias (03/02/2026). https://edicao.correiobraziliense.com.br/correiobraziliense/2026/02/03/1355d6/pdf/A08-ECO-0302-DIG.pdf
- O POVO. BC permite boletim de ocorrência e prints na contestação. https://www.opovo.com.br/trends/pix-muda-de-novo-regra-amplia-rastreamento-do-dinheiro-em-contestacoes-de-fraude-e-altera-o-caminho-do-reembolso/
- Finsiders Brasil. BC amplia de 30 para 80 dias o prazo para contestar devoluções (set/2026). https://finsidersbrasil.com.br/pagamentos/pix/com-med-2-0-bc-quer-diminuir-falsos-positivos-e-rastrear-laranjas/
- Sem transações incompatíveis com perfil de cliente, banco não responde por golpe da falsa central (15/07/2026). https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias/2026/15072026-Sem-transacoes-incompativeis-com-perfil-de-cliente–banco-nao-responde-por-golpe-da-falsa-central.aspx
- Íntegra do REsp 2.209.868/SP. https://www.rotajuridica.com.br/wp-content/uploads/2026/07/Leia-aqui-a-integra-do-REsp-2.209.868.pdf
- Agência Brasil. Febraban endurece regras contra contas laranja (27/10/2025). https://agenciabrasil.ebc.com.br/economia/noticia/2025-10/febraban-endurece-regras-contra-contas-laranja-e-bets-irregulares
- Lei nº 15.397/2026 (Câmara dos Deputados). https://www2.camara.leg.br/legin/fed/lei/2026/lei-15397-30-abril-2026-799020-publicacaooriginal-179083-pl.html
- Meu Site Jurídico. Considerações práticas sobre a Lei 15.397/2026: ação pública incondicionada (13/05/2026). https://meusitejuridico.editorajuspodivm.com.br/2026/05/13/consideracoes-praticas-sobre-a-lei-15-397-2026/
- Código de Processo Penal, arts. 38, 63, 70, § 4º, 268 e 387, IV; Código Penal, art. 171; Lei Complementar 105/2001; Súmula 479 do STJ. https://www.planalto.gov.br/ccivil_03/decreto-lei/del3689compilado.htm
Aviso: este artigo tem caráter exclusivamente informativo e não substitui a análise individual de um caso por advogado. Não há promessa de resultado. As personas citadas são ilustrativas e não correspondem a clientes reais. Gutemberg Amorim Advogados · OAB/GO 33.567.