Revisão bancária empresarial antes de renovar ou renegociar a dívida
A empresa vende, entrega e paga fornecedores, mas chega à renovação do capital de giro sem conseguir explicar o saldo cobrado pelo banco. O gerente oferece uma prestação menor, pede uma nova assinatura e inclui os sócios como garantidores. Antes de aceitar, a direção precisa responder a uma pergunta concreta: a proposta reorganiza uma dívida conferida ou apenas transfere um saldo desconhecido para um contrato mais longo?
A revisão bancária empresarial começa pela leitura dos instrumentos e pela reconstrução financeira da operação. Ela pode identificar uma divergência, confirmar o cálculo apresentado ou mostrar que a dificuldade principal está na capacidade de pagamento. Cada conclusão exige uma resposta diferente.
Este artigo se dirige a empresários, administradores, diretores financeiros e sócios envolvidos em operações relevantes, especialmente exposições bancárias acima de R$ 100 mil. Esse valor delimita o público deste conteúdo. Não cria um direito especial de revisão, nem demonstra irregularidade pelo tamanho da dívida.
O objetivo é ajudar a empresa a decidir antes de renovar uma Cédula de Crédito Bancário, conhecida como CCB, consolidar contratos ou oferecer novas garantias. Também explicamos como distinguir a situação empresarial das dívidas pessoais do sócio e quais documentos permitem transformar uma suspeita em uma questão verificável.
O custo do crédito empresarial no contexto atual
Na nota publicada em 29 de outubro de 2026, o Banco Central informou que a taxa média do crédito com recursos livres para pessoas jurídicas passou de 24,0% ao ano em agosto para 24,4% em setembro. A variação foi de 0,4 ponto percentual. A mesma publicação registrou inadimplência de 4,2% nessa carteira e estoque de aproximadamente R$ 1,6 trilhão. Consulte a nota e a tabela oficiais do Banco Central.
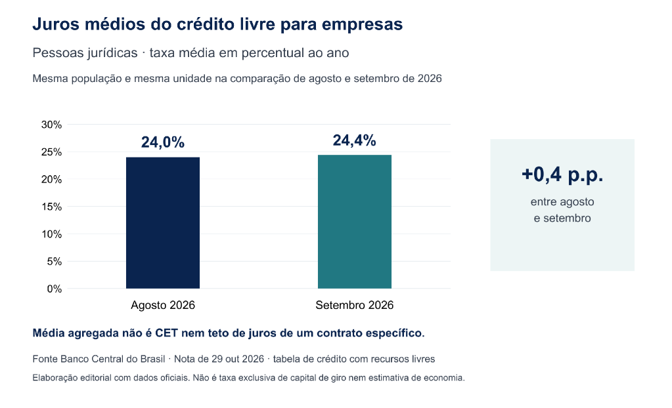
Elaboração editorial com dados do Banco Central para crédito livre PJ. Taxa média de agosto 24,0% a.a. e setembro 24,4% a.a. Nota de 29/10/2026. A média não é teto de juros.
São indicadores agregados. A média reúne modalidades distintas, enquanto a inadimplência mede uma parcela da carteira de crédito, não a proporção de empresas brasileiras com problemas. Nenhum desses números comprova abuso em um contrato específico.
Para o gestor, a utilidade está em reconhecer o ambiente de custo e exigir uma comparação adequada. Uma operação antiga, com garantia e prazo próprios, não deve ser confrontada automaticamente com a média geral mais recente. A decisão depende da linha contratada, da época e das condições efetivas.
Quais situações justificam conferir a dívida
O momento de analisar pode surgir antes do atraso. A empresa percebe que a parcela está comprometendo investimentos, recebe uma proposta de renovação ou pretende mudar sua estrutura de crédito. Nessas situações, a documentação deve explicar o custo que será mantido e os compromissos que serão adicionados.
Alguns sinais ajudam a formular a dúvida:
- o saldo da renegociação não corresponde aos demonstrativos disponíveis;
- pagamentos identificados pela contabilidade não aparecem na evolução apresentada;
- a taxa aplicada parece diferente da proposta ou do instrumento assinado;
- seguros e despesas foram incorporados ao principal sem explicação suficiente;
- o novo crédito serve principalmente para liquidar operações anteriores;
- a garantia pretendida compromete recebíveis ou bens importantes para a atividade.
Esses sinais são pontos de investigação. Um saldo pode crescer por encargos de atraso previstos, variação de indexador ou incorporação contratada de despesas. Também pode conter erro ou cobrança contestável. A conclusão exige separar essas possibilidades.
Defina o problema em uma frase: “não localizamos o abatimento deste pagamento” é mais útil do que “o banco está cobrando tudo errado”. A primeira formulação aponta um evento, uma prova e um pedido de esclarecimento. A segunda ainda não permite reproduzir o cálculo ou avaliar o fundamento jurídico.
Por que a análise da empresa exige enquadramento próprio
Aplicar ao capital de giro todas as regras destinadas ao consumidor pode conduzir a uma estratégia inadequada. O STJ tem afastado a incidência automática do Código de Defesa do Consumidor em crédito utilizado para fomentar a atividade empresarial. A finalidade da contratação importa, e a condição de microempresa, sozinha, não demonstra vulnerabilidade suficiente. Veja a explicação institucional do STJ sobre o consumidor pessoa jurídica.
Quando o regime civil e empresarial é aplicável, a análise continua possível, mas precisa de fundamento compatível. O Código Civil prevê intervenção mínima e revisão excepcional dos contratos. O artigo 478 exige circunstâncias específicas para a resolução por onerosidade excessiva; não garante redução apenas porque o crédito ficou caro ou o caixa piorou. Consulte os artigos 421 a 422 e 478 a 480 do Código Civil.
Por isso, o primeiro parecer deve identificar a natureza da operação e os fundamentos que efetivamente podem ser utilizados. Uma promessa genérica de revisão “pelo CDC ou pelo Código Civil” não substitui esse exame.
A média do Banco Central não é um teto universal
Comparar juros pode revelar uma diferença que merece explicação. Para isso, é necessário selecionar a modalidade, o período e a unidade de taxa corretos. Capital de giro, conta garantida, antecipação de recebíveis e financiamento de equipamento não são produtos equivalentes.
Também devem ser considerados prazo, garantias, risco e condições da contratação. Em notícia sobre julgamento de mútuo bancário, o STJ esclareceu que ultrapassar múltiplos previamente escolhidos da média, isoladamente, não resolve a avaliação da abusividade. Leia o esclarecimento oficial sobre patamares predeterminados de juros.
O Tema Repetitivo 27 admite revisão excepcional quando caracterizada relação de consumo e demonstrado o abuso no caso concreto. Esse requisito impede transportar a tese automaticamente para qualquer empréstimo empresarial. Consulte o Tema 27 do STJ.
A questão permanece relevante no acompanhamento jurisprudencial. Na consulta realizada em 2 de novembro de 2026, a ficha do Tema 1378 apresentava situação de afetado, sem tese final nela publicada, discutindo justamente o uso exclusivo de médias ou outros critérios prévios. Acompanhe a ficha oficial do Tema 1378.
Taxa CET e indexador respondem a perguntas diferentes
O Custo Efetivo Total, ou CET, consolida encargos e despesas considerados na contratação em uma taxa anual. A Resolução CMN 4.881 disciplina sua informação para pessoas naturais, inclusive empresários individuais, e pessoas jurídicas classificadas como microempresas ou empresas de pequeno porte. Não se deve estender indistintamente esse âmbito a qualquer empresa de grande porte.
A norma inclui componentes como juros, tarifas, tributos e seguros. Referenciais que variam ao longo do contrato recebem tratamento específico: ficam fora do cálculo do CET e devem ser informados no demonstrativo. Portanto, uma operação vinculada a índice variável exige leitura adicional sobre sua evolução. Consulte a Resolução CMN 4.881 e suas regras de transparência.
Na prática, peça que a proposta esclareça o que está prefixado, o que varia, quais despesas são pagas no início e quais serão financiadas. CET maior que a taxa anunciada não significa necessariamente duplicidade. O problema pode estar na falta de informação ou em um componente específico, cuja contratação e cálculo precisam ser conferidos.
Uma taxa aparentemente menor também pode vir acompanhada de prazo maior, seguro adicional ou garantia mais onerosa. A comparação deve reunir todas essas condições na mesma análise.
Como reconstruir o saldo antes de discutir sua revisão
Uma reconstrução confiável começa pela operação original. Localize o instrumento, a data de liberação, o crédito efetivamente disponibilizado e as despesas incorporadas. Quando houve refinanciamento, registre a destinação do dinheiro: qual parte liquidou contrato anterior e qual parte ingressou no caixa.
Depois, organize os eventos em ordem cronológica. Cada pagamento precisa ter data, valor, comprovante e correspondência no demonstrativo. Registre estornos, amortizações extraordinárias, períodos de carência e eventuais mudanças de taxa. A comparação entre saldos exige a mesma data de referência.
O cálculo deve mostrar o caminho percorrido até o resultado. Uma planilha útil permite localizar a origem de cada lançamento e compreender a fórmula aplicada. Se um mês está sem extrato ou uma taxa não foi documentada, a limitação deve permanecer visível.
É recomendável separar o cálculo que reproduz as condições contratadas de outro que testa a consequência de uma divergência identificada. Se a planilha começa excluindo todos os encargos e substituindo a taxa por uma média geral, o resultado pode refletir apenas premissas escolhidas pelo autor.
O relatório precisa distinguir saldo informado pelo banco, saldo reproduzido com os documentos e eventual diferença tecnicamente demonstrada. A qualificação jurídica vem em seguida: nem toda diferença matemática decorre de ilegalidade, e uma cláusula questionável pode exigir informações adicionais para quantificar seu efeito.
Para aprofundar a organização de várias operações, o mapa do passivo bancário empresarial aborda credores, garantias e fluxo de caixa de forma integrada.
Capitalização tarifas e seguros precisam de exame específico
Capitalização significa incorporar juros à base dos períodos seguintes. A Súmula 539 do STJ admite periodicidade inferior à anual em operações do Sistema Financeiro Nacional contratadas a partir de 31 de março de 2000, desde que expressamente pactuada. A Súmula 541 também trata da relação entre as taxas mensal e anual previstas. O nome da fórmula não basta para concluir pela ilegalidade.
Outros entendimentos ajudam a evitar conclusões precipitadas. A Súmula 382 esclarece que juros superiores a 12% ao ano, por si só, não demonstram abuso. A Súmula 286 permite discutir eventuais ilegalidades anteriores mesmo após renegociação ou confissão de dívida. Consulte os enunciados oficiais das súmulas do STJ.
Em tarifas e seguros, identifique o serviço, a autorização, a cláusula e a evidência da contratação. Quando o custo foi financiado, confira como ele entrou no principal e nos pagamentos. Não conte a mesma despesa duas vezes na apuração de uma possível diferença.
Operações com recursos direcionados, como determinadas linhas de fomento, precisam de enquadramento próprio. Evite aplicar automaticamente a elas uma taxa de crédito livre ou o mesmo conjunto de premissas utilizado em outro empréstimo.
Uma parcela menor pode aumentar o compromisso total
Considere uma simulação fictícia, sem representar cliente ou proposta real. Uma empresa analisa duas alternativas para o mesmo saldo de referência. A primeira prevê 36 parcelas de R$ 18 mil, totalizando R$ 648 mil. A segunda prevê 72 parcelas de R$ 12 mil, totalizando R$ 864 mil.
A segunda alternativa reduz a prestação em R$ 6 mil, mas acrescenta R$ 216 mil à soma nominal dos pagamentos e prolonga a obrigação por mais 36 meses. Isso não permite afirmar que uma proposta é juridicamente abusiva ou que a outra é sempre melhor.
Uma empresa pode precisar de alívio mensal para continuar operando. Outra pode suportar a prestação maior e preferir encerrar o compromisso antes. A decisão exige considerar receitas conservadoras, sazonalidade, custos essenciais e os riscos das garantias.
O exemplo desconsidera despesas adicionais, inflação, indexadores, valor do dinheiro no tempo e regras de liquidação antecipada. Não é cálculo de CET nem comparação de valor presente. Ele demonstra por que a prestação e a soma nominal precisam aparecer separadamente na discussão da diretoria.
Antes de decidir, peça as minutas completas. Condições de carência, vencimento antecipado e perda de benefícios podem alterar significativamente o efeito de um novo atraso.
O que muda para os sócios e os recebíveis da empresa
O aditivo pode alterar mais do que juros e vencimentos. Examine quem assina e em qual qualidade, quais bens ou receitas ficam vinculados e se a garantia alcança somente a operação indicada ou também obrigações futuras. Aval, fiança e coobrigação precisam ser identificados corretamente.
Não avalie a exposição pessoal somente pelo local da assinatura. Uma pessoa pode assinar como representante da empresa e também assumir obrigação em cláusula própria. O alcance depende do instrumento e do regime aplicável, exigindo leitura de todas as páginas e anexos.
Recebíveis vinculados também afetam o caixa disponível. Registre quanto da receita futura já será direcionado ao banco e compare essa retenção com os desembolsos operacionais. Faturar um valor não significa dispor integralmente dele para pagar a nova prestação.
Na minuta, procure regras sobre liberação de garantias, cancelamento de registros, quitação de operações anteriores e alcance do acordo. Se o objetivo é encerrar determinado contrato, essa consequência precisa estar documentada e ser conferida após a implementação.
Dívida empresarial e superendividamento pessoal são situações distintas
O procedimento de superendividamento previsto no CDC é dirigido ao consumidor pessoa natural de boa-fé e às suas dívidas de consumo, preservadas as condições e exclusões legais. Não é um mecanismo geral de repactuação para o CNPJ. Veja os artigos 54 A e 104 A do Código de Defesa do Consumidor.
Assinar um aval pessoal de crédito empresarial não transforma automaticamente a obrigação em dívida de consumo. O mesmo cuidado vale quando o empresário contrata no CPF um empréstimo destinado à atividade produtiva: titularidade e finalidade precisam ser examinadas juntas.
Pode existir, paralelamente, um problema pessoal. O sócio usa crédito para despesas familiares, reduz sua renda e passa a financiar compromissos domésticos enquanto tenta sustentar a empresa. Nesse caso, separe contratos, receitas, despesas e garantias de cada esfera antes de avaliar os caminhos jurídicos.
Para organizar dívidas pessoais ou uma situação em que obrigações pessoais e empresariais aparecem misturadas, é possível iniciar o diagnóstico de superendividamento. Informe a finalidade empresarial quando houver. O diagnóstico é uma triagem inicial e não confirma o enquadramento legal; para demanda exclusivamente do CNPJ, a análise empresarial indicada ao final é o caminho específico.
Quais documentos permitem uma análise útil
Prepare uma pasta por operação, com identificação do banco, número do contrato e data. Dentro dela, preserve os arquivos originais e suas versões. Uma imagem da prestação no aplicativo pode ajudar a registrar a cobrança, mas não substitui todo o conteúdo contratado.
A pasta inicial deve reunir:
- contrato completo, condições gerais, CCB e anexos;
- instrumentos anteriores incorporados, aditivos e confissões de dívida;
- proposta recebida, taxas, demonstrativos e composição das despesas;
- comprovantes de liberação e de cada pagamento relevante;
- extratos e memória de evolução do débito na data indicada;
- apólices, autorizações e documentos das garantias;
- comunicações de cobrança, notificações e propostas de acordo;
- documentos do processo, quando houver citação ou bloqueio.
Para avaliar a capacidade de pagamento, acrescente um fluxo de caixa conservador, despesas operacionais essenciais e calendário de recebimentos. Separe números previstos de valores já disponíveis. O objetivo é impedir que uma proposta juridicamente compreensível seja aceita sem condições de cumprimento.
Se faltar documento, registre o pedido realizado e o protocolo. Indique o intervalo ou anexo ausente e como isso limita a conclusão. Uma análise parcial pode apontar a próxima diligência, sem apresentar como definitivo um valor construído com dados incompletos.
Compartilhe os documentos por canal seguro. Extratos e contratos empresariais podem conter dados de sócios, empregados e terceiros. A LGPD orienta o tratamento necessário, adequado e seguro de dados pessoais. Nunca forneça senha bancária, token ou acesso remoto ao aparelho. Consulte a Lei Geral de Proteção de Dados.
Como agir diante de cobrança bloqueio ou execução
Uma conversa de renegociação não substitui a defesa de um processo. Se a empresa recebeu citação, notificação ou ordem de bloqueio, encaminhe o documento integral para análise e registre a data em que foi recebido. O prazo depende da medida e de sua forma de comunicação.
É necessário distinguir bloqueio judicial de dinheiro, penhora de faturamento e retenção decorrente de garantia contratual. O CPC disciplina a indisponibilidade de ativos e sua eventual excessividade; também prevê critérios para penhora de faturamento e exige que o devedor indique alternativa eficaz ao alegar maior gravosidade. O pedido depende da medida concreta e da prova apresentada.
Uma tutela de urgência exige elementos sobre a probabilidade do direito e o perigo de dano ou risco ao resultado útil do processo. Não existe prazo universal de 24 ou 48 horas para obter decisão favorável. Consulte os artigos 300 805 854 e 866 do CPC.
Apresente documentos sobre origem dos recursos, compromissos operacionais, constrição e alternativas disponíveis. A afirmação de que o dinheiro paga a folha não produz, sozinha, uma liberação automática.
Como transformar a dúvida em um pedido objetivo ao banco
Antes de uma reunião, escolha os pontos que precisam de resposta e associe cada um ao respectivo documento. A equipe financeira pode preparar um quadro com a data, o lançamento, a evidência disponível e a informação solicitada. Isso facilita conferir depois se a instituição respondeu ao que foi perguntado.
Se a divergência envolve pagamento, apresente o comprovante e peça sua localização na evolução do débito. Se envolve despesa incorporada, solicite a identificação do serviço e o documento de contratação. Se envolve a passagem de um contrato para outro, peça o demonstrativo do saldo liquidado e dos novos valores adicionados.
Registre separadamente o pedido comercial. Solicitar uma parcela menor por dificuldade de caixa é diferente de demonstrar cobrança divergente. Misturar as duas discussões pode fazer a empresa aceitar uma condição de prazo como se ela tivesse resolvido uma dúvida sobre a origem do saldo.
Após receber a resposta, confira os anexos e atualize a relação de pendências. Uma confirmação verbal de que “está tudo certo” não permite reproduzir os números. Da mesma forma, uma correção identificada em determinado mês não demonstra que todos os demais períodos apresentam o mesmo problema.
Essa organização é uma recomendação operacional. Ela não substitui os requisitos de uma medida jurídica nem assegura que o banco aceite rever condições. Seu propósito é tornar a interlocução documentada e reduzir decisões baseadas em informações incompletas.
O acordo precisa caber no caixa dos meses mais difíceis
Depois de conferir a obrigação, teste a proposta com a realidade da empresa. Use recebimentos prováveis, considere impostos e custos necessários à entrega e identifique valores já vinculados a outras operações. Não trate limite de crédito disponível como receita recorrente.
Faça uma projeção semanal para o período inicial e outra mensal até o fim do compromisso. Observe quando termina a carência, quando vencem obrigações sazonais e como uma perda de faturamento afetaria a prestação. Se a proposta só cabe mediante uso permanente de novo crédito, essa dependência precisa ficar explícita na decisão.
Empresas com contratos concentrados em poucos clientes devem considerar atrasos de recebimento. Um valor a receber pode ser provável e, ainda assim, entrar depois do vencimento bancário. A diferença de datas pode exigir uma condição de pagamento distinta, mesmo quando a margem do negócio é positiva.
Documente as premissas aprovadas pela direção e os responsáveis pelo acompanhamento. A conferência contratual e a gestão do caixa se complementam: identificar uma cobrança questionável não elimina um problema operacional, enquanto organizar o fluxo não dispensa verificar o saldo que será reconhecido no novo instrumento.
Como decidir o próximo passo após a conferência
O relatório deve permitir uma decisão de gestão. Se o saldo for confirmado, a prioridade pode ser negociar condições compatíveis com a operação. Se houver divergência demonstrável, formule um pedido específico de esclarecimento ou correção, indicando o documento e o efeito financeiro encontrado.
Quando a prova estiver incompleta, a próxima entrega pode ser obter documentos. Quando houver processo, a estratégia precisa considerar a defesa já necessária. Nem toda auditoria deve terminar em ação revisional, e nem toda dificuldade financeira nasce de uma cobrança indevida.
Compare o custo da análise, eventual apoio contábil, despesas processuais, tempo e riscos com a dimensão econômica da questão. Esses fatores devem ser conhecidos antes da contratação. Recuperação estimada não é dinheiro disponível no caixa.
Defina ainda quem acompanhará a implementação do que for ajustado. Alteração de parcela, abatimento, liberação de garantia e encerramento de contrato precisam aparecer nos documentos e nos lançamentos seguintes. Um acordo assinado exige conferência posterior para verificar seu cumprimento.
O que analisamos em casos como esse
Conforme o escopo contratado e os documentos disponíveis, a análise pode compreender:
- finalidade do crédito e regime jurídico da operação empresarial;
- ligação entre contratos, aditivos, refinanciamentos e saldo atual;
- taxa pactuada, indexador, capitalização e despesas incorporadas;
- correspondência dos pagamentos com a evolução do débito;
- comparação tecnicamente adequada com referências da época;
- autorizações, serviços e seguros relacionados à contratação;
- alcance de avais, fianças, coobrigações e garantias reais;
- comprometimento de recebíveis e capacidade de cumprir uma proposta;
- notificações, processos, prazos e medidas já incidentes;
- fundamento de cada pedido, limitações e necessidade de cálculo especializado.
O acompanhamento pode envolver solicitação de documentos, revisão de respostas, discussão de condições e conferência do novo instrumento. As entregas e responsabilidades precisam ser definidas, inclusive quando houver atuação contábil ou financeira complementar.
Perguntas frequentes
1 A empresa precisa atrasar para revisar o contrato
Não. A conferência pode ocorrer antes de renovação, aditivo ou quitação. Ela serve para compreender o saldo e as condições que serão mantidas. Provocar atraso para tentar obter desconto acrescenta riscos e não assegura uma proposta melhor.
2 Contrato acima de cem mil reais tem revisão facilitada
O valor não cria essa regra. Ele indica uma exposição relevante para este conteúdo e para a organização da análise. A viabilidade depende da operação, do fundamento e da documentação, mesmo quando a dívida é muito superior.
3 Juros trinta por cento acima da média comprovam abuso
Não existe esse critério universal. A comparação precisa ser pertinente, e a diferença isolada não encerra o exame jurídico. É necessário conferir modalidade, época, risco, garantias e regime aplicável, além do cálculo efetivamente utilizado.
4 A microempresa sempre tem proteção do CDC
Não. A classificação empresarial, sozinha, não resolve o enquadramento. No crédito destinado ao fomento da atividade, a jurisprudência do STJ exige cuidado próprio. Não presuma aplicação consumerista apenas porque a empresa é pequena ou o contrato foi apresentado por adesão.
5 Renegociar elimina qualquer discussão anterior
A Súmula 286 admite discutir eventuais ilegalidades de contratos anteriores. Ainda assim, preserve a cadeia documental e examine o instrumento antes de assinar. Isso não torna irrelevantes as novas garantias, as declarações feitas ou os efeitos econômicos da renegociação.
6 O sócio avalista pode usar automaticamente o superendividamento
Não. Ser pessoa física não transforma toda obrigação em dívida de consumo. A finalidade empresarial e a natureza da garantia precisam ser avaliadas. Dívidas pessoais coexistentes devem ser identificadas separadamente, com seus documentos e condições.
7 Seguro ou tarifa pode ser retirado só por aumentar o saldo
Não basta essa constatação. É preciso examinar contratação, informação, serviço e regra aplicável. A conclusão pode atingir uma despesa específica ou confirmar sua regularidade. Não se deve excluir todos os componentes sem justificar cada alteração.
8 Pedir revisão permite parar de pagar
A Súmula 380 esclarece que a simples propositura da ação revisional não impede a caracterização da mora. Uma solicitação administrativa também não deve ser interpretada como suspensão concedida pelo banco. Qualquer alteração de pagamentos exige avaliação das consequências e de eventual medida ou acordo específico.
9 Toda dívida empresarial pode ser revista por dez anos
Não é seguro adotar essa fórmula. O prazo depende da pretensão, do contrato, dos fatos e das regras aplicáveis. Apresente as datas e os documentos para análise; não descarte um caso nem espere para agir com base em um prazo genérico.
10 Auditoria garante restituição ou desconto
Não. O trabalho pode confirmar o saldo, identificar falta de documentos ou demonstrar uma divergência. Cada resultado orienta um encaminhamento. A devolução de valores e as condições de eventual acordo dependem dos fundamentos, da prova e da posição das partes ou da decisão judicial.
11 O que levar se a proposta vence em poucos dias
Reúna a minuta integral, o contrato atual, o saldo na data indicada, os comprovantes disponíveis e as garantias exigidas. Informe o prazo comercial e eventual processo. Isso permite identificar o que já pode ser avaliado e quais documentos ainda são necessários antes da decisão.
Como apresentar a situação da sua empresa
Registre em uma página o objetivo da análise, as operações envolvidas, a dúvida sobre a cobrança, a proposta recebida e a existência de garantias ou processos. Indique quais documentos estão disponíveis e o que ainda foi solicitado ao banco.
Para compreender a análise voltada ao CNPJ, acesse a página de revisão bancária empresarial e apresente a situação com os documentos organizados. A avaliação deve definir o escopo adequado antes de qualquer decisão sobre renegociação ou medida judicial.
Conteúdo informativo com pesquisa em 2 de novembro de 2026. Não substitui análise jurídica e financeira individual nem representa promessa de desconto, revisão ou recuperação de valores.