Plano de saúde empresarial como revisar a renovação e proteger a equipe
A proposta de renovação chega com um aumento que não cabe no orçamento.
O financeiro procura uma mensalidade menor, o RH recebe dúvidas dos colaboradores e a diretoria precisa decidir antes do próximo vencimento. Ao mesmo tempo, pode haver consultas agendadas, dependentes em acompanhamento e pessoas que precisam manter um tratamento.
Para a empresa, revisar o plano de saúde exige olhar além do percentual. É necessário entender o contrato, conferir a cobrança, identificar riscos assistenciais e documentar a decisão. Aceitar o reajuste, negociar, mudar de produto ou discutir uma irregularidade são caminhos que precisam ser comparados com informações suficientes.
O primeiro passo é organizar a situação atual e separar três perguntas: o aumento está demonstrado, a alternativa atende à equipe e a transição preserva os cuidados necessários? Responder apenas à primeira pode deixar um problema importante sem solução.
Este artigo foi preparado para empresários, responsáveis financeiros, gestores de RH e administradores que decidem sobre o benefício. Reúne dados da ANS, regras de contratação, documentos e providências para avaliar a renovação. O foco é a gestão do contrato empresarial e sua relação com os beneficiários, com fontes conferidas em 2 de novembro de 2026.
Se houver risco clínico, a pessoa afetada deve procurar atendimento de saúde imediatamente. A revisão contratual e a orientação jurídica podem ocorrer em paralelo, sem condicionar o cuidado ao preenchimento de um diagnóstico ou à conclusão de uma negociação comercial.
A decisão empresarial envolve custo contrato e assistência
O plano aparece como despesa periódica, mas sua alteração afeta a rotina de quem depende dele. Uma economia no primeiro boleto pode vir acompanhada de mudança de rede, acomodação, abrangência ou participação do empregado. Por outro lado, manter uma cobrança sem conferência pode comprometer recursos que a empresa precisa planejar.
Uma análise útil começa pela identificação do motivo da revisão. A empresa recebeu um reajuste sem memória de cálculo? Houve cancelamento? A rede deixou de atender às necessidades? Existe negativa de cobertura a um colaborador? O contrato atual ficou financeiramente difícil de sustentar? Esses fatos podem coexistir, mas não têm o mesmo fundamento nem a mesma providência.
| Frente da decisão | Pergunta principal | Informação necessária |
| Financeira | Qual será o custo efetivo do benefício | Fatura, população e projeção de despesas |
| Contratual | O que está sendo cobrado ou alterado | Contrato, aditivos e justificativa |
| Assistencial | Quem pode perder acesso na mudança | Rede, autorizações e cuidados em andamento |
| Operacional | Quem decide, comunica e confere | Responsáveis, datas e registros |
O objetivo é produzir uma decisão que possa ser explicada e executada. O financeiro precisa saber o que pagará; o RH, o que comunicar; o responsável pela assinatura, quais condições está aceitando. Quando essas informações ficam dispersas, o vencimento do boleto acaba conduzindo a escolha.
Para uma organização inicial do problema, utilize o diagnóstico de planos de saúde. Ele é um ponto de triagem geral. Ao dar sequência ao atendimento, identifique se apresenta uma questão da empresa contratante ou uma necessidade individual de beneficiário, pois a análise e os documentos podem ser diferentes.
Os dados da ANS ajudam a contextualizar os contratos menores
Em levantamento divulgado em maio de 2026, a ANS informou que o reajuste médio aplicado em 2025 foi de 14,24% nos contratos com menos de 30 vidas e de 9,62% nos contratos com 30 vidas ou mais, na cobertura médico-hospitalar. A diferença entre as médias é de 4,62 pontos percentuais. Fonte ANS e Painel de Reajustes de Planos Coletivos.
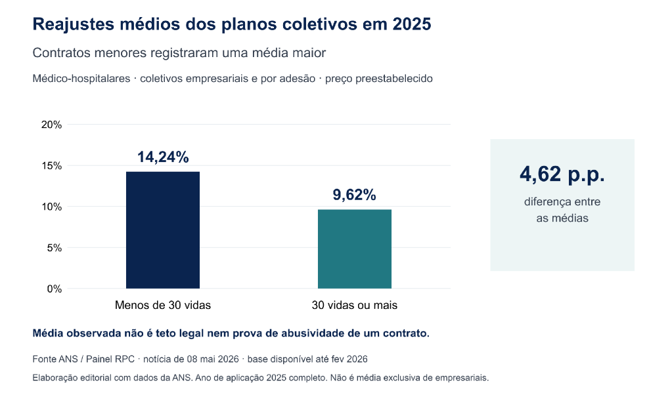
Elaboração editorial com dados ANS para reajustes de 2025. Inclui coletivos empresariais e por adesão médico hospitalares de preço preestabelecido. Fonte notícia ANS de 08/05/2026 base até fevereiro de 2026.
O levantamento reúne coletivos empresariais e por adesão, sujeitos à regulamentação indicada pela Agência e com preço preestabelecido. Os dados disponíveis naquela divulgação alcançavam fevereiro de 2026; o gráfico usa o ano de aplicação de 2025 completo. A data posterior de atualização da página não transforma essa base em um balanço de outubro ou novembro.
Essas médias não são teto permitido nem prova de irregularidade de um contrato específico. Um índice acima ou abaixo da média exige a mesma conferência de fundamento, população e metodologia. O dado mostra por que o tamanho do contrato precisa entrar na análise, sem determinar sozinho a solução jurídica da empresa.
Menos de trinta beneficiários exige atenção ao agrupamento
O número relevante não é apenas o de empregados da empresa. É necessário conferir quantos beneficiários integram o contrato na data regulatória de apuração, incluindo os vínculos considerados para essa finalidade. Uma organização com muitos trabalhadores pode ter poucas adesões; um pequeno negócio pode reunir titulares e dependentes em quantidade maior.
A RN 565 de 2022 estabelece o agrupamento dos contratos coletivos com menos de trinta beneficiários para cálculo do reajuste, observadas as exceções. A operadora também pode adotar um limite superior previsto contratualmente, e a norma admite subagrupamentos por cobertura em condições específicas. Por isso, a expressão comercial PME não resolve, sozinha, o enquadramento. Consulte a RN 565 artigos 35 a 43.
Na prática, peça a identificação do agrupamento aplicável e o percentual correspondente. Uma explicação centrada apenas no tratamento de uma família pode não demonstrar a formação do índice que deveria alcançar o conjunto. Também é preciso conferir modalidades e contratos que seguem exceções, como planos exclusivamente odontológicos ou de preço pós-estabelecido.
Nos grupos maiores fora do agrupamento, a negociação e a demonstração dos fatores ganham especial importância. Não há um teto único de reajuste empresarial que autorize aplicar automaticamente o índice anual dos planos individuais. O contrato e o regime aplicável precisam orientar a comparação.
O que conferir antes de aceitar o reajuste
O total da fatura pode variar por reajuste, inclusão de dependentes, saída de empregados, mudança de categoria, faixa etária, coparticipação ou cobrança retroativa. Para entender a evolução, separe o preço e a quantidade de vidas. Duas faturas com populações diferentes não demonstram, isoladamente, qual foi o aumento contratual.
Em contratos coletivos de preço preestabelecido, a orientação da ANS prevê disponibilização da memória de cálculo e da metodologia à pessoa jurídica contratante com antecedência mínima de trinta dias da aplicação. Após o reajuste, o beneficiário pode solicitá-las formalmente, com prazo máximo de dez dias para fornecimento. São situações e destinatários distintos. Orientação da ANS sobre reajuste coletivo.
Uma memória útil permite conferir o período, a população, as despesas, as receitas consideradas e a fórmula utilizada. Sinistralidade relaciona despesas assistenciais e receitas do plano; seu percentual não é automaticamente o percentual de reajuste. Se houver mais de um componente, examine a função de cada um e sua compatibilidade com a cláusula.
Pedir transparência não significa exigir que todo aumento seja limitado ao IPCA. Também não permite concluir que a combinação de fatores seja sempre uma cobrança duplicada. Uma possível inconsistência precisa ser identificada nos números e no método. Para aprofundar a frente econômica, consulte o artigo sobre reajuste empresarial e proteção do orçamento.
Compare o custo anual sem transformar uma simulação em promessa
Considere um exemplo hipotético: um contrato custa R$ 30 mil mensais, antes de alterações na população. Um aumento de 20% levaria essa base a R$ 36 mil por mês. Se permanecesse constante por doze meses, o acréscimo seria de R$ 72 mil no período. Trata-se de uma simulação, não de média de mercado ou valor devido em um caso real.
Uma proposta alternativa de 24%, nas mesmas condições simplificadas, elevaria a base a R$ 37.200 e o acréscimo anual a R$ 86.400. A diferença entre os dois cenários seria de R$ 14.400 em doze meses. A conta ajuda a dimensionar a decisão; não demonstra qual índice é juridicamente correto nem representa economia assegurada por uma revisão.
Na comparação real, acrescente efeitos de movimentações, descontos temporários, coparticipação e alterações de produto. Verifique a data de início e eventual cobrança proporcional. Uma oferta que reduz a primeira parcela pode ter custo anual superior quando termina uma condição promocional ou passa a cobrar outros componentes.
Registre as premissas da projeção. Quem aprova precisa saber quais despesas foram incluídas, quais ainda são estimadas e quais condições podem mudar. Sem essa informação, números apresentados como equivalentes podem descrever produtos e compromissos diferentes.
Algumas condições precisam ser esclarecidas antes da assinatura
Uma negociação pode avançar rapidamente quando o vencimento se aproxima. Antes de aprovar, confira se o documento reflete a proposta analisada. O percentual é definitivo ou depende de uma quantidade mínima de vidas? O desconto termina em alguma data? Há nova permanência contratual, mudança de produto ou obrigação que não apareceu na apresentação comercial?
Se existir quitação de períodos anteriores, compreenda seu alcance. Resolver o preço do próximo ciclo não significa necessariamente encerrar a discussão sobre cobranças passadas. O acordo precisa permitir identificar quais assuntos estão sendo compostos e quem tem poderes para aceitá-lo. Uma avaliação específica evita assinar uma condição mais ampla do que a decisão interna pretendia autorizar.
Também é importante conferir a situação de uma proposta que reúne empresas do mesmo grupo ou contratos distintos. Não some beneficiários apenas para alcançar uma categoria comercial sem verificar como a contratação foi estruturada. A quantidade utilizada para definir o regime precisa corresponder ao contrato e à regra pertinente, e não a uma planilha interna criada para a comparação.
Caso o documento recebido não esclareça esses pontos, registre as perguntas antes de concluir a assinatura. A falta de resposta não deve ser preenchida com a interpretação mais favorável à empresa. Uma condição compreendida por todos reduz o risco de a implantação revelar um compromisso diferente do que o financeiro havia projetado.
Trocar de operadora exige planejar a continuidade
Antes de encerrar o contrato atual, confirme a efetivação da contratação de destino, a data de início, a rede e as condições de ingresso. Uma cotação aceita comercialmente não esclarece todos os requisitos necessários para que cada pessoa utilize o novo produto.
A portabilidade de carências é um direito individual do beneficiário que preencha os requisitos aplicáveis. A própria ANS esclarece que pessoas jurídicas não exercem esse direito como se transportassem automaticamente todo o contrato. Há situações especiais e regras próprias de elegibilidade. Esclarecimento da ANS sobre a natureza individual da portabilidade.
Também existe disciplina de ingresso nos coletivos empresariais com trinta ou mais beneficiários: a RN 557 prevê dispensa de carência em determinadas condições quando o pedido é formalizado em até trinta dias da contratação coletiva ou da vinculação à empresa. Isso não autoriza afirmar que qualquer mudança empresarial dispensa carência de todos. RN 557 artigos 6 e 7.
Para cada alternativa, confira como serão tratados atendimentos agendados e cuidados contínuos. O RH pode organizar um canal restrito para identificar situações que exijam orientação, sem expor diagnósticos à diretoria ou à equipe inteira. A análise deve considerar a necessidade do beneficiário e a obrigação envolvida, não selecionar pessoas pelo custo médico.
Cancelamento e exclusão de beneficiário são situações diferentes
Uma comunicação pode tratar do encerramento do contrato inteiro, da suspensão de assistência ou da saída de uma pessoa. Identifique exatamente o alcance, a causa e a data informada. Isso evita discutir a renovação global quando o problema é cadastral, ou tratar uma rescisão coletiva como simples exclusão individual.
A ANS orienta que as condições de rescisão dos coletivos devem constar do contrato e que a comunicação prévia precisa observar o regime aplicável. Não é adequado repetir uma regra universal de doze meses de vigência e sessenta dias de aviso para qualquer hipótese. A própria Agência explica a distinção e o histórico regulatório. Nota da ANS sobre cancelamento e rescisão.
Para o empresário individual, a RN 557 contém disciplina específica de rescisão pela operadora, com aniversário contratual e comunicação motivada com antecedência mínima de sessenta dias, fora das hipóteses de ilegitimidade do contratante e inadimplência. O motivo e o tipo de contratação precisam ser conferidos antes de aplicar essa regra.
Se há internação ou tratamento que assegure sobrevivência ou integridade física, o Tema 1082 do STJ protege a continuidade dos cuidados prescritos até a alta, mesmo após rescisão regular do coletivo, desde que o titular arque integralmente com a contraprestação devida. Consulte a tese do Tema 1082.
Essa proteção não equivale a proibir qualquer rescisão nem a manter toda terapia indefinidamente. A situação clínica, os documentos, a obrigação de pagamento e o pedido concreto precisam ser apresentados de forma individualizada.
O MEI e a empresa familiar precisam de enquadramento correto
Ter poucos beneficiários ou familiares no contrato não torna, por si só, a contratação fraudulenta. A RN 557 admite contratação empresarial por empresário individual que cumpra os requisitos e contempla vínculos previstos no contrato, inclusive sócios e determinados dependentes.
O que precisa ser examinado é a realidade da contratação: atividade empresarial, regularidade, elegibilidade, proposta apresentada e informações fornecidas pela operadora. Eventual discussão sobre coletivo apenas aparente exige prova. Não existe conversão automática para plano individual nem aplicação retroativa garantida do teto apenas porque o grupo é pequeno.
Ao pedir uma análise, explique quem integra o plano e qual vínculo existia na contratação e atualmente. Guarde proposta, documentos societários, condições gerais e comunicações. Evite organizar o relato a partir de um rótulo encontrado na internet quando ainda não estão esclarecidos os fatos que sustentariam essa classificação.
O desligamento de um empregado pede uma conferência própria
A manutenção do plano após demissão ou aposentadoria não deve ser tratada apenas como rotina de retirada de nome da fatura. É necessário verificar contribuição, situação do desligamento, comunicação e opções do ex-empregado.
Segundo a ANS, o demitido sem justa causa que contribuiu para o custeio pode manter a cobertura, atendidas as demais condições e assumido o pagamento integral, por um terço do período de contribuição, com mínimo de seis e máximo de vinte e quatro meses. A opção deve ser formalizada em até trinta dias da comunicação do empregador sobre o direito. Aposentados possuem regras próprias. Direitos dos aposentados e demitidos na ANS.
Portanto, não se deve anunciar que todo demitido permanece por período igual ao que contribuiu. Para o RH, o controle deve registrar como o benefício era custeado, quando a orientação foi comunicada e qual decisão foi apresentada. Condições mais favoráveis em instrumentos próprios também precisam ser examinadas.
Negativa de cobertura a um colaborador não é negociação de reajuste
Se um beneficiário precisa de atendimento, essa demanda deve ter encaminhamento assistencial próprio. Uma discussão comercial sobre o próximo aniversário não resolve, por si, a autorização de exame, medicamento ou cirurgia necessária no presente.
A RN 623 exige resposta fundamentada e negativa por escrito, com possibilidade de impressão ou download. Prazo de resposta e prazo de realização do cuidado são distintos; respostas genéricas não encerram adequadamente a solicitação. Regras de atendimento da RN 623.
Quando a controvérsia envolve tratamento fora do Rol, a análise deve observar os critérios cumulativos definidos pelo STF na ADI 7265. Não basta afirmar genericamente que toda prescrição obriga o plano a cobrir qualquer tecnologia. Julgamento sobre cobertura fora do Rol no STF.
A empresa deve registrar sua atuação e orientar o uso dos canais corretos, preservando as informações do paciente. Uma conclusão sobre responsabilidade da operadora, da contratante ou de outro participante exige examinar a conduta de cada um. Direitos patrimoniais da empresa e direitos pessoais do beneficiário também não devem ser apresentados como um único pedido indistinto.
Organize o trabalho entre financeiro RH e jurídico
Como prática de gestão, designe quem confere as faturas, quem acompanha o contrato e quem comunica as decisões. Essa distribuição pode ser simples em um pequeno negócio, mas deve existir. O mesmo arquivo precisa permitir saber o que foi solicitado, o que foi recebido e o que ainda falta decidir.
O financeiro organiza a base de custo e a projeção. O RH confere adesões, dependentes, comunicações e necessidades de orientação. O jurídico examina cláusulas, obrigações, documentos e alternativas de composição ou processo. Quando a discussão depende de cálculos atuariais, pode ser necessário apoio técnico específico.
Dados de saúde são sensíveis pela LGPD. A revisão financeira deve começar, sempre que possível, com informações agregadas e acesso limitado. Retirar nomes não assegura anonimização se o contexto permitir reconhecer a pessoa. Não distribua diagnósticos ou prontuários para justificar uma decisão comercial. Lei Geral de Proteção de Dados artigos 5 e 6.
Um calendário interno pode reservar etapas para coleta, esclarecimentos, comparação e aprovação. Trata-se de recomendação operacional, não de novo prazo legal. Depois da renovação ou da mudança, confira a primeira fatura e o acesso ao benefício. Uma decisão documentada só produz o efeito esperado quando suas condições são efetivamente aplicadas.
Transforme a decisão em uma implantação verificável
Depois de escolher o caminho, registre quem acompanhará sua execução. Se houve acordo com a operadora atual, compare o instrumento assinado com a fatura seguinte. Se houve contratação de destino, confirme a disponibilidade dos canais, os cadastros e as orientações transmitidas aos beneficiários. Um e-mail dizendo que a negociação foi concluída não comprova todas essas etapas.
Considere um exemplo hipotético: uma empresa obtém uma proposta com preço menor, mas o primeiro faturamento inclui dependentes já excluídos e deixa de registrar a condição negociada para uma categoria. Há duas conferências diferentes, uma cadastral e outra comercial. Antes de anunciar a economia realizada, o financeiro precisa identificar os ajustes e o valor efetivamente pago.
O mesmo cuidado vale para o atendimento. Se um colaborador informa que a clínica indicada não reconhece o novo produto, encaminhe a verificação à operadora e acompanhe a solução. Não conclua que toda a rede está indisponível a partir de um relato, nem descarte o problema porque o nome do estabelecimento aparece em uma lista.
Mantenha um registro de pendências com responsável e próxima providência. A confirmação deve descrever o que foi resolvido: cadastro corrigido, documento recebido, cobrança ajustada ou atendimento disponibilizado. Essa rotina permite avaliar a implantação com fatos, sem confundir tarefa iniciada com problema encerrado.
Documentos para uma análise empresarial consistente
Reúna contrato integral, proposta, condições gerais, aditivos e identificação do produto. Separe o comunicado de reajuste ou rescisão, as faturas anteriores e atuais, os comprovantes e a memória recebida. Inclua a quantidade de beneficiários nas datas relevantes e as movimentações que alteraram a cobrança.
Guarde solicitações, respostas, contrapropostas e o documento final de eventual acordo. Identifique quem pode representar a empresa e quais aprovações internas são necessárias. Para discussão de cobertura, organize o pedido e a resposta em pasta restrita, com o mínimo de informação clínica necessário.
Uma cronologia curta deve explicar quando a proposta chegou, qual prazo foi informado, o que a empresa questionou e qual ponto permanece pendente. Se um documento não foi disponibilizado, registre a solicitação e a ausência de resposta. O objetivo é demonstrar a situação, sem preencher lacunas com suposições.
O que analisamos em casos como esse
A análise jurídica confronta modalidade, formação de preço, número de beneficiários, época de contratação e regras pertinentes. Examina se a cobrança corresponde ao contrato, se a memória permite conferência e se o agrupamento foi considerado quando aplicável.
Também distingue o interesse da empresa na revisão econômica das necessidades assistenciais dos beneficiários. Em rescisão ou mudança, avalia notificações, continuidade, tratamento em curso e condições da transição. Em desligamentos, verifica contribuição, comunicação e obrigações próprias daquela situação.
A estratégia pode envolver solicitação documental, correção operacional, negociação ou medida judicial. Uma tutela de urgência exige probabilidade do direito e perigo de dano ou risco ao resultado útil do processo, conforme o artigo 300 do CPC. Não há liminar ou prazo de decisão garantidos. Código de Processo Civil artigo 300.
Perguntas frequentes sobre a decisão de renovar o plano
Reajuste acima de vinte por cento é automaticamente abusivo
Não. Um percentual elevado justifica atenção, mas a conclusão depende da cláusula, dos dados, do período e do regime aplicável. Média estatística, inflação geral e dificuldade de pagamento não substituem a demonstração de uma inconsistência contratual ou jurídica.
A operadora pode negar atendimento enquanto negocia com a empresa
A negociação comercial não deve ser confundida com a análise do direito assistencial de cada beneficiário. Identifique se o contrato permanece vigente, qual pedido foi apresentado e o motivo de eventual recusa. Havendo risco clínico, procure atendimento de saúde e orientação sobre a situação sem esperar a renovação.
O menor preço é suficiente para escolher outra proposta
Não. Compare custo estimado, rede, cobertura, datas, condições de ingresso e transição. A proposta precisa mostrar o que muda para a empresa e para os usuários. Descontos temporários e maior coparticipação podem alterar a comparação que parecia favorável no primeiro momento.
A empresa pode cancelar e resolver as carências depois
Essa sequência pode criar uma lacuna de cobertura. Confirme previamente a aceitação e as condições do destino, verificando a situação dos beneficiários e eventual portabilidade. A possibilidade de mudar sem novas carências depende da hipótese e dos requisitos, não apenas da decisão comercial de contratar.
Ter poucos funcionários torna meu plano um falso coletivo
Não necessariamente. Há contratações empresariais legítimas com poucas vidas. A análise precisa verificar os vínculos e as condições reais. O número de funcionários também pode ser diferente do número de beneficiários utilizado para definir o regime do reajuste.
Basta receber uma planilha para encerrar a conferência
Não. É necessário entender o que ela demonstra e se corresponde à população, ao período e à fórmula contratual. Um arquivo detalhado pode exigir esclarecimentos; a falta de familiaridade com a conta também pode ser resolvida com apoio técnico, sem presumir irregularidade.
Posso pagar somente a mensalidade antiga enquanto discuto
Não tome essa decisão unilateralmente com base em um texto informativo. É preciso avaliar a cobrança controvertida, as condições de pagamento e as medidas adequadas ao caso. Uma reclamação ou negociação não deve ser presumida como suspensão do vencimento.
Posso repassar todo o aumento aos empregados
Essa decisão exige examinar como o benefício foi instituído, os documentos de trabalho, as regras internas e os instrumentos coletivos pertinentes. Não trate o reajuste cobrado pela operadora como autorização automática para alterar o custeio do empregado. A análise contratual do plano e a análise da relação de trabalho precisam conversar antes da mudança.
Quem deve apresentar o problema da empresa para análise
Preferencialmente alguém autorizado a organizar o contrato e explicar a necessidade, como responsável financeiro, gestor de RH, sócio ou administrador. Informe a função e quem aprova decisões. Quando o assunto for atendimento individual, esclareça também quem é o beneficiário e como as informações necessárias serão encaminhadas de maneira restrita.
Preciso esperar a memória de cálculo para pedir orientação
Não necessariamente. Apresente o contrato, o comunicado, as faturas e o protocolo da solicitação ainda não atendida. A ausência do documento é uma informação relevante para definir o próximo passo. Evite atrasar a avaliação até reunir uma pasta que pareça completa, especialmente se houver prazo comunicado ou risco de interrupção.
Se houver economia na negociação isso prova que existia abuso
Não. Uma concessão comercial pode ter fundamentos diferentes. Registre a condição ajustada, a vigência e o que permanece em discussão. Também não confunda economia futura estimada com restituição de valores anteriores ou resultado financeiro efetivamente realizado.
Prepare uma decisão que possa ser executada
Se a sua empresa precisa renovar, responder a um cancelamento ou avaliar uma mudança, comece por contrato, comunicado, faturas e cronologia. Identifique as pessoas responsáveis pela decisão e os pontos assistenciais que exigem atenção restrita e individualizada.
Com esse conjunto, acesse a página de análise de plano de saúde empresarial para solicitar avaliação da situação. Informe qual obrigação está em discussão, o prazo comunicado e quais documentos estão disponíveis. A próxima providência deve acompanhar a realidade do contrato e a necessidade da equipe.
Conteúdo informativo com fontes conferidas em 2 de novembro de 2026. Exemplos financeiros hipotéticos. Não substitui análise jurídica individual nem atendimento de saúde. Revisão, restituição, continuidade e medidas urgentes dependem dos documentos e das circunstâncias