Comprei em anúncio patrocinado e a loja sumiu
Se você pagou por uma compra depois de clicar em anúncio patrocinado e a loja desapareceu, preserve o anúncio, o endereço acessado e o comprovante de pagamento. Depois, comunique o ocorrido à instituição responsável pelo pagamento, descrevendo exatamente o que aconteceu. O ponto decisivo é identificar se existia uma operação comercial que descumpriu a entrega ou uma estrutura criada para simular uma loja e receber dinheiro. Essa diferença interfere na contestação e na avaliação jurídica.
Talvez o produto fosse um celular para o trabalho, um equipamento para casa ou um presente importante. Havia fotografias profissionais, uma marca conhecida, desconto por tempo limitado e confirmação do pedido. Por isso, descobrir que o atendimento não responde causa mais do que frustração: surge o receio de ter perdido o dinheiro e exposto dados pessoais. Organizar os fatos ajuda a enfrentar as duas preocupações sem aceitar novas exigências do suposto vendedor.
O alerta da Receita Federal sobre compras em sites falsos descreve justamente anúncios que levam a uma falsa venda, seguidos de mensagens de confirmação e rastreamento fabricados. A aparência de continuidade da compra pode manter o consumidor esperando enquanto o responsável deixa de ser localizado. Receita Federal sobre lojas falsas.
Quando a ausência da mercadoria indica algo além de atraso
O prazo de entrega vencido é um fato importante, mas não resolve sozinho a classificação do problema. Uma loja existente pode enfrentar falha logística, estoque indisponível ou atendimento ruim. Há direitos a avaliar também nessas situações. Já uma página que usa identidade comercial alheia, informa contatos inexistentes e interrompe todos os canais depois de receber apresenta um conjunto diferente de indícios.
Observe como as informações se relacionam. O endereço eletrônico era o mesmo divulgado pela marca? O pedido aparece na conta oficial do consumidor? A empresa indicada no comprovante reconhece a venda? O anúncio continua ativo com outro nome? Uma resposta isolada raramente encerra a análise. O mais útil é reunir as inconsistências e explicar quando cada uma foi percebida, sem transformar suspeita em acusação definitiva.
O Procon SP registra tanto reclamações de atraso e não entrega quanto relatos de sites e perfis falsos que vendem e desaparecem. Essa distinção é relevante para o leitor que precisa apresentar seu problema ao banco ou ao órgão de defesa do consumidor. O artigo não utiliza os números históricos daquela publicação como retrato atual do mercado. Procon SP sobre reclamações de compras online.
Uma comparação que evita pedidos mal direcionados
| Situação observada | O que precisa ser conferido | Como descrever inicialmente |
| Loja identificada admite atraso | Pedido verdadeiro e novo prazo informado | Compra reconhecida com entrega pendente |
| Marca informa que aquele domínio não é seu | Endereço completo e vínculo do anúncio | Suspeita de loja que imita a marca |
| Perfil some após o pagamento | Histórico do contato e identificação do recebedor | Possível venda fictícia com interrupção dos canais |
| Mercadoria existe mas é diferente | Oferta conservada e produto recebido | Descumprimento da oferta ou outro problema de consumo |
Essa comparação organiza o relato; não substitui apuração. Uma loja real também pode participar de fraude, e um site temporariamente fora do ar pode voltar. A classificação deve acompanhar as evidências disponíveis. Se houver novos documentos, complemente o protocolo anterior e indique o que mudou, em vez de recontar a história de forma incompatível em cada atendimento.
Por que o anúncio pareceu tão confiável
Uma publicidade vista no meio de conteúdos conhecidos pode transmitir familiaridade. Para o comprador, o percurso parece simples: viu o produto, clicou, escolheu a forma de pagamento e recebeu uma confirmação. O problema aparece quando a identidade visual acompanha a marca conhecida, mas o domínio, o vendedor e a conta que recebeu o dinheiro pertencem a outra estrutura.
O rótulo de anúncio patrocinado informa uma forma de divulgação. Ele não é um documento que prove a identidade do vendedor nem a autenticidade da mercadoria. Por isso, ao investigar uma compra, é necessário separar quem apareceu na tela, quem efetivamente vendeu, qual ambiente recebeu o pedido e quem recebeu os recursos. Essas funções podem coincidir, mas não devem ser presumidas como iguais.
O CERT.br orienta confirmar sites e perfis oficiais e verificar a reputação do vendedor. Também esclarece que, em marketplaces, a venda pode ser realizada por um terceiro. Para este tema, a pergunta prática é qual parte do percurso era realmente da empresa conhecida e qual parte apenas reproduzia sua aparência. CERT.br sobre comércio pela internet.
Marca copiada não significa venda feita pela marca
Considere um exemplo ilustrativo: o consumidor vê o nome de uma grande rede, mas conclui a compra em um endereço com palavras adicionais. Depois, a central oficial não encontra o pedido. Isso não prova, por si só, quem deve ressarcir. Revela uma divergência concreta que precisa constar do relato, junto da resposta da central e do caminho percorrido até o pagamento.
Não descarte a documentação porque a empresa copiada afirma que não vendeu o produto. Essa resposta pode ajudar a compreender a imitação. Ao mesmo tempo, não suponha que o uso indevido do logotipo estabeleça automaticamente responsabilidade da titular da marca. A posição de cada participante depende de sua atuação e das evidências, e não apenas da identidade visual que apareceu no anúncio.
O que o mapa de fraudes acrescenta a essa situação
No primeiro trimestre de 2026, o Mapa da Fraude da Serasa Experian identificou 10.053 anúncios, perfis, páginas e aplicativos falsos na camada de cibersegurança de sua base monitorada. O número reúne diferentes tipos de ativos digitais. Não representa dez mil vítimas, não se limita a anúncios patrocinados e não mede todas as lojas falsas existentes no Brasil.
O dado ajuda a compreender por que a verificação precisa alcançar o caminho completo da compra. Uma identidade comercial pode ser simulada em mais de um ponto. Ele não permite concluir que um anúncio específico era fraudulento nem atribuir responsabilidade a uma rede social. A referência é o PDF fornecido do Mapa da Fraude 2026, página única, com resultados de janeiro a março. Página institucional do estudo da Serasa Experian.
Se você precisa organizar uma compra desse tipo, pode iniciar o diagnóstico de golpe financeiro. Escolha a opção compatível com os fatos ou use Outro quando necessário. Se você confirmou o pagamento acreditando comprar um produto, informe isso claramente. O formulário organiza informações para avaliação posterior; não determina sozinho a existência de direito à devolução.
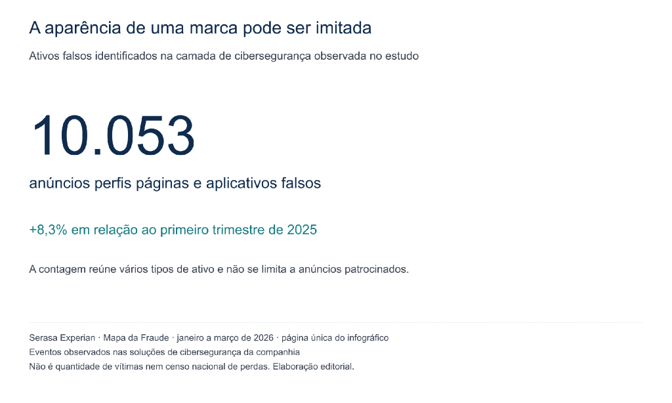
Elaboração editorial com dados do Mapa da Fraude da Serasa Experian primeiro trimestre de 2026 página única.
Reconstrua a compra antes que as peças se percam
Uma reclamação consistente começa antes do comprovante bancário. O anúncio explica a oferta, o endereço mostra o ambiente acessado e o pedido liga o produto ao pagamento. Se apenas o comprovante for apresentado, pode ficar faltando a explicação de por que o consumidor acreditou negociar com aquela loja e qual promessa motivou a transferência.
Sugiro organizar uma pasta com quatro blocos: oferta, compra, pagamento e descoberta. No primeiro, guarde o anúncio e o perfil anunciante. No segundo, a página do produto e a confirmação do pedido. No terceiro, o documento emitido pela instituição de pagamento. No último, os contatos sem resposta e os elementos que levantaram a suspeita. Essa estrutura é uma recomendação prática para tornar o caso compreensível.
Conserve o caminho além da fotografia da tela
Uma captura pode mostrar a promoção, mas não necessariamente o endereço inteiro. Sempre que possível, registre também a URL completa, o nome do perfil e a data aproximada em que o anúncio apareceu. Se o histórico do navegador ainda contém o acesso, anote essa referência sem retornar para inserir dados no ambiente suspeito. Não é necessário continuar a interação para produzir mais provas.
Separe a página acessada de páginas parecidas encontradas depois. Um consumidor pode pesquisar o nome da loja, localizar a empresa verdadeira e misturar os dois endereços na reclamação. Essa confusão enfraquece a descrição do percurso. Identifique o que foi efetivamente visto antes de pagar e o que foi descoberto na pesquisa posterior.
Se familiares ajudaram na compra, esclareça a participação de cada pessoa. Quem viu o anúncio pode não ser quem pagou; o e-mail do pedido pode pertencer ao filho, e o cartão, à mãe. Registre essa divisão de forma simples. Ela ajuda a pedir documentos à pessoa correta e evita interpretar diferenças de titularidade como contradições sem explicação.
Informe os valores sem misturar prejuízo com expectativa
O valor anunciado, o efetivamente pago e uma eventual segunda cobrança são informações diferentes. Apresente cada desembolso com data, meio de pagamento e recebedor. Se a compra foi parcelada, indique o total contratado e as parcelas lançadas, sem somar novamente o mesmo valor. Uma planilha simples evita que o prejuízo seja superestimado ou que uma transação fique fora da contestação.
Também registre devoluções já recebidas. Um estorno provisório, uma devolução parcial e um reembolso definitivo não significam a mesma coisa. Mantenha o histórico para que a análise considere o saldo efetivamente discutido. A finalidade não é apresentar o maior número possível, mas permitir que outra pessoa reproduza os cálculos e compreenda quais valores permanecem pendentes.
O meio de pagamento muda a providência
Não existe um procedimento único para qualquer compra frustrada. O pagamento pode ter ocorrido por Pix, cartão ou outro instrumento. O documento precisa revelar qual foi utilizado e quem aparece como destinatário. A palavra transferência, usada de forma genérica no relato, pode esconder diferenças relevantes para a instituição que receberá a contestação.
Compra por Pix e indícios de loja fictícia
Havendo suspeita de fraude com Pix, comunique imediatamente sua instituição e peça avaliação pelo Mecanismo Especial de Devolução. O prazo regulamentar é de até 80 dias da transação. O MED não se destina a mero desacordo comercial sem fraude e não garante recuperação: há análise de enquadramento e necessidade de recursos disponíveis. Banco Central e requisitos do MED nas páginas 106 e 107.
O relato pode ser direto: você realizou uma compra, confirmou o Pix e depois identificou elementos de uma loja possivelmente fictícia. Acrescente quais são esses elementos. Não declare que alguém movimentou sua conta sem seu conhecimento se foi você quem efetuou o pagamento. A divergência entre o ato praticado e a crença que o motivou precisa ficar clara.
Compra por cartão e descrição fiel do problema
Se você utilizou cartão, procure o emissor pelos canais oficiais e explique a suspeita de fraude na venda. É diferente afirmar que uma compra nunca foi realizada por você e informar que você a realizou, mas o vendedor aparenta ser fictício. Peça orientação sobre o enquadramento e a documentação da contestação. Não use uma categoria falsa apenas porque parece mais favorável.
Se aparecerem outras compras que você realmente não reconhece, informe-as separadamente. O Ministério da Justiça orienta comunicar o banco, contestar compras indevidas e documentar o ocorrido. Isso não transforma toda discussão de entrega em compra não reconhecida. Ministério da Justiça sobre uso indevido de cartão.
Solicite instruções claras sobre a fatura enquanto o caso é examinado. Não suponha que a abertura do protocolo cancelou definitivamente a despesa ou autorizou deixar toda a fatura sem pagamento. Guarde o retorno recebido e busque avaliação se a cobrança permanecer controvertida. Isso evita que um problema de compra seja acrescido de juros e novas dúvidas por uma decisão tomada sem conferir o procedimento aplicável.
Como entender uma resposta que parece não tratar do seu caso
Uma resposta genérica pode deixar o consumidor sem saber se houve análise da loja, da transação ou apenas da autenticação utilizada para pagar. Antes de concluir que todos os caminhos acabaram, procure identificar qual pergunta foi respondida. Dizer que o pagamento foi confirmado no aplicativo, por exemplo, esclarece um aspecto da operação, mas não explica sozinho se a instituição examinou o relato de venda simulada.
Uma forma prática de organizar o pedido de esclarecimento é indicar o protocolo, a transação e o ponto que permaneceu sem resposta. Você pode perguntar se os documentos do anúncio e do domínio foram recebidos, qual motivo foi registrado para a contestação e se a conclusão considerou os indícios apresentados. Não é necessário afirmar uma falha que você ainda não consegue demonstrar para solicitar uma explicação compreensível.
Se o atendimento registrou apenas produto não recebido, mas você também apresentou confirmação da marca de que o site era falso, destaque essa diferença e anexe a resposta original. Se, ao contrário, a empresa identificada segue atendendo e documentou um problema de transporte, informe esse elemento também. A complementação deve melhorar a precisão do caso, inclusive quando uma nova informação reduz a suspeita inicial de fraude.
Mantenha uma relação simples do que foi enviado e da resposta correspondente. Um arquivo sem confirmação de recebimento pode não ter sido examinado. Uma conversa informal pode não ter gerado a contestação que você imaginava. Conferir esses pontos ajuda a evitar conclusões precipitadas e permite avaliar se faz sentido buscar outro canal oficial ou orientação jurídica, sem prometer que uma nova reclamação produzirá resultado diferente.
Quando a compra compromete uma reserva importante
O impacto pode ser maior quando a compra utilizou economias acumuladas ou envolveu equipamento de valor elevado. Nesse contexto, a pressa para resolver costuma vir acompanhada da necessidade real de substituir o produto. Separe essas duas decisões: apurar a operação suspeita e decidir se há condições para outra compra. Contar com uma devolução ainda não confirmada pode comprometer novamente o orçamento.
Se foi necessário comprar um substituto, conserve os documentos e explique a razão. O gasto posterior não se transforma automaticamente em valor recuperável, mas pode ser relevante para a avaliação dos efeitos concretos. O mesmo cuidado vale para despesas de deslocamento e outros prejuízos alegados: identifique o que realmente ocorreu, sua relação com a compra e os comprovantes disponíveis.
Não some a economia perdida com o preço integral de um produto substituto como se fossem necessariamente o mesmo tipo de dano. Uma conta organizada diferencia o pagamento discutido, a eventual restituição, os encargos financeiros e outras despesas. Essa separação permite examinar cada item com fundamento e evita que uma estimativa feita no momento de preocupação seja tratada depois como um valor comprovado.
Se outras pessoas da família contribuíram financeiramente, registre os repasses e a titularidade de cada pagamento. Não é preciso expor toda a vida financeira de todos para explicar a compra. O objetivo é entender quem contratou, quem desembolsou e quais documentos demonstram a operação, preservando informações que não tenham relação com o problema.
Como avaliar os possíveis responsáveis
A primeira distinção é entre o suposto vendedor, a marca eventualmente imitada, o ambiente de divulgação e os participantes do pagamento. Colocar todos no mesmo grupo pode ocultar justamente o que precisa ser investigado. Para cada participante, interessa saber qual serviço prestou, quais informações recebeu e qual conduta concreta está sendo questionada.
O Código de Defesa do Consumidor prevê alternativas diante da recusa de cumprimento da oferta, no artigo 35, e disciplina defeitos na prestação de serviços, com suas excludentes, no artigo 14. Essas regras não dispensam a identificação da relação existente e dos fatos relevantes. A mera circulação do dinheiro por uma instituição não encerra a análise de responsabilidade. Código de Defesa do Consumidor na Câmara dos Deputados.
Do mesmo modo, a presença de publicidade paga é um dado a investigar, e não uma conclusão jurídica pronta. É importante documentar o anúncio e a resposta à denúncia, mas avaliar um pedido contra uma plataforma exige examinar sua participação e o fundamento aplicável. Promessas de que qualquer rede social ou banco devolverá automaticamente o dinheiro podem criar outra expectativa frustrada.
Quando o fornecedor é verdadeiro e identificado, o caminho pode envolver a exigência de cumprimento ou restituição conforme as circunstâncias. Quando a venda foi simulada, a dificuldade inclui identificar a estrutura utilizada e as pessoas envolvidas. Esses caminhos podem exigir medidas diferentes. Uma explicação responsável começa reconhecendo qual problema os documentos sustentam e quais pontos ainda estão em aberto.
Você pode conhecer o escopo da análise de golpes financeiros e verificar quais informações são relevantes para uma avaliação individual. O valor envolvido importa para dimensionar o impacto, mas a viabilidade não se define apenas pelo montante nem pela aparência profissional do anúncio.
Depois que a loja some pode surgir uma nova cobrança
Uma pessoa preocupada com a compra pode receber mensagem oferecendo liberação de entrega, cancelamento ou restituição mediante taxa. Antes de responder, confira se o contato pertence à empresa ou instituição procurada por você. Uma cobrança ligada ao pedido anterior não se torna legítima apenas porque informa corretamente seu nome, produto e endereço.
No exemplo de compras falsas descrito pela Receita Federal, o suposto rastreamento também pode ser fabricado para exigir novos pagamentos. Portanto, examine uma nova cobrança como um fato separado. Um número de pedido conhecido não basta para autenticar quem está pedindo dinheiro. Não encaminhe documentos adicionais apenas para manter a conversa. Alerta da Receita Federal sobre compras falsas.
O CERT.br recomenda proteger credenciais expostas. Se você informou uma senha, considere também a segurança das contas afetadas. CERT.br sobre resposta a golpes.
O que analisamos em casos como esse
Analisamos a coerência entre anúncio, domínio, pedido e pagamento. O objetivo inicial é compreender a operação e localizar os elementos que podem confirmar ou afastar uma venda fictícia. Capturas recortadas ou relatos feitos em momentos diferentes podem exigir esclarecimentos. Pedir essa complementação não significa desacreditar o consumidor; significa construir uma descrição verificável.
Também examinamos os protocolos e as respostas já recebidas. Uma recusa que tratou o caso como simples atraso precisa ser comparada com o que foi efetivamente informado. Pode haver indícios relevantes que não chegaram ao atendimento inicial. Por outro lado, repetir um pedido sem documento novo e sem identificar o motivo da recusa pode apenas reproduzir o impasse.
Os impactos devem ser documentados com o mesmo cuidado. Se o produto era necessário para trabalhar, explique essa finalidade e reúna os documentos disponíveis. Se houve empréstimo para pagar a compra, identifique o contrato, sem pressupor seu cancelamento. O prejuízo da venda e obrigações financeiras assumidas para custeá-la precisam ser examinados separadamente.
Por fim, avaliamos quais providências administrativas ou judiciais podem fazer sentido, com suas limitações de prova, identificação e custo. Não há promessa prévia de liminar, devolução integral ou indenização. Uma boa análise deve apresentar o que os documentos permitem sustentar, o que depende de outras informações e quais decisões o consumidor precisa tomar de maneira consciente.
Perguntas frequentes sobre anúncio patrocinado e loja falsa
O anúncio patrocinado comprova que a loja era verdadeira
Não. A divulgação paga não substitui a conferência do vendedor e do endereço utilizado. Depois da compra, conserve o anúncio porque ele ajuda a reconstruir a oferta e o caminho percorrido. A existência de patrocínio, isoladamente, também não define quem responderá pelo prejuízo.
O site saiu do ar e isso já prova o golpe
É um indício, mas precisa ser examinado com outros elementos. Falhas técnicas podem retirar páginas legítimas do ar. Registre a data em que tentou acessar, guarde o endereço e confira se os canais oficiais reconhecem o pedido. Evite afirmar mais do que os documentos permitem demonstrar.
O CNPJ que aparecia na página garante a compra
Não trate um dado cadastral exibido como garantia da identidade de quem controlava a página. Na organização do caso, compare a empresa apresentada, os contatos usados e o recebedor do pagamento. Se houver divergência, apresente-a como informação a esclarecer e não exponha publicamente terceiros sem apuração.
Paguei por Pix e preciso aguardar o prazo de entrega
Se surgiram indícios concretos de fraude, comunique-os prontamente à instituição. A comunicação não precisa ser adiada apenas para aguardar uma data anunciada por uma possível loja fictícia. Diferencie essa situação de uma compra verdadeira em que existe somente expectativa de atraso.
Comprei por cartão e posso dizer que não reconheço a compra
Se você efetuou a compra, descreva esse fato. Informe que foi induzido por uma loja possivelmente falsa e apresente os documentos. O enquadramento da contestação deve refletir o ocorrido. Compras adicionais não realizadas por você são outro problema e precisam ser identificadas separadamente.
A marca copiada tem de pagar automaticamente
Essa conclusão não pode ser tirada apenas do logotipo utilizado. É necessário investigar se houve participação da marca, quais serviços estavam envolvidos e qual fundamento pode ser aplicado. A resposta da empresa verdadeira sobre a autenticidade do domínio pode ser um documento útil, mas não encerra todas as questões jurídicas.
Posso denunciar o anúncio mesmo sem recuperar o dinheiro
Você pode informar a suspeita pelos canais oficiais da plataforma e conservar o comprovante da denúncia. Essa comunicação tem finalidade diferente da contestação do pagamento. Remover uma publicação não equivale a restituir valores nem resolve, por si só, a identificação de quem recebeu os recursos.
O boletim de ocorrência substitui a comunicação ao banco
Não trate os dois registros como se fossem o mesmo procedimento. O boletim relata os fatos à autoridade policial; a instituição de pagamento precisa receber sua contestação pelo canal adequado. Organize os respectivos números e documentos para acompanhar cada encaminhamento sem presumir uma comunicação automática entre todos os envolvidos.
Vale buscar orientação quando ainda faltam documentos
Sim, a orientação pode começar pela identificação das lacunas. Explique o que você possui e o que deixou de conseguir acessar. Não fabrique telas, não altere comprovantes e não pague alguém que prometa produzir uma prova. Uma avaliação séria precisa conhecer também as limitações do material disponível.
Transforme a compra frustrada em um relato verificável
Depois que uma loja desaparece, a prioridade é impedir novos desembolsos e organizar o percurso da compra. Oferta, endereço, pedido, pagamento e descoberta da suspeita formam uma sequência mais útil do que um relato baseado apenas na indignação. A resposta jurídica dependerá do que essa sequência revelar e da atuação de cada participante.
Para apresentar os documentos e esclarecer os próximos passos possíveis, acesse o atendimento do escritório. Informe o que foi pago, quando ocorreu e quais respostas já recebeu. A avaliação é individual e não pressupõe recuperação garantida do dinheiro.