Relacionamento virtual virou pedido de dinheiro e investimento
Se alguém que você conheceu pela internet passou a pedir dinheiro, indicar investimentos ou apresentar emergências sucessivas, suspenda novos pagamentos e organize o que aconteceu.
Guarde as conversas que já possui, os dados dos perfis e os comprovantes. Se houve transferência, procure o canal oficial da instituição usada e descreva o motivo da suspeita. Você pode buscar orientação sem precisar resolver sozinho se o relacionamento inteiro era uma mentira.
Uma relação terminar, um empréstimo não ser pago ou uma expectativa amorosa ser frustrada não significa, por si só, que houve crime. O ponto a investigar é outro: foram usadas informações falsas ou uma encenação para provocar decisões financeiras e obter vantagem indevida? A ligação entre a mentira, o pedido e o pagamento importa mais do que encontrar imediatamente um nome para o golpe.
Este artigo é para quem percebeu que a confiança construída num relacionamento virtual foi usada para movimentar dinheiro. O objetivo é ajudar a separar os fatos, reconhecer o que precisa de verificação e preparar uma análise individual. Isso inclui situações com vários depósitos, investimento apresentado pelo parceiro e perda que comprometeu reservas importantes.
Quando o afeto passa a conduzir uma decisão financeira
Pedir ajuda não transforma automaticamente uma pessoa em golpista. Por isso, avaliar apenas a frase “preciso de dinheiro” é insuficiente. Observe a sequência: como a identidade foi apresentada, quais fatos justificaram o pedido, quem deveria receber, por que havia pressa e o que mudou depois do pagamento.
O NIC.br descreve o golpe do amor como uma situação em que perfis e vínculos aparentes podem ser utilizados para obter dinheiro ou informações. O material chama atenção para o apelo emocional em pedidos financeiros e orienta a vítima a reunir elementos do ocorrido e procurar ajuda sem se culpar. São sinais de atenção, não um teste que permita condenar alguém pela aparência de um perfil. Orientação do NIC.br sobre golpe do amor.
Para examinar sua situação, substitua a pergunta “como pude acreditar” por perguntas verificáveis. A pessoa dizia trabalhar onde? O pagamento era para qual finalidade? Há documento ou mensagem ligando essa finalidade ao destinatário? O dinheiro foi transferido para a pessoa com quem você conversava ou para alguém apresentado depois?
Essa mudança evita que a conversa fique presa à vergonha ou à tentativa de provar sentimentos. Um relatório útil não precisa medir quanto você amava. Precisa mostrar quais informações orientaram cada decisão e quais delas se revelaram falsas, contraditórias ou ainda não confirmadas.
A diferença entre decepção afetiva e indícios de fraude
O artigo 171 do Código Penal relaciona o estelionato à obtenção de vantagem ilícita com prejuízo de outra pessoa, mediante indução ou manutenção em erro por meio fraudulento. Aplicar essa definição exige examinar a conduta concreta. Não basta uma conclusão genérica de que alguém foi interesseiro ou agiu mal durante uma relação. Código Penal em texto atualizado na Câmara dos Deputados.
Na organização inicial, vale distinguir três situações. Um presente que você decidiu oferecer conhecendo o destinatário e sem uma história falsa pode levantar questões diferentes de um empréstimo documentado. Já um pagamento feito por causa de identidade inventada, emergência fabricada ou investimento inexistente precisa ser examinado com essa informação no centro do relato.
Também existem situações misturadas. A pessoa pode ser real, ter encontrado você presencialmente e ainda assim ter apresentado uma finalidade financeira falsa. Em sentido inverso, uma relação à distância e encontros adiados não provam, sozinhos, uma fraude patrimonial. A análise não deve depender de estereótipos sobre idade, gênero, nacionalidade ou estado civil.
Quando não souber a finalidade de uma transferência, registre a dúvida. Escrever “a pessoa disse que o valor era para uma emergência, mas não consegui confirmar” é mais preciso do que afirmar uma conclusão que você ainda não pode demonstrar. A narrativa pode ser complementada à medida que novos documentos aparecem.
Como a conversa pode mudar de companhia para cobrança
Uma forma de perceber a mudança é dividir a experiência em etapas: aproximação, construção de confiança, primeiro pedido, pagamentos posteriores e momento da suspeita. Esse roteiro é uma proposta de organização, não uma sequência obrigatória de todo golpe.
Na aproximação, anote onde o contato começou e como a pessoa se identificou. Na construção de confiança, registre os fatos concretos apresentados: profissão, rotina, fotografias, familiares, projetos ou documentos. No primeiro pedido, destaque a justificativa e a forma indicada para pagar. Nos pedidos seguintes, observe se surgiram intermediários, novas contas ou outra explicação.
O FBI, ao descrever a tipologia de fraude afetiva, aponta o uso de identidade online falsa para obter confiança, pedidos de dinheiro e tentativas de afastar a vítima de amigos e familiares. Essa descrição ajuda a reconhecer uma dinâmica possível; não é uma estatística do Brasil e não estabelece a solução jurídica de um caso brasileiro. FBI sobre romance scams.
Um alerta relevante para sua própria verificação é a impossibilidade de confirmar qualquer fato por uma rota independente. Se todas as provas vêm da mesma conversa, o conjunto pode parecer amplo, mas continuar dependendo de uma única fonte. Documento, atendente e site indicados pela mesma pessoa não se tornam independentes apenas por terem aparências diferentes.
Quando a indicação de investimento entra no relacionamento
Às vezes o pedido deixa de ser ajuda pessoal e passa a ser uma oportunidade para construir um futuro em comum. A pessoa apresenta uma plataforma, um assessor ou um método e oferece acompanhar suas decisões. Nesse momento, separe duas perguntas: quem é seu interlocutor e qual é a operação proposta.
Uma conversa afetiva não substitui a identificação do responsável pelo investimento. Um saldo exibido numa tela também não esclarece, sozinho, onde o dinheiro foi aplicado ou quem recebeu o pagamento. Para organizar os fatos, registre o endereço usado, o nome apresentado pela empresa e a conta efetivamente indicada.
A CVM alerta que fraudadores podem usar nomes, CNPJs e documentos de empresas legítimas. A existência de registro, isoladamente, não confirma que o contato pertence ao participante autorizado. A orientação é confrontar os dados com os canais oficiais da entidade. Esse cuidado é especialmente pertinente quando a indicação financeira nasceu de uma relação pessoal. Alertas da CVM sobre identidade corporativa e atuações irregulares.
O foco aqui não é analisar rentabilidade ou ensinar a operar uma plataforma. É verificar como a confiança no relacionamento conduziu você até uma operação e quais elementos dessa operação podem ser documentados. A expressão “a pessoa me ajudava a investir” precisa ser desdobrada em ações, valores, datas e destinatários.
Para começar a organizar o relato, acesse o diagnóstico de golpe financeiro. Descreva os fatos e, se as opções não representarem o ocorrido, use a alternativa compatível disponível, como “Outro”. Uma transferência que você executou por indução não deve ser relatada como uma operação que nunca realizou. O formulário não substitui a análise dos documentos.
O que a duração do contato esclarece
O golpe pode ser percebido muito depois de uma conversa curta, ou envolver uma aproximação prolongada. Essas duas experiências exigem cuidado com a cronologia. Não confunda data do primeiro contato, data do pagamento, data da descoberta e data da comunicação ao banco.
Na versão resumida do estudo GASA Brasil 2026, entre 113 entrevistados que declararam perda financeira, 26% disseram que o último incidente durou minutos e 16%, horas. A pergunta considera o intervalo do primeiro ao último contato. A coleta ocorreu entre março e abril de 2026. Esses dados são sobre golpes em geral e não estimam a frequência ou a duração de fraudes em relacionamentos. Fonte: GASA/Opinium, página 31. Página oficial do relatório.
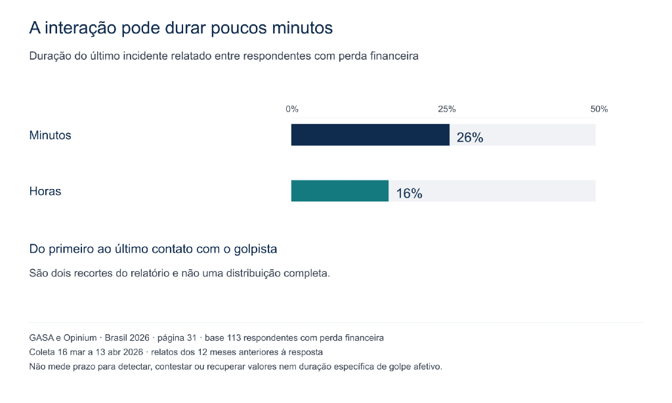
Elaboração editorial com dados da GASA e Opinium página 31 do relatório fornecido pelo usuário.
Para sua organização, a utilidade é concreta: não descarte uma suspeita porque você conhecia a pessoa há bastante tempo, nem trate como irrelevante uma fraude que aconteceu rapidamente. O tempo deve entrar como fato descritivo. Ele não determina sozinho a existência de direito ou a responsabilidade de alguma instituição.
Se houver lacunas, use intervalos aproximados e identifique a incerteza. É melhor registrar “primeiro contato no início de maio, data a confirmar no aplicativo” do que inventar um dia para completar a tabela.
Monte uma linha do tempo sem transformar tudo em um único valor
Comece por uma lista simples. Para cada etapa, junte a afirmação que recebeu, o documento relacionado e sua decisão. O quadro abaixo serve como modelo de organização. Não descreve um caso real.
| Etapa | O que registrar | O que relacionar |
| Apresentação | Nome usado, perfil, canal e data | Como a identidade foi afirmada |
| Primeiro pedido | Finalidade alegada e valor solicitado | Mensagem que antecedeu o pagamento |
| Transferência | Data, valor, destinatário e instituição | Comprovante e identificador disponível |
| Novo pedido | Motivo adicional e eventual mudança de conta | Relação com o pedido anterior |
| Suspeita | Contradição ou informação descoberta | Documento que permite conferir |
| Comunicação | Canal acionado, data e protocolo | Resposta recebida e providência informada |
O total perdido deve ser demonstrável. Diferencie dinheiro efetivamente enviado, saldo fictício de uma plataforma e valor apenas prometido. Também registre eventual quantia recebida de volta, sem apagá-la ou presumir que ela confirma a legitimidade de todo o relacionamento.
Se parte dos recursos veio de empréstimo, identifique a contratação separadamente. O valor transferido ao destinatário e a dívida criada para obter recursos são fatos relacionados, mas não intercambiáveis. Essa distinção ajuda a avaliar consequências financeiras sem duplicar o prejuízo na narrativa.
Não precisa resolver a classificação jurídica antes de preencher o quadro. Você está preparando um mapa para que os documentos possam ser compreendidos e as perguntas certas sejam feitas.
Quando outra pessoa pagou ou você recebeu valores para repassar
Se um familiar ajudou a fazer um pagamento, identifique quem forneceu o dinheiro, quem executou a operação e de qual conta ele saiu. Essas pessoas podem ter documentos diferentes e não devem ser descritas como se fossem uma única vítima. Peça que cada uma preserve seu próprio comprovante e conte apenas o que presenciou.
Se você recebeu dinheiro de alguém indicado pelo contato e depois o encaminhou a outra conta, inclua também essa movimentação. Não a apague do relato por medo de que complique a história. Registre a explicação apresentada para o recebimento, a origem que aparece no extrato e a instrução que orientou o repasse. A participação em circulação de valores de terceiros merece avaliação específica.
Não aceite novos recebimentos ou faça novas transferências para tentar ajustar a situação por iniciativa própria. Tampouco envie uma suposta devolução a uma conta informada em conversa sem confirmar o procedimento no canal oficial da instituição. O objetivo é interromper a improvisação e permitir que cada operação seja compreendida.
Na síntese inicial, use uma distinção simples: dinheiro próprio enviado, dinheiro de familiar enviado e valores de terceiros recebidos ou repassados. Ela não decide responsabilidades, mas impede que uma questão importante fique escondida dentro do total. Leve esse ponto expressamente ao atendimento, inclusive quando você acreditava estar apenas ajudando a pessoa com quem se relacionava.
Preserve a ligação entre a promessa e cada pagamento
Um comprovante mostra uma movimentação, mas pode não explicar por que ela ocorreu. Uma declaração amorosa mostra parte da relação, mas pode não esclarecer a finalidade financeira. Por isso, o conjunto mais útil costuma ligar o pedido ao pagamento e ao que foi prometido em seguida.
Guarde os arquivos que já estão legitimamente com você, em sua forma original, e faça cópias de segurança. Organize as capturas de tela com identificação do perfil e contexto anterior e posterior. Evite montar colagens que misturem dias ou pessoas sem indicar a ordem.
O CERT.br recomenda preservar mensagens, links, perfis, comprovantes e protocolos, além de usar canais oficiais após identificar fraude. É uma orientação de resposta a incidente, não garantia de aceitação de qualquer arquivo como prova suficiente. Fascículo do CERT.br sobre o que fazer após um golpe.
Se há conteúdo íntimo, informe sua existência no atendimento e combine a forma adequada de apresentação. Não é necessário expor detalhes em um formulário aberto ou encaminhá-los a várias pessoas para demonstrar que a relação existiu. A informação relevante pode ser organizada com reserva e finalidade definida.
Não tente entrar em contas alheias, obter dados por serviços clandestinos ou produzir uma conversa falsa para completar o relato. Se uma informação depende de acesso que você não possui, identifique essa limitação. Ela deve orientar a estratégia de apuração, não uma investigação improvisada.
Quando um perfil mudar de nome ou desaparecer, mantenha registrada a identificação que você possuía na época. Diferencie o nome exibido, o endereço do perfil, o número de telefone e a pessoa apontada como titular. Esses elementos podem ser diferentes, e uma captura isolada pode não mostrar todos eles.
Se você acrescentar uma observação depois de salvar um arquivo, deixe a anotação separada do original. Por exemplo, a frase “este foi o pedido que antecedeu a segunda transferência” pode acompanhar o documento como explicação. Ela não deve ser inserida dentro de uma imagem como se tivesse sido escrita durante a conversa. Essa distinção ajuda quem analisa a separar o registro original da sua reconstrução posterior.
Comunique a movimentação com uma narrativa verdadeira
Ao procurar a instituição por onde o dinheiro saiu, descreva exatamente o que executou e o que considera fraudulento. “Fiz a transferência porque me foi apresentada uma emergência que agora suspeito ser falsa” é diferente de “não fui eu quem transferiu”. Mudar a história para caber numa opção de atendimento pode comprometer a compreensão do caso.
Apresente a data, o valor e o destinatário de cada operação. Pergunte qual procedimento se aplica ao instrumento utilizado e peça identificação do atendimento. Se a resposta for genérica, registre o conteúdo antes de buscar orientação sobre o próximo encaminhamento.
Pix, cartão, transferência e criptoativo não devem ser tratados como se compartilhassem um único procedimento de contestação. Neste artigo, o essencial é separar as operações e comunicar a suspeita. Prazos, regras do mecanismo aplicável e possível discussão de responsabilidade exigem verificação específica.
Uma resposta negativa não demonstra, sozinha, que nenhuma outra medida é possível. Também não significa que necessariamente exista uma ação viável contra o banco. A análise depende da documentação, da sequência dos fatos e dos deveres eventualmente envolvidos. O nome popular do golpe não substitui essa avaliação.
Como impedir que a tentativa de resolver produza outro pagamento
Depois de suspeitar, pode surgir a vontade de pagar uma última vez para encerrar o problema, testar a pessoa ou recuperar a confiança. Para decidir com mais segurança, separe o que já foi perdido da justificativa para enviar outro valor. Um prejuízo anterior não é uma prova de que o próximo pagamento o resolverá.
Faça uma pausa nas decisões financeiras ligadas ao contato enquanto a situação é verificada. Não envie uma pequena quantia apenas para observar a reação. Não compartilhe o acesso à conta para que a pessoa “demonstre” onde está o erro. A análise pode começar com os documentos existentes.
Se alguém se apresenta como assessor, investigador ou profissional capaz de solucionar tudo, confira essa identidade por outro caminho. Não use exclusivamente o telefone ou link recebido na própria promessa de solução. Identificar o canal correto ajuda a evitar que uma tentativa de atendimento permaneça dentro da mesma história.
Quem já passou meses envolvido pode ter receio de que interromper pagamentos torne a perda definitiva. Esse receio merece ser ouvido, mas não deve funcionar como critério único. A decisão deve considerar informação verificável, e não a pressão do interlocutor para que tudo continue em segredo.
Se há vários pagamentos ou dúvidas sobre a operação, conheça a página de análise jurídica de golpes financeiros e organize os documentos para avaliação. O destino da transferência e as circunstâncias da fraude precisam ser examinados; não existe responsabilidade ou recuperação automática pelo simples uso de um serviço bancário.
Quando a perda compromete reservas ou supera cem mil reais
Um prejuízo elevado pode envolver poupança de anos, venda de um bem e recursos reservados à família. O valor exige organização cuidadosa, mas não transforma um caso em juridicamente simples ou assegura resultado. A qualidade da informação continua sendo central.
Para perdas acima de R$ 100 mil, divida a análise financeira em parcelas verificáveis. Anote quanto saiu de cada conta, quais pagamentos pertencem ao mesmo incidente e se outras pessoas também transferiram. Não some o prejuízo de terceiros como se todo ele tivesse saído do seu patrimônio.
Faça ainda um quadro de compromissos atuais: parcelas de empréstimos, despesas essenciais e cobranças que vencerão. Isso permite conversar sobre consequências que continuam existindo enquanto o incidente é analisado. Não tome nova dívida para atender mais um pedido ou financiar uma solução cuja identidade não foi verificada.
O recorte de valor serve para dimensionar a situação apresentada. Não decorre dos percentuais gerais da GASA, que não permitem estimar a chance de recuperação ou o comportamento de pessoas desse perfil patrimonial.
O que analisamos em casos como esse
A análise começa pela origem do contato e pela informação que teria provocado o pagamento. Procuramos compreender se há elementos verificáveis de identidade falsa, finalidade inventada, operação financeira simulada ou outro meio de indução. Divergências e lacunas devem aparecer junto com os documentos favoráveis à hipótese da vítima.
Examinamos a relação entre conversas e operações, a identificação dos destinatários, os canais utilizados e as comunicações já feitas. Quando há empréstimos, plataforma de investimento ou participação de terceiros, essas frentes precisam ser delimitadas para não confundir perdas, obrigações e pessoas envolvidas.
Também avaliamos o que os documentos permitem sustentar e o que ainda exigiria apuração. É necessário diferenciar providências de preservação, relatos às autoridades, pedidos administrativos e eventual discussão judicial. Uma proposta responsável deve explicar alcance, custos, limitações e as informações ainda necessárias.
O atendimento não parte da promessa de que todo dinheiro será devolvido. Parte de uma pergunta concreta: quais medidas são compatíveis com os fatos e com a documentação disponíveis? Essa resposta depende de análise individual e pode incluir a conclusão de que uma determinada via não é adequada.
Perguntas frequentes
Transferi por vontade própria e depois descobri a mentira
Ter executado a transferência não elimina a necessidade de examinar uma possível indução fraudulenta. Explique a informação recebida, por que acreditou nela e como ela se relacionou ao pagamento. Não substitua esse relato pela alegação de que a operação não foi sua. A consequência jurídica depende dos elementos do caso, não apenas de quem apertou o botão no aplicativo.
Encontrar a pessoa presencialmente afasta a suspeita
Não resolve a questão. A identidade pode ser verdadeira e a finalidade financeira apresentada pode ser falsa. Da mesma forma, a falta de encontro não prova automaticamente fraude. Organize o que foi dito e o que foi pago, separando a experiência afetiva das informações usadas para pedir dinheiro ou conduzir uma operação.
Uma chamada de vídeo confirma quem estava conversando comigo
Uma chamada é um elemento do contexto, não uma autenticação definitiva de toda a história. Ela não confirma profissão, necessidade financeira, ligação com empresa ou titularidade da conta indicada. Registre o que viu sem presumir conclusões que a chamada não permite. A análise considera o conjunto das informações e suas contradições.
Um recibo de empréstimo resolve o problema
O documento pode ajudar a esclarecer valor, partes e obrigação declarada, mas precisa ser examinado com o restante do material. Há diferença entre cobrar uma obrigação e demonstrar um engano que antecedeu o pagamento. Preserve a versão recebida, a conversa relacionada e a informação sobre quem efetivamente recebeu os recursos.
Preciso continuar conversando para conseguir uma confissão
Não condicione a busca de orientação a uma confissão. Manter a interação pode trazer novas pressões e exposição de informações. Apresente o material já disponível e diga o que falta esclarecer. Não organize encontros, pagamentos de teste ou ameaças de exposição para tentar produzir uma resposta que pareça conclusiva.
A conta receptora está em nome de outra pessoa
Guarde o comprovante e a mensagem que explicou o motivo de usar aquela conta. A diferença entre interlocutor e recebedor é relevante para a apuração, mas não demonstra, isoladamente, qual foi a participação do titular. Evite fazer acusações públicas ou negociar diretamente com alguém cuja identidade e função no ocorrido ainda não foram esclarecidas.
Tenho vergonha de apresentar as conversas
Você pode iniciar o atendimento por um resumo objetivo e informar que há conteúdo privado. Combine como disponibilizar os documentos necessários sem exposição desnecessária. Não é preciso contar sua intimidade a vários familiares ou publicar o caso para buscar orientação. O trabalho deve se concentrar nos fatos pertinentes à análise da possível fraude.
Devo colocar o saldo mostrado na plataforma como prejuízo
Separe saldo exibido, dinheiro enviado e valores eventualmente recebidos. Uma tela pode mostrar um ganho que não corresponde a um recurso efetivamente disponível. O ponto de partida é demonstrar as movimentações reais e explicar o que a plataforma apresentava. Essa organização evita aumentar artificialmente o valor narrado ou omitir recebimentos relevantes.
Perdi menos de cem mil reais e ainda posso pedir orientação
O valor, sozinho, não determina se houve fraude ou se uma providência é viável. A documentação, os caminhos disponíveis e os custos precisam ser avaliados. Um artigo dirigido também a perdas elevadas não deve ser interpretado como classificação de quem merece proteção. Apresente o ocorrido com precisão e pergunte sobre o escopo do atendimento.
Prepare uma análise sem precisar solucionar tudo antes
Para o primeiro contato, reúna uma síntese com início da relação, justificativas financeiras, total efetivamente transferido e providências já tomadas. Informe se o contato continua ativo, se há pressão por novo pagamento e quais documentos você possui. Não envie senha, código de autenticação ou acesso bancário.
Com esse material, você pode solicitar atendimento para análise da situação. A avaliação deve esclarecer as alternativas aplicáveis e suas limitações, considerando a identidade apresentada, o caminho do dinheiro e os documentos disponíveis.
Conteúdo informativo, com fontes consultadas em 2 de novembro de 2026. A caracterização da fraude e as medidas cabíveis dependem da análise individual dos fatos e documentos.