Plano de saúde abusivo como agir sem comprometer o tratamento
O plano está pago, o médico indicou o tratamento e a autorização não chega.
Em outra família, a cobertura continua ativa, mas a mensalidade aumentou a ponto de colocar sua manutenção em dúvida. Há ainda quem descubra um cancelamento na recepção da clínica ou precise adiantar uma despesa que não consegue suportar.
Essas situações pedem respostas diferentes. O primeiro passo é identificar o que está bloqueando o atendimento, registrar o ocorrido e avaliar o tempo disponível para agir. Uma negativa, um reajuste e uma dificuldade de agendamento não são automaticamente ilegais. Também não devem ser aceitos sem esclarecimento quando atingem o cuidado ou o equilíbrio do contrato.
Se houver risco clínico, procure atendimento de saúde imediatamente. Não espere concluir um formulário, receber retorno do escritório ou terminar uma reclamação administrativa. A avaliação médica orienta a urgência assistencial; a análise jurídica pode caminhar em paralelo para discutir o obstáculo imposto pelo plano.
Este guia explica como reconhecer o problema, organizar documentos, interpretar dados da ANS e escolher o próximo encaminhamento. As regras e decisões foram conferidas em 2 de novembro de 2026. O objetivo é ajudar você a apresentar uma situação compreensível e documentada, preservando o que mais importa naquele momento: acesso ao cuidado e continuidade do tratamento.
Identifique o problema antes de escolher a providência
Quem procura ajuda costuma dizer apenas que o plano está sendo abusivo. Para avaliar essa afirmação, é preciso transformar a percepção em fatos: qual serviço foi solicitado, quando, por qual canal, qual foi a resposta e o que aconteceu depois.
Uma pessoa pode reunir mais de um problema. O aumento da mensalidade pode coincidir com tratamento contínuo; uma autorização pode ser concedida sem que exista prestador disponível; o cancelamento pode aparecer durante uma discussão sobre cobrança. Organizar as situações separadamente evita que uma questão econômica esconda uma necessidade clínica imediata.
| Situação observada | O que esclarecer | Documento inicial mais útil |
| Exame cirurgia terapia ou medicamento recusado | Motivo da recusa e necessidade indicada | Pedido médico e negativa |
| Autorização sem atendimento ou demora | Datas protocolos e alternativa oferecida | Histórico de solicitação e agendamento |
| Mensalidade aumentou | Modalidade do contrato e origem da cobrança | Boletos e comunicado do reajuste |
| Plano cancelado ou suspenso | Motivo notificação e tratamento em curso | Aviso comprovantes e relatório médico |
| Despesa particular não reembolsada | Razão do gasto e condições de cobertura | Nota fiscal recibo e pedido de reembolso |
Essa classificação também ajuda familiares que assumem o contato com a operadora. Ao ligar, informe o pedido específico e solicite uma resposta sobre ele. Uma conversa genérica sobre insatisfação pode terminar sem encaminhamento verificável. Registre quem recebeu a demanda e o que foi prometido, inclusive quando a orientação foi procurar outro setor.
Se você ainda não sabe em qual caminho sua situação se encaixa, pode organizar uma triagem inicial pelo diagnóstico de planos de saúde. Ele ajuda a estruturar o relato para análise, sem substituir avaliação médica ou consulta jurídica individual.
O que os dados da ANS mostram sobre essa dificuldade
No Panorama da Saúde Suplementar de junho de 2026, a ANS informa que as questões assistenciais representaram 79,3% das reclamações tratadas pela Notificação de Intermediação Preliminar entre janeiro e maio de 2026. Nos anos completos de 2022 a 2025, a participação ficou próxima de oito em cada dez registros. São dificuldades relacionadas ao acesso e à assistência, entre outras questões de atendimento. Fonte ANS gráfico 3 página 15.
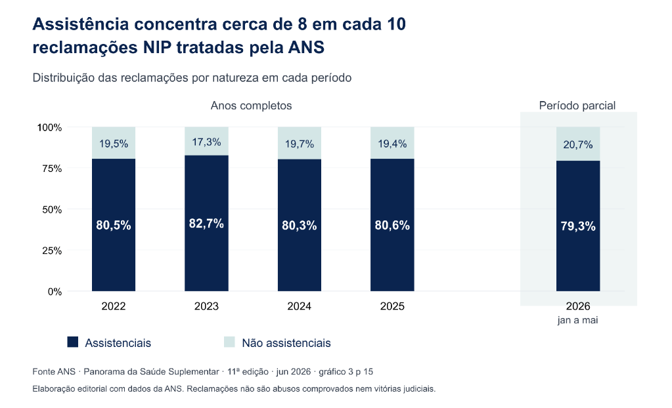
Elaboração editorial com dados da ANS. Anos 2022 a 2025 completos e janeiro a maio de 2026 parcial. Fonte Panorama 11ª edição gráfico 3 página 15.
O gráfico compara a composição das reclamações. O recorte parcial de 2026 aparece separado: ele não permite concluir que o total anual diminuiu. Também não significa que 79,3% dos beneficiários sofreram abuso. Reclamações não são pessoas únicas, infrações comprovadas ou ações judiciais ganhas.
O dado dá dimensão coletiva à dificuldade relatada. A resposta para cada família, porém, depende do contrato, da necessidade de saúde e da conduta documentada da operadora.
A negativa de cobertura precisa de uma análise específica
Uma recusa pode envolver cobertura contratual, carência, rede, documentação, diretriz de utilização ou tecnologia fora do Rol da ANS. Saber o motivo exato muda a preparação do caso. A frase transmitida pela clínica nem sempre reproduz integralmente a fundamentação da operadora.
Peça ao profissional assistente um relatório que explique a necessidade do cuidado, os tratamentos anteriores relevantes, as alternativas e os efeitos previsíveis da demora. Evite pedir apenas uma declaração genérica de urgência. O documento deve refletir o quadro real e permitir compreender por que aquela conduta foi indicada para aquele paciente.
Para tratamentos fora do Rol, a decisão do STF na ADI 7265, julgada em setembro de 2025, estabeleceu cinco requisitos cumulativos: prescrição pelo médico ou odontólogo assistente; ausência de rejeição expressa pela ANS ou análise pendente de inclusão; inexistência de alternativa terapêutica adequada no Rol; comprovação científica de eficácia e segurança; e registro na Anvisa. Na via judicial, também é necessário demonstrar a recusa, a demora excessiva ou a omissão da operadora. Entenda o julgamento no STF.
Portanto, a prescrição tem relevância, mas não resolve sozinha toda controvérsia de cobertura. Conferir a tecnologia exata, sua indicação e as evidências disponíveis evita apoiar o pedido em argumentos que não correspondem ao tratamento solicitado.
Resposta da operadora e realização do atendimento têm prazos diferentes
A RN 623 da ANS exige protocolo no início e resposta conclusiva. Em solicitações assistenciais, a resposta deve ser imediata quando possível; nos demais casos, o limite ordinário é de cinco dias úteis, ou dez para alta complexidade e internação eletiva. Urgência e emergência exigem resposta imediata. Demandas não assistenciais têm prazo de sete dias úteis.
Se o prazo regulatório para realizar o serviço for menor, a resposta deve respeitá-lo. Negativas precisam ser fundamentadas por escrito e disponibilizadas para impressão ou download. A expressão “em análise” não basta como conclusão. Há possibilidade de reanálise pela ouvidoria. Leia a RN 623 artigos 10 a 16.
Já os prazos de realização variam: consultas básicas, sete dias úteis; outras especialidades, quatorze; exames laboratoriais ambulatoriais, três; procedimentos de alta complexidade e internação eletiva, vinte e um. Urgência e emergência têm atendimento imediato, observadas as condições legais de cobertura. A regra considera atendimento por prestador apto, não necessariamente pelo profissional preferido. Confira a tabela atual da ANS.
Anote separadamente a data do pedido, a resposta recebida e a data efetivamente oferecida. Uma autorização sem possibilidade de utilização não demonstra, por si só, que o acesso foi assegurado.
Quando o aumento da mensalidade exige conferência
O receio de perder o plano pode levar a decisões precipitadas: interromper o pagamento, reduzir a cobertura ou aceitar uma troca sem avaliar o tratamento em curso. Antes disso, identifique se o aumento decorre de reajuste anual, mudança de faixa etária, alteração de composição familiar ou outra cobrança.
Para planos individuais ou familiares médico-hospitalares contratados após 1º de janeiro de 1999 ou adaptados à Lei dos Planos de Saúde, o teto de reajuste anual é de 5,11% no ciclo de maio de 2026 a abril de 2027. A aplicação ocorre no aniversário contratual, conforme as regras do período. Esse limite não deve ser transportado automaticamente para contratos coletivos. Perguntas e respostas da ANS sobre o reajuste de 2026.
A análise por faixa etária também é própria. No Tema 952, sobre planos individuais ou familiares, o STJ admite o reajuste quando existe previsão contratual, respeito à regulação e ausência de percentuais aleatórios, excessivos ou discriminatórios sem suporte atuarial adequado. A data de contratação interfere no regime aplicável. Consulte o Tema 952 do STJ.
Assim, completar sessenta anos não permite concluir que qualquer aumento posterior seja ilegal. Também não basta a mensalidade ficar pesada para definir, isoladamente, abusividade. Compare o valor anterior, o novo valor, a justificativa e as condições do contrato. Um aumento anual pode coexistir com outra alteração, exigindo separar as parcelas.
Guarde a sequência de boletos e o aviso recebido. Em contratos empresariais pequenos, mantenha também a proposta, os documentos de adesão e a identificação dos beneficiários. Para aprofundar essa frente, veja o conteúdo sobre aumento da mensalidade do plano de saúde.
Cancelamento durante tratamento merece atenção própria
Descobrir que o plano foi suspenso ao tentar utilizar a carteirinha exige esclarecer a causa. Pode existir discussão sobre pagamento, vínculo com empresa ou entidade, encerramento do coletivo ou outra situação. Cada hipótese tem requisitos distintos; não há uma regra única de cancelamento aplicável indistintamente a todos os contratos.
Quando existe internação ou tratamento essencial em andamento, essa informação deve ser apresentada desde o primeiro contato. No Tema 1082, o STJ assegura, mesmo após rescisão regular de plano coletivo, a continuidade dos cuidados prescritos ao paciente internado ou em tratamento que garanta sua sobrevivência ou integridade física, até a alta efetiva, desde que o titular pague integralmente a contraprestação devida. Consulte o Tema 1082 do STJ.
Isso não significa manutenção automática de todo contrato por prazo indeterminado. É necessário compreender o tratamento, o risco de interrupção, o motivo da rescisão e a situação de pagamento. Preserve o aviso, a data em que tomou conhecimento e os comprovantes. Não descarte mensagens da empresa ou da administradora: elas podem ajudar a reconstruir a sequência dos acontecimentos.
Despesa particular e reembolso não têm uma resposta única
Pagar por fora pode ser a única solução percebida pela família naquele momento. Para a análise posterior, importa saber por que o atendimento particular aconteceu: livre escolha, ausência de rede disponível, urgência ou descumprimento de uma obrigação da operadora.
A Lei dos Planos de Saúde prevê reembolso em determinadas hipóteses de urgência ou emergência quando não é possível utilizar os serviços da rede, dentro das condições legais e contratuais. Não existe uma promessa geral de restituição integral para qualquer gasto escolhido pelo beneficiário. Lei 9656 artigo 12.
Preserve nota fiscal, recibo, comprovante de pagamento, descrição do serviço e registros da tentativa de atendimento pelo plano. Se a operadora indicou um prestador que não atendia à necessidade, documente a razão objetiva. Um orçamento demonstra uma despesa prevista; não comprova, sozinho, que o valor foi efetivamente pago.
Quando houver discussão financeira relevante, separe o que já saiu do orçamento do que ainda é estimativa. Essa distinção ajuda a avaliar providências e evita apresentar um pedido com valores sem documentação correspondente.
A dificuldade pode atingir o cuidado e o orçamento ao mesmo tempo
Nem sempre o problema cabe em uma única categoria. Uma autorização pendente pode obrigar a família a reservar dinheiro para atendimento particular, reorganizar o trabalho de quem acompanha o paciente e procurar outro prestador. Registrar essas consequências ajuda a compreender a situação; elas não devem ser presumidas ou transformadas automaticamente em pedido de indenização.
Considere um exemplo hipotético: a operadora autoriza um exame, mas o estabelecimento indicado informa que não realiza aquela modalidade. O pedido continua sem solução prática. Nesse cenário, repetir a informação de que existe uma autorização pode esconder o verdadeiro obstáculo. É importante comunicar qual exame foi indicado, qual prestador foi oferecido e por que o atendimento não ocorreu.
Em outro exemplo fictício, a mensalidade cresce e a família decide pesquisar uma troca enquanto um dependente faz tratamento. A comparação precisa considerar a continuidade do cuidado, os profissionais utilizados, as condições da contratação e o custo futuro. Escolher apenas pelo primeiro boleto pode deixar questões relevantes sem resposta.
Pessoas com renda maior também podem enfrentar dificuldade de liquidez diante de despesas elevadas ou sucessivas. Ter patrimônio não significa conseguir antecipar qualquer tratamento. O relato deve mostrar a necessidade concreta e os recursos comprometidos, sem pressupor que um plano de categoria superior elimine os conflitos de acesso.
Antes de uma troca, peça as condições por escrito e esclareça o que acontecerá com os atendimentos em andamento. Não cancele o contrato atual apenas porque uma proposta comercial parece resolver o problema. Quando houver dúvida sobre portabilidade, carências ou preservação de cobertura, essas condições precisam ser verificadas especificamente.
O que fazer agora para organizar uma resposta útil
Descreva o pedido em uma mensagem objetiva
Informe o procedimento ou problema, a data da solicitação, o documento já enviado e a providência que falta. Se houver prazo clínico indicado pelo médico, mencione-o fielmente. Não transforme a mensagem em um relato extenso de todas as dificuldades anteriores quando o que precisa ser resolvido é um atendimento específico.
Uma formulação útil seria: solicitei determinado exame em tal data, com pedido médico anexado, recebi este protocolo e ainda preciso de autorização ou indicação de prestador. Trata-se de modelo de organização, a ser adaptado ao que realmente aconteceu, sem acrescentar urgência ou informação inexistente.
Registre a posição da operadora e acompanhe o encaminhamento
Salve a resposta completa, inclusive anexos, datas e identificação do pedido. Se houver pendência documental, confira qual documento foi solicitado e se já foi enviado. Pergunte como acompanhar a conclusão. Caso seja oferecido outro prestador, verifique endereço, disponibilidade e adequação ao serviço necessário.
Uma lista de clínicas não confirma, sozinha, que alguma delas aceita o plano e possui agenda. Registre as tentativas de contato, evitando atribuir uma recusa à operadora quando o problema ainda não foi comunicado a ela. Essa conferência também pode revelar uma solução prática antes de outras medidas.
Utilize a via administrativa quando ela for adequada ao tempo disponível
A NIP é a mediação da ANS para reclamações que não foram resolvidas pela operadora. O prazo para solução é de cinco dias úteis em demandas assistenciais e dez em não assistenciais. Tenha o protocolo anterior e acompanhe a reclamação, informando se o problema persistir. O encerramento administrativo não equivale a condenação judicial ou reconhecimento de indenização. Como funciona a NIP na ANS.
O caminho administrativo pode ajudar, mas não deve funcionar como uma fila obrigatória que exponha o paciente a dano. Quando a situação clínica não comporta espera, a orientação sobre outras providências deve ser buscada em paralelo.
Avalie a necessidade de uma medida judicial
Uma ação pode discutir cobertura, continuidade, cobrança ou reparação, conforme o caso. A tutela de urgência, conhecida como liminar, exige demonstração de probabilidade do direito e perigo de dano ou risco ao resultado útil do processo. A concessão e as condições dependem da avaliação judicial. Código de Processo Civil artigo 300.
Ter uma consulta marcada ou um relatório com a palavra urgente não assegura a decisão pretendida. O conjunto documental precisa explicar a obrigação discutida e o prejuízo concreto da espera. Também é necessário avaliar alternativas, custos e riscos processuais antes de definir a estratégia.
Evite erros que dificultam a compreensão do caso
Uma captura de tela recortada pode omitir a data ou a identificação da solicitação. Prefira preservar a mensagem inteira e manter o arquivo original disponível. Se transcrever uma ligação, diferencie o que está registrado do que você se recorda. A cronologia ganha confiabilidade quando deixa claras essas diferenças.
Outro erro é insistir em um pedido que não corresponde ao problema atual. Se a cobertura foi aprovada, mas não há agenda, a comunicação precisa cobrar uma alternativa de atendimento. Se o valor discutido decorre de duas alterações, é necessário pedir explicação de cada uma. O encaminhamento deve acompanhar a evolução dos fatos.
Também evite divulgar documentos em perfis que se apresentam como intermediários da operadora ou do escritório. Confirme o canal por uma fonte independente. Um pedido de ajuda não exige publicar número da carteirinha, documento de identidade, dados bancários ou detalhes clínicos em redes sociais.
Quando a situação mudar, atualize o relato: informe uma nova resposta, o atendimento realizado, um pagamento ou outra orientação médica. A análise feita com informações antigas pode deixar de representar a necessidade presente. Isso é especialmente importante quando há tratamentos com etapas sucessivas e autorizações diferentes.
Monte um conjunto de documentos que possa ser compreendido
Organização não significa reunir o maior número possível de arquivos. Significa permitir que alguém entenda o problema sem reconstruir semanas de mensagens soltas. Uma pasta com nomes claros e uma cronologia curta pode ser mais útil que dezenas de capturas repetidas.
Comece por contrato, carteirinha, identificação do beneficiário e comprovantes de pagamento relevantes. Acrescente o pedido e o relatório médico quando houver questão assistencial. Separe respostas da operadora, protocolos, tentativas de agendamento, reclamações e notificações. Para valores, reúna boletos, demonstrativos, recibos e comprovantes.
Na cronologia, registre quando o cuidado foi indicado, quando o pedido chegou à operadora, o que foi respondido e qual obstáculo continua existente. Diferencie a data em que a clínica recebeu uma solicitação da data em que ela efetivamente a encaminhou ao plano. Se não souber, registre a dúvida em vez de preencher com uma estimativa apresentada como certeza.
Familiares devem indicar em nome de quem estão falando e qual a relação com o paciente. Documentos médicos contêm informações sensíveis: envie somente o necessário por canal confirmado. Não exponha exames, dados pessoais ou relatos clínicos em comentários públicos para tentar acelerar o atendimento.
Se faltar contrato ou negativa, informe isso desde o início. A ausência de um documento não deve ser escondida nem compensada por um relato mais enfático. Ela ajuda a definir o que solicitar e quais elementos já estão disponíveis para uma primeira avaliação.
Dano moral não é uma consequência automática da negativa
É compreensível que uma recusa provoque angústia. Juridicamente, porém, a existência de um problema contratual e o direito à indenização precisam ser examinados separadamente.
No Tema 1365, julgado em março de 2026, o STJ decidiu que a mera recusa indevida de cobertura não caracteriza dano moral presumido. São necessários outros elementos que demonstrem repercussão relevante, além de simples aborrecimento. Isso não elimina a possibilidade de reparação, mas afasta a promessa de indenização para toda negativa. Consulte a tese do Tema 1365.
Quanto à demora injustificada, o Tema 1467 discute sua equiparação à negativa para aplicação desse entendimento. Em 2 de novembro de 2026, a página oficial registrava o tema como afetado, ainda sem tese de mérito. Não é correto anunciar uma solução definitiva para essa discussão. Acompanhe o Tema 1467 no STJ.
Ao relatar consequências, descreva o que ocorreu: tratamento adiado, interrupção, agravamento documentado, desembolso ou outra repercussão. Evite começar por uma quantia desejada ou por valores encontrados em decisões de pessoas com situações diferentes.
O que analisamos em casos como esse
A análise jurídica começa pelo objetivo concreto do beneficiário. Pode ser obter atendimento, manter um tratamento, revisar uma cobrança ou discutir uma despesa. Pedidos distintos exigem provas e encaminhamentos próprios.
Examinamos a modalidade e a data do contrato, a segmentação, a abrangência e a situação de pagamento. Em questões assistenciais, conferimos a indicação, a justificativa da operadora, a disponibilidade de rede, a cronologia e a necessidade de esclarecimento médico. Se houver tecnologia fora do Rol, a análise precisa contemplar os critérios técnicos aplicáveis.
Em reajustes, verificamos a origem de cada alteração e a documentação financeira. Em cancelamentos, o vínculo contratual, as notificações e o cuidado em andamento. Para despesas particulares, distinguimos escolha pessoal de impossibilidade de acesso e conferimos o que foi efetivamente gasto.
Também avaliamos o que ainda não está demonstrado. Um caso organizado pode exigir complementação, tentativa administrativa adequada ou parecer técnico. A função da análise é definir uma estratégia compatível com os fatos e seus limites, sem antecipar promessa de cobertura, restituição ou decisão judicial.
Perguntas frequentes sobre problemas com plano de saúde
Ainda não tenho uma negativa escrita como começar
Guarde os protocolos e as mensagens existentes, identifique o pedido e solicite acesso à fundamentação. Informe se a resposta veio da clínica, do hospital ou diretamente da operadora. Não confunda a informação verbal de um intermediário com o documento final do plano.
O diagnóstico online decide se tenho direito a uma ação
Não. Ele organiza informações iniciais para orientar o encaminhamento. A conclusão depende dos documentos, das circunstâncias e da análise profissional. Um questionário também não substitui avaliação médica nem deve ser usado para decidir se é seguro esperar por atendimento.
Posso parar de pagar enquanto discuto o reajuste
Não tome essa decisão apenas com base em um artigo. A suspensão do pagamento pode criar outro conflito e afetar a manutenção do contrato. A análise deve considerar como discutir o valor e preservar a cobertura, inclusive quando existe tratamento contínuo ou dependente em acompanhamento.
Uma reclamação na ANS obriga o plano a me indenizar
Não. O procedimento administrativo tem finalidade própria. A solução do atendimento, a fiscalização e um eventual pedido de indenização são questões diferentes. Guarde o resultado da reclamação e informe o que mudou concretamente, sem tratar um protocolo como decisão favorável sobre todos os pedidos.
Plano mais caro garante qualquer médico ou tratamento
Não é possível concluir isso pelo preço. Rede, segmentação, abrangência e condições contratuais precisam ser examinadas. Uma mensalidade elevada pode ampliar a expectativa de atendimento, mas não substitui a conferência da obrigação efetivamente assumida e das regras legais aplicáveis.
Se o plano autorizar depois ainda preciso guardar os documentos
Sim. Preserve a cronologia e registre a data em que o atendimento foi efetivamente disponibilizado. A autorização posterior pode resolver parte do problema, mas não esclarece automaticamente despesas já realizadas ou outras consequências. Evite apagar mensagens e comprovantes assim que aparecer uma solução.
Preciso reunir todos os exames antes de procurar orientação
Não necessariamente. Comece pelos documentos ligados ao pedido e explique o que está faltando. Em situação sensível ao tempo, uma busca interminável por arquivos pode dificultar a avaliação inicial. O profissional poderá indicar quais informações adicionais são realmente necessárias e por qual canal encaminhá-las.
Toda urgência tem cobertura sem considerar o contrato
Não é correto afirmar isso de forma absoluta. A lei estabelece carência máxima de 24 horas para urgência e emergência, mas a análise de cobertura também considera a segmentação e as circunstâncias. As definições legais de urgência e emergência não se confundem com qualquer solicitação que o beneficiário deseja antecipar. Lei 9656 artigos 12 e 35 C.
Como avaliar uma proposta de acordo
Confira o que ela resolve, quais valores envolve, se assegura continuidade e quais direitos exige encerrar. Uma solução financeira pode não contemplar o atendimento ainda pendente. Não aceite apenas pela rapidez: leia o texto integral e esclareça o alcance da quitação antes de decidir.
E se eu não conseguir organizar tudo sozinho
Peça apoio a alguém de confiança e indique quais contatos já foram feitos. Uma pessoa pode reunir os documentos enquanto outra acompanha o paciente, desde que as informações sejam conferidas e compartilhadas com cuidado. Não é necessário escrever com linguagem jurídica: datas, fatos e respostas completas são mais úteis que expressões técnicas utilizadas sem contexto.
Escolha uma próxima ação compatível com a sua situação
Se o obstáculo continua, reúna o documento principal e uma cronologia curta. Diga qual necessidade permanece sem solução e se existe prazo clínico informado pelo médico. Isso permite que a conversa comece pelo problema real, com menos repetição e melhor compreensão do que precisa ser esclarecido.
Para aprofundar especificamente recusas de cobertura, consulte também o guia de negativa de procedimento do escritório. Quando já houver fatos e documentos para uma avaliação individual, acesse a página de atendimento sobre problemas com plano de saúde para solicitar análise da situação. Informe a necessidade atual, sem pressupor que toda recusa, cobrança ou demora terá a mesma solução.
Conteúdo informativo com fontes conferidas em 2 de novembro de 2026. Não substitui avaliação médica nem análise jurídica individual. Situações de risco clínico exigem atendimento de saúde imediato; resultados administrativos e judiciais dependem do caso.