Dano moral por negativa de cobertura após o Tema 1.365: guia prático de provas para TEA, câncer e urgência
O plano de saúde negou a terapia, o exame ou a cirurgia que o médico indicou. Você conseguiu o tratamento depois, por liminar, por reembolso ou pagando do próprio bolso, e agora quer saber se cabe indenização. A dúvida ficou maior depois que o Superior Tribunal de Justiça (STJ) afirmou, no Tema 1.365, que o dano moral por negativa de cobertura não é presumido [1].
Este guia explica o que mudou, o que continua possível e, principalmente, quais provas ajudam a demonstrar que a recusa foi além de um aborrecimento, com atenção especial a casos de Transtorno do Espectro Autista (TEA), câncer e urgência.
Ainda cabe dano moral por negativa de cobertura depois do Tema 1.365?
Sim, mas não de forma automática. Segundo a notícia publicada pelo STJ, a recusa indevida de cobertura, em regra, não gera dano moral presumido; é preciso demonstrar o dano efetivamente sofrido [1].
Na prática, isso significa que provar que o plano errou ao negar a cobertura é um passo, e provar que esse erro causou um sofrimento relevante é outro. O primeiro garante o tratamento ou o reembolso; o segundo é o que pode justificar a indenização por dano moral, que é a reparação pelo abalo à dignidade, à saúde emocional ou à integridade da pessoa.
A classificação processual exata do Tema 1.365, o recurso que serviu de modelo e a data do acórdão ainda dependem de conferência [REVISAR: classificação como repetitivo, recurso paradigma, publicação do acórdão e eventual modulação]. Por isso, este texto descreve o entendimento conforme as fontes oficiais consultadas, sem afirmar etapas processuais não confirmadas.
O que o STJ mudou e o que continua igual
Antes, parte das ações partia da ideia de que a simples recusa já bastava para indenizar. O entendimento divulgado pelo STJ afasta essa presunção como regra geral [1]. O tema também foi registrado no Informativo de Jurisprudência n. 881 [2] [REVISAR: a data do Informativo (17/03/2026) diverge da data da notícia (15/04/2026)].
O que continua igual: a recusa indevida segue sendo ilegal quando o tratamento deveria ser coberto, e o paciente pode exigir a cobertura e o ressarcimento do que pagou. O conteúdo sobre o que mudou com o Tema 1.365 do STJ aprofunda o panorama geral da decisão.
O Informativo n. 881 indica que a análise considera as circunstâncias do caso, como a urgência do tratamento e a natureza do diagnóstico [2]. Ou seja, o contexto clínico e pessoal passa a ser o centro da discussão sobre dano moral por negativa de cobertura.
Negar cobertura indevidamente e causar dano moral são perguntas diferentes
A primeira pergunta é contratual e regulatória: o plano tinha obrigação de cobrir aquele procedimento? Ela se resolve com contrato, prescrição médica, regras de cobertura e a justificativa da operadora.
A segunda pergunta é sobre consequências: a recusa provocou piora do quadro, risco real, dor prolongada, interrupção de terapia, humilhação ou angústia significativa? Ela se resolve com prova de repercussão concreta na vida do paciente e da família.
| Ponto | Obrigação de cobrir (e dano material) | Dano moral por negativa de cobertura |
|---|---|---|
| O que se discute | Se o tratamento devia ser autorizado ou reembolsado | Se a recusa causou abalo relevante à pessoa |
| Após o Tema 1.365 | Continua sendo analisada pelas regras de cobertura | Não é presumido; depende de prova do dano [1] |
| Provas centrais | Contrato, prescrição, negativa, notas fiscais | Relatórios de evolução, cronologia, impacto pessoal |
| Resultado possível | Autorização, custeio ou reembolso | Indenização, se o dano for demonstrado |
| Erro comum | Achar que vencer aqui garante o dano moral | Pedir indenização sem descrever consequências |
Quais “outros elementos” afastam o mero aborrecimento
O STJ não fixou, nas fontes consultadas, uma lista fechada de situações [1][2]. O que se extrai é que o julgador avalia o caso concreto. Os elementos abaixo são exemplos de fatos que, se comprovados, tendem a ser relevantes; nenhum deles funciona como garantia.
- Agravamento do quadro clínico documentado por médico, com relação temporal com a recusa.
- Risco à vida ou à saúde em situação de urgência, quando a espera expôs o paciente a perigo real.
- Interrupção de tratamento contínuo, como terapias ou quimioterapia, com efeito descrito pela equipe assistente.
- Dor ou sofrimento prolongado que poderia ter sido evitado com a cobertura no tempo devido.
- Exposição a constrangimento, como recusa no momento da internação ou tratamento discriminatório.
- Conduta reiterada ou abusiva da operadora, como negativas sucessivas sem fundamento ou falta de resposta.
A chave é a ligação entre a recusa e a consequência. Um relatório genérico dizendo que o paciente “ficou abalado” pesa menos que a descrição de uma regressão terapêutica concreta, datada e explicada.
TEA, câncer e urgência: o diagnóstico pesa, mas não substitui a prova
O Informativo n. 881 menciona a natureza do diagnóstico e a urgência como circunstâncias que entram na análise [2]. Isso não equivale a dizer que todo caso de TEA, câncer ou urgência gera indenização: a gravidade do contexto torna mais provável a demonstração do dano, mas ela ainda precisa aparecer nos autos.
TEA: interrupção de terapias e cancelamento do plano
Em terapias para TEA, a continuidade costuma ser parte do próprio tratamento. Quando a recusa interrompe sessões, a prova útil é o relatório dos terapeutas mostrando o que mudou: comportamento, comunicação, rotina escolar, crises.
Há ainda uma situação distinta da negativa: o cancelamento do plano motivado pelo TEA do beneficiário. Em decisão noticiada em 20/02/2026, a Terceira Turma do STJ reconheceu dano moral nesse contexto [3] [REVISAR: número do processo e data do julgamento]. Trata-se de precedente sobre cancelamento, não sobre negativa de cobertura, e não deve ser aplicado automaticamente a outro tipo de conduta. Quem enfrenta cancelamento pode consultar o conteúdo sobre plano cancelado durante tratamento e como contestar a rescisão.
Câncer: tempo de tratamento e impacto clínico
Em tratamentos oncológicos, o atraso pode ter relevância clínica, mas isso precisa ser dito pelo médico assistente, com explicação do impacto no caso específico. Não há, nos fundamentos conferidos, precedente específico do STJ sobre dano moral em negativa oncológica após o Tema 1.365 [REVISAR: precedente específico para câncer].
Urgência: o risco precisa estar registrado
Na urgência, a prova é muitas vezes produzida no próprio atendimento: prontuário, horário da recusa, classificação de risco, transferência ou espera. Também não há precedente específico conferido para esse cenário [REVISAR: precedente específico para urgência]. Se a recusa envolveu carência, o conteúdo sobre urgência e emergência durante a carência ajuda a entender a cobertura antes de discutir indenização.
💬 Sua situação envolve TEA, câncer ou urgência e você não sabe se a recusa passou do mero aborrecimento? Podemos examinar a negativa, os relatórios médicos e a cronologia para avaliar a viabilidade jurídica do pedido. Solicitar análise pelo WhatsApp
Como provar agravamento, risco, dor e angústia: documentos e quem fornece
A prova do dano moral por negativa de cobertura se constrói com documentos que mostrem a recusa, o contexto clínico e as consequências. A tabela organiza cada item, o que ele demonstra e quem pode fornecê-lo.

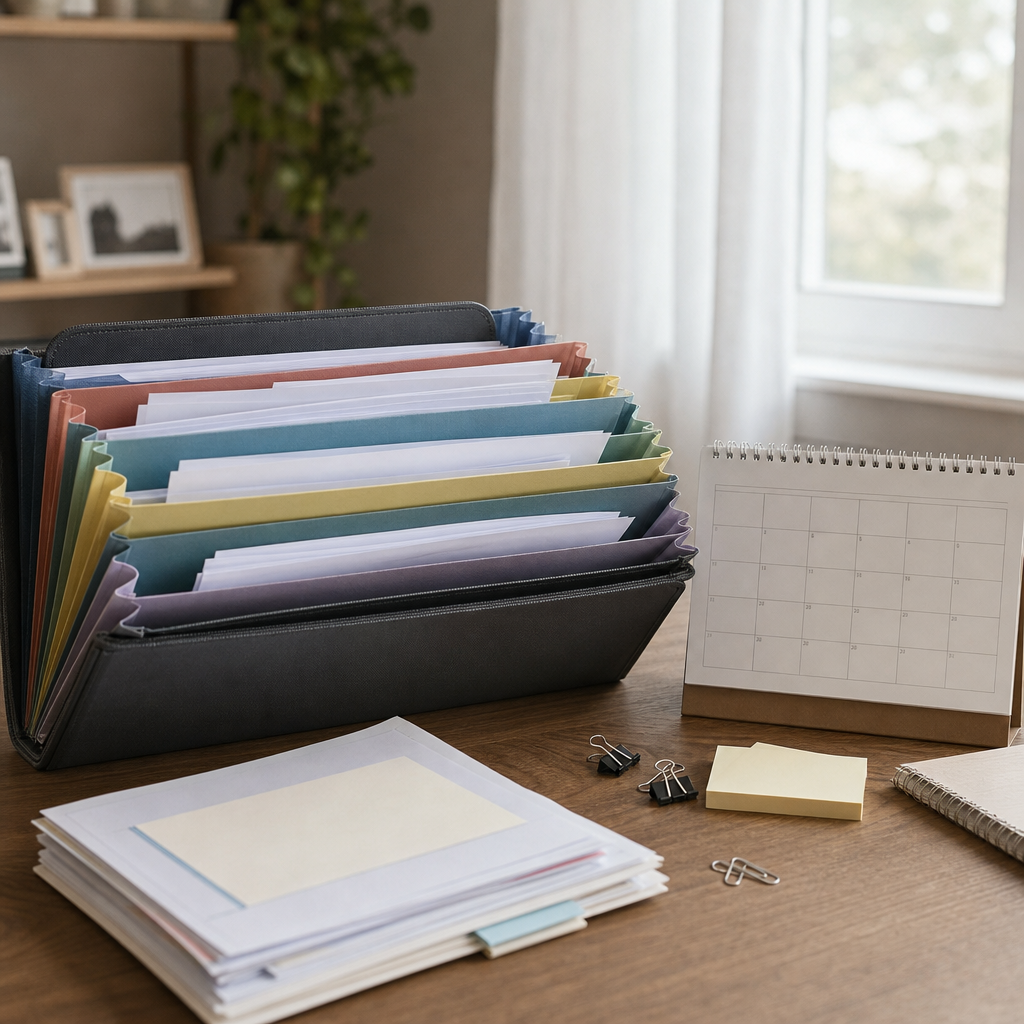
Imagem ilustrativa sobre a organização de relatórios e da cronologia para provar o dano.
| Documento | O que prova | Quem fornece |
|---|---|---|
| Negativa por escrito ou protocolo | A recusa, sua data e o motivo alegado | Operadora (você pode pedir a justificativa por escrito) |
| Prescrição e relatório médico inicial | A indicação do tratamento e sua necessidade | Médico assistente |
| Relatório de evolução posterior à recusa | Piora, regressão ou risco ligado à espera | Médico ou terapeutas |
| Prontuário e registros de atendimento | Urgência, horários e conduta adotada | Hospital ou clínica |
| Comprovantes de pagamento | Gastos assumidos (dano material) | Prestadores, farmácia, clínica |
| Mensagens, e-mails e protocolos | Insistência do paciente e resposta da operadora | Você mesmo, com prints datados |
| Relatórios escolares ou de rotina | Impacto no cotidiano, sobretudo em TEA | Escola, cuidadores |
| Avaliação psicológica, se houver | Repercussão emocional documentada | Psicólogo assistente |
Uma cronologia simples, com data da prescrição, do pedido, da negativa, das tentativas e do desfecho, costuma ser a peça que conecta tudo. O post sobre quando a junta médica do plano é válida é útil se a recusa veio de divergência técnica.
Este conteúdo não substitui avaliação clínica: o relatório médico deve refletir o que o profissional efetivamente observou, nunca uma redação moldada para o processo.
Exemplo hipotético: separar reembolso de dano moral
Imagine, de forma fictícia, que um paciente teve exame negado e pagou R$ 6.000 em clínica particular, além de R$ 400 em deslocamentos comprovados. Esses R$ 6.400 são dano material: reembolso do que saiu do bolso, demonstrado por notas.
O dano moral é outra conta. Ele não se calcula somando gastos, nem cresce porque o gasto foi alto. Se o mesmo paciente não provar repercussão além do transtorno da recusa, pode receber o reembolso e ter o dano moral negado. Os valores do exemplo são ilustrativos e não indicam qualquer expectativa de recuperação.
Providências: imediatas, acompanhamento e via judicial
Imediatas
- Peça a negativa por escrito, com o motivo, e anote número de protocolo, data e horário.
- Solicite ao médico um relatório que explique a necessidade e o risco da espera.
- Guarde notas fiscais e comprovantes de tudo que você pagar.
Acompanhamento
- Registre a evolução clínica depois da recusa, com novos relatórios quando houver mudança.
- Reclame à operadora pelos canais oficiais e, se não resolver, à Agência Nacional de Saúde Suplementar (ANS) [REVISAR: confirmar canal e procedimento vigentes da ANS].
- Monte a cronologia e organize os documentos em ordem de data.
Eventual via judicial
- Avalie com advogado a ação de obrigação de fazer, para obter a cobertura, cumulada com pedido de dano material e, se houver prova, de dano moral. Na urgência, pode ser discutido pedido de tutela de urgência, cuja concessão depende do juiz. O guia sobre plano de saúde que negou procedimento detalha esse caminho.
Prazos, riscos e erros comuns
Existe prazo para pedir indenização na Justiça, contado a partir da recusa ou do conhecimento do dano, conforme a hipótese [REVISAR: prazo prescricional aplicável não consta nos fundamentos]. Na prática, o prazo mais sensível costuma ser o clínico: a cobertura deve ser buscada antes que a espera cause prejuízo.
Erros comuns:
- pedir dano moral alegando apenas que a recusa foi ilegal, sem descrever consequências;
- juntar relatório médico genérico, sem datas nem relação com a negativa;
- não guardar a negativa escrita ou o protocolo;
- misturar reembolso e dano moral como se fossem o mesmo pedido;
- aplicar o precedente de cancelamento por TEA [3] a uma simples negativa de exame.
💬 Já passou tempo desde a negativa e você não sabe se os documentos bastam? A análise considera datas, relatórios e comprovantes para indicar o que falta reunir. Solicitar análise pelo WhatsApp
Quando a orientação jurídica individual faz diferença
Depois do Tema 1.365, a diferença entre um pedido viável e um pedido frágil está na prova. A orientação individual ajuda a separar o que é obrigação de cobertura, o que é dano material e o que realmente sustenta o dano moral por negativa de cobertura.
Expectativas realistas: a via administrativa pode resolver a cobertura, mas raramente trata de indenização; a via judicial pode obter cobertura e reembolso com base documental mais simples, enquanto o dano moral depende da demonstração do abalo concreto e da avaliação do juiz. Em algumas situações, a conclusão honesta é que o caso sustenta o reembolso, mas não o dano moral.
O que analisamos em casos como esse
- Se a recusa foi de fato indevida diante do contrato, da prescrição e da justificativa da operadora.
- A cronologia entre prescrição, pedido, negativa e desfecho, e o tempo de espera em cada etapa.
- Se há relatório médico que descreva piora, risco ou interrupção ligada à recusa.
- Em TEA, se houve interrupção de terapias e o que os terapeutas registraram, e se a situação é de negativa ou de cancelamento.
- Em câncer e urgência, o que o prontuário registra sobre risco e tempo de resposta.
- A separação entre gastos comprovados (dano material) e repercussões pessoais (dano moral).
- Negativas reiteradas, falta de resposta ou conduta que possa indicar abuso ou discriminação.
- Prazos aplicáveis e a necessidade de pedido de urgência.
A análise organiza o caso e indica caminhos possíveis; ela não garante resultado.
Perguntas frequentes
Depois do Tema 1.365, ainda cabe dano moral por negativa de cobertura?
Sim, mas não de forma presumida. Segundo o STJ, é preciso provar o dano efetivo causado pela recusa [1].
Quais “outros elementos” o STJ exige?
Depende do caso. As fontes consultadas não trazem lista fechada; indicam análise das circunstâncias, como urgência e diagnóstico [2]. Agravamento documentado, risco real e interrupção de tratamento são exemplos relevantes.
Negativa em caso de TEA, câncer ou urgência gera indenização automática?
Não. Esses contextos podem pesar na análise [2], mas o dano ainda precisa ser demonstrado com relatórios e cronologia.
O cancelamento do plano por causa do TEA é igual a uma negativa?
Não. São condutas diferentes. Há decisão da Terceira Turma do STJ reconhecendo dano moral no cancelamento motivado pelo TEA [3], que não se aplica automaticamente a negativas.
Se eu ganhar o reembolso, ganho também o dano moral?
Não necessariamente. O reembolso depende da prova do gasto; o dano moral, da prova da repercussão pessoal.
Consegui o tratamento por liminar. Ainda posso pedir dano moral?
Depende. Se a espera até a liminar causou consequências documentadas, elas podem ser discutidas; se a recusa foi revertida sem repercussão concreta, o pedido tende a ser mais frágil.
Resumo prático
- Recusa indevida não gera dano moral presumido [1].
- Prove a recusa, o contexto clínico e a consequência concreta.
- Peça negativa por escrito e relatório médico de evolução.
- Separe reembolso (gastos) de dano moral (abalo pessoal).
- TEA, câncer e urgência pesam, mas não dispensam prova [2].
Próximo passo: organizar os documentos para análise
Cada caso combina contrato, prescrição, tempo de espera e consequências clínicas de forma própria. Se você reuniu a negativa, os relatórios e os comprovantes, o passo seguinte é verificar se eles sustentam a cobertura, o reembolso e, eventualmente, o dano moral. Para solicitar análise da situação e organizar os documentos, use o atendimento pelo WhatsApp.
A atuação é coordenada pelo Dr. Gutemberg do Monte Amorim, OAB/GO 33.567, com sede em Goiânia e atendimento online para todo o Brasil.
Conteúdo informativo, que não substitui análise jurídica individual nem avaliação médica. A existência de dano moral depende das provas e das circunstâncias de cada caso.
Fontes e atualização
- Superior Tribunal de Justiça (STJ). Recusa indevida de cobertura pelo plano de saúde não gera dano moral presumido. https://www.stj.jus.br/sites/portalp/Paginas/Comunicacao/Noticias/2026/15042026-Recusa-indevida-de-cobertura-pelo-plano-de-saude-nao-gera-dano-moral-presumido.aspx
- Superior Tribunal de Justiça (STJ). Informativo de Jurisprudência n. 881. https://processo.stj.jus.br/docs_internet/informativos/PDF/Inf0881.pdf
- Superior Tribunal de Justiça (STJ). Cancelamento de plano de saúde motivado por TEA de beneficiário gera dano moral, decide Terceira Turma. https://www.stj.jus.br/sites/portalp/paginas/comunicacao/noticias/2026/20022026-cancelamento-de-plano-de-saude-motivado-por-tea-de-beneficiario-gera-dano-moral–decide-terceira-turma.aspx
Pesquisa revisada em [REVISAR: data de publicação não informada].
Atualizado em: [REVISAR: data de publicação não informada]
Responsável pela revisão jurídica: