Prejuízo acima de R$ 100 mil após golpe: como proteger patrimônio e decidir os próximos passos
Uma perda superior a R$ 100 mil costuma produzir decisões urgentes que ultrapassam a tentativa de recuperar a transferência.
A vítima precisa continuar pagando despesas, avaliar dívidas, proteger outros recursos e responder a propostas do banco. No ambiente empresarial, ainda pode haver folha, fornecedores, tributos e garantias pessoais. A estratégia jurídica deve considerar essas consequências desde o início.
O valor elevado não cria uma regra automática de responsabilidade nem garante bloqueio de contas ou devolução. Ele aumenta a necessidade de organização. Quanto mais operações, instituições e contratos participam do episódio, maior o risco de uma reclamação incompleta deixar parte do problema sem tratamento. A resposta precisa separar a fraude, o patrimônio remanescente e as obrigações que continuam produzindo efeitos.
Este artigo apresenta uma rota de proteção para pessoas e empresas que perderam mais de R$ 100 mil, inclusive quando há crédito contratado durante o golpe ou depois da descoberta. O foco está nas decisões administrativas, na prova, no planejamento financeiro e nos critérios para avaliar negociação e medidas judiciais. Os exemplos são hipotéticos e não representam resultados obtidos pelo escritório.
A dimensão do risco não pode ser confundida com perda consumada
No levantamento sobre fraude de identidade do primeiro semestre de 2026, a Serasa Experian estimou R$ 3,77 bilhões de prejuízo potencial evitado pela identificação das tentativas. Esse número não corresponde a dinheiro efetivamente perdido por vítimas nem a um total nacional de indenizações. A base considera cadastro e validação de identidade, e não todas as transferências fraudulentas posteriores. [1]
Para quem sofreu uma perda elevada, a informação útil é reconhecer que identidade, abertura de relacionamento e liberação de produtos também importam. A análise não deve começar e terminar no último comprovante. Pode ser necessário esclarecer como contas, contratos ou acessos foram utilizados para viabilizar a sequência.
Também é inadequado concluir que prejuízos altos sempre decorrem de operações facilmente reconhecíveis como anormais. O perfil do cliente, os limites, o histórico e a forma de execução variam. A investigação precisa reconstruir esses elementos antes de afirmar que determinado participante falhou ou que a vítima assumiu integralmente o risco.
Primeiro objetivo: interromper a exposição que continua ativa
A descoberta da fraude não significa que o episódio terminou. O golpista pode continuar com acesso ao aparelho, ao e-mail, à conta ou aos canais usados para persuadir a vítima. Novas cobranças podem surgir como suposta taxa de desbloqueio ou tentativa de recuperar o dinheiro.
Comunique imediatamente as instituições pelos canais oficiais, solicite proteção dos acessos comprometidos e identifique operações pendentes. Preserve comprovantes, mensagens e arquivos originais. Se houver suspeita de acesso remoto, evite realizar novas operações financeiras no mesmo aparelho antes de receber orientação técnica adequada.
No caso da empresa, reveja temporariamente pagamentos extraordinários, alterações de cadastro de fornecedores e aprovações por contatos suspeitos. Uma pausa direcionada pode impedir nova perda sem paralisar toda a operação. A decisão deve indicar o responsável, o alcance e o procedimento para liberar pagamentos legítimos.
Não transfira todos os recursos para uma conta sugerida pelo suposto funcionário que acompanha a ocorrência. A ideia de “conta segura” é parte de muitas abordagens. Qualquer reorganização financeira deve ocorrer com verificação independente e finalidade lícita, sem ocultação de patrimônio ou prejuízo indevido a credores.
O mapa do prejuízo precisa mostrar dinheiro, dívida e disponibilidade
Crie três quadros relacionados. O primeiro registra saídas efetivas para destinatários envolvidos no golpe e devoluções recebidas. O segundo identifica contratos de crédito, parcelas, encargos e garantias. O terceiro mostra recursos disponíveis e compromissos próximos. Essa separação permite discutir reparação e sobrevivência financeira sem misturar conceitos.
Em cada saída, anote titular da conta, instituição, modalidade, data, valor, destinatário e identificador. Movimentações entre contas da própria vítima podem explicar a origem do dinheiro, mas não representam perdas adicionais. Registre também valores que foram apenas bloqueados, sem presumir devolução definitiva.
No quadro das dívidas, diferencie contrato não reconhecido, contratação induzida durante o golpe e crédito conscientemente adquirido depois da descoberta. Essas situações podem ter fundamentos e consequências distintas. O fato de os três contratos aparecerem no mesmo extrato não autoriza uma tese única de invalidade.
No quadro de disponibilidade, avalie despesas essenciais e receitas previsíveis. Para empresas, identifique obrigações que mantêm a atividade e riscos de interrupção. Para famílias, considere moradia, saúde, alimentação e dependentes. A estratégia deve ser compatível com esse contexto, em vez de depender exclusivamente de uma devolução incerta.
Exemplo de R$ 180 mil: como evitar dupla contagem
Considere uma situação hipotética em que a vítima tinha R$ 100 mil, recebeu R$ 80 mil de crédito durante a abordagem e transferiu R$ 180 mil aos destinatários indicados. Há uma saída de R$ 180 mil, dos quais R$ 80 mil têm origem no financiamento. Existe também uma obrigação contratual a examinar, com parcelas e encargos.
Somar automaticamente R$ 180 mil transferidos e R$ 80 mil de principal do empréstimo como R$ 260 mil de perda definitiva pode duplicar a mesma parcela econômica. O cálculo dos pedidos depende de quem ficará com a dívida, do que já foi pago e dos valores recuperados. A solução deve evitar tanto a omissão de efeitos financeiros quanto a contagem repetida.
Se R$ 30 mil forem devolvidos, registre a data e o procedimento. A pretensão sobre a transferência precisará considerar essa recuperação. Se as parcelas continuarem, atualize o quadro de pagamentos. O dossiê deve permitir acompanhar como cada medida altera o saldo discutido.
Essa organização é especialmente importante em propostas de acordo. Um instrumento pode devolver parte do dinheiro e manter toda a dívida. Outro pode cancelar uma obrigação sem ressarcir recursos próprios. Comparar apenas o valor anunciado esconde diferenças relevantes de alcance e custo.
Falsa central, investimentos e negociações de alto valor
Na falsa central, a vítima acredita que precisa proteger recursos e pode ser orientada a resgatar aplicações ou contratar crédito. No falso investimento, uma plataforma exibe ganhos e exige novo pagamento para liberar o saque. Em negociações de imóveis, equipamentos ou veículos, a fraude pode ocorrer na identidade do vendedor, na conta indicada ou na documentação apresentada.
A modalidade deve orientar a apuração. Para investimentos, preserve o material da oferta, a identificação de quem captou os recursos, as promessas de rentabilidade e os extratos da plataforma. Consulte as informações regulatórias pertinentes ao produto; nem toda atividade anunciada como investimento possui o mesmo regime ou supervisão. [2]
Para uma negociação comercial, reúna contrato, anúncio, documentos enviados, mensagens e instruções de pagamento. Confirme a identidade das pessoas por meio independente. Uma marca conhecida ou um CNPJ real pode ter sido usado sem autorização. Não atribua a fraude a uma empresa apenas porque seu nome apareceu na conversa.
Em todos os cenários, rejeite nova taxa apresentada como condição para recuperar o valor perdido sem confirmação oficial. O conteúdo sobre falso investimento e saque bloqueado ajuda a separar os sinais de fraude de uma controvérsia contratual ou de investimento.
Dossiê administrativo com operações individualizadas
Um requerimento consistente apresenta fatos, documentos e pedidos correspondentes. Relacione cada transferência e indique se houve crédito, resgate, saque ou cartão. Explique a abordagem e os procedimentos realizados. Um relato de perda elevada sem identificação das operações pode gerar uma resposta igualmente genérica.
Peça protocolo, resposta escrita e preservação dos registros pertinentes. Quando existem várias instituições, envie pedidos adaptados ao papel de cada uma. O banco de origem, a instituição destinatária e uma plataforma comercial não possuem necessariamente a mesma informação ou responsabilidade.
A comunicação à polícia deve utilizar a mesma linha do tempo, sem esconder confirmações feitas pela vítima. O relato pode explicar que uma operação foi executada sob manipulação. Não é necessário alterar o fato para sustentar uma discussão sobre falha de segurança ou vício na contratação.
O dossiê e a linha do tempo após golpe bancário fornecem uma base de organização. Para prejuízos elevados, acrescente os efeitos patrimoniais e a participação de cada titular, especialmente quando dinheiro pessoal e empresarial passaram pela mesma sequência.
MED em perdas elevadas: um procedimento útil com alcance específico
Se houve Pix em situação elegível, solicite o MED à instituição de origem imediatamente. O prazo informado pelo Banco Central para registrar a solicitação é de até oitenta dias da transação. Esperar esse limite reduz a oportunidade de agir; ele não deve ser tratado como recomendação de prazo para o primeiro contato. [3]
O procedimento permite apuração e tentativa de devolução, mas o resultado depende das condições aplicáveis e dos recursos localizados. Uma transferência de R$ 150 mil não passa a ter restituição garantida em razão do valor. Devolução parcial também não significa que todas as possíveis medidas foram encerradas.
O MED não examina sozinho a validade de empréstimos, compras no cartão, saques ou todas as consequências civis do episódio. Mantenha a contestação mais ampla em paralelo. Solicite informações claras sobre cada pedido e guarde as respostas para avaliar o próximo passo.
Para aprofundar o procedimento, consulte Pix e MED em 2026. O objetivo é acompanhar o que está sendo apurado, sem confundir abertura do procedimento com decisão final de ressarcimento.
Crédito contratado durante a fraude precisa ser examinado na origem
Um empréstimo pode ter sido contratado sem reconhecimento do titular, por uso indevido de identidade, ou confirmado durante uma abordagem manipulada. A investigação deve identificar o produto, a data, o modo de contratação e o destino do desembolso. Só depois é possível formular fundamentos coerentes para contestar a obrigação.
Solicite contrato, proposta, informações do custo e registros da autorização. Compare a contratação com o histórico e com a sequência das transferências. Se houve aumento de limite ou crédito seguido de saída imediata, registre o intervalo e as etapas. Esses elementos podem ser relevantes, mas não geram uma conclusão automática.
Também é necessário avaliar parcelas em curso e eventual negativação. Um pedido de suspensão precisa indicar precisamente a obrigação questionada. A omissão do número do contrato ou a mistura com dívidas legítimas pode dificultar a análise e ampliar a controvérsia.
O advogado pode coordenar a contestação administrativa e examinar necessidade de medida judicial sobre cobrança, prova ou reparação. A estratégia deve acompanhar as respostas recebidas, atualizando os pedidos conforme contratos e registros se tornam disponíveis.
Crédito contratado depois da descoberta não é automaticamente fraudulento
Outra situação ocorre quando a pessoa descobre o golpe, procura a agência e aceita empréstimo para recompor o saldo ou pagar despesas. Se a contratação posterior foi conscientemente realizada, ela não se torna inválida apenas porque a necessidade de crédito nasceu da perda. É um contrato que exige análise própria.
Isso não significa ignorar o contexto. Devem ser examinadas as informações fornecidas, as condições, a possibilidade de pressão indevida, o comprometimento da renda e eventual vínculo com uma proposta de acordo. O fundamento jurídico depende do que aconteceu na negociação posterior, e não apenas do golpe anterior.
Em exemplo hipotético, a empresa perde R$ 120 mil e contrata depois R$ 150 mil para folha e fornecedores. Os R$ 150 mil recebidos não constituem uma segunda perda integral. São entrada de recursos acompanhada de obrigação de pagamento. Juros e custos podem ter impacto econômico relevante, cuja relação com a fraude precisa ser demonstrada e discutida.
Antes de assumir a dívida, compare custo efetivo total, prazo, garantias e cenário de pagamento sem recuperação do valor perdido. Uma estratégia que depende de indenização rápida pode comprometer o patrimônio caso o processo demore ou não produza o resultado esperado.
A agência pode oferecer solução financeira sem resolver a controvérsia
Uma renegociação pode ajustar parcelas e aliviar o mês seguinte, mas manter o principal questionado ou incorporar encargos. Um crédito novo pode oferecer liquidez e acrescentar garantia pessoal. Um acordo pode conter quitação ampla sobre fatos que ainda não foram esclarecidos.
Peça a proposta por escrito e separe suas partes: devolução, dívida, desconto, prazo, juros, garantia e quitação. Verifique se o documento trata do episódio inteiro ou apenas de um produto. A frase “regularização do caso” não informa suficientemente os direitos e obrigações envolvidos.
O atendimento jurídico antes da assinatura pode identificar consequências difíceis de reverter. Isso não significa rejeitar toda negociação. Significa comparar o benefício imediato com as obrigações assumidas e os pedidos que podem ser encerrados.
O checklist sobre renegociação bancária acima de R$ 100 mil complementa essa análise. Em caso empresarial, considere também o mapa do passivo bancário.
Proteger o patrimônio restante exige transparência e planejamento
Identifique reservas disponíveis, despesas necessárias e ativos que não devem ser comprometidos impulsivamente. A venda apressada de um bem ou a concessão de garantia pode produzir perda adicional. Compare alternativas e registre o motivo da decisão, sobretudo quando há patrimônio familiar envolvido.
Para empresários, diferencie bens da sociedade, recursos do sócio e obrigações garantidas pessoalmente. Uma decisão tomada na conta da empresa pode atingir o patrimônio pessoal se vier acompanhada de aval ou outra garantia. A análise precisa considerar contratos existentes e poderes de representação.
Proteção patrimonial não autoriza ocultação de bens, transferência simulada ou tentativa de frustrar direitos de credores. A atuação jurídica deve organizar decisões lícitas: revisar exposição, compreender garantias, negociar adequadamente e preservar recursos destinados a necessidades legítimas.
Também não é recomendável interromper todos os pagamentos sem avaliar consequências. Há obrigações válidas que continuam exigíveis. A triagem ajuda a distinguir cobrança questionada e compromissos que precisam ser mantidos ou negociados por outro fundamento.
Quais registros podem esclarecer a segurança da operação
Solicite informações relacionadas a autenticação, contratação, limites, alertas e sequência das operações, conforme sua pertinência. Localização, dispositivo, horário e alterações cadastrais podem ajudar a reconstruir os acontecimentos. O pedido deve ser específico e respeitar a disponibilidade e os limites legais dos dados.
Nem todo registro estará imediatamente acessível ao cliente. Alguns dependem de solicitação formal, exibição judicial ou análise técnica. Isso torna importante preservar os comprovantes disponíveis e formular cedo um pedido de guarda dos registros pertinentes, sem afirmar que uma instituição deve entregar indiscriminadamente dados de terceiros.
A prova técnica não substitui a descrição do golpe. Um acesso identificado pode precisar ser relacionado à ligação, ao crédito e às transferências. A análise jurídica define quais fatos precisam ser demonstrados e a avaliação técnica contribui para esclarecê-los.
O conteúdo sobre prova técnica em fraude bancária explica essa etapa. Em perdas elevadas, um requerimento bem delimitado pode evitar que a discussão fique limitada à presença de senha em um comprovante.
O que os julgamentos do STJ ensinam sobre os limites da tese
Decisões sobre falsa central mostram a importância de analisar operações, segurança e circunstâncias concretas. Há casos em que falhas do serviço viabilizaram o golpe e há situações em que o tribunal não reconheceu responsabilidade diante das premissas fixadas no processo. Selecionar apenas decisões favoráveis produz uma expectativa incompleta. [4] [5]
No julgamento divulgado em julho de 2026, a ausência de transações incompatíveis com o perfil do cliente, conforme estabelecido pelas instâncias anteriores, foi relevante. Esse resultado não extingue a discussão sobre dever de segurança em outros casos. Ele reforça que a prova e os fatos reconhecidos no processo influenciam a solução.
Para empresas, também é necessário avaliar se a relação está sujeita ao Código de Defesa do Consumidor. Serviços utilizados como insumo da atividade e situações de vulnerabilidade exigem exame específico; a pessoa jurídica não recebe automaticamente o mesmo enquadramento de toda pessoa física. [6]
O valor superior a R$ 100 mil não substitui esses fundamentos. Ele orienta a organização e a avaliação de impacto, mas a pretensão deve explicar por que determinado participante deve responder e como o dano se relaciona à conduta discutida.
Como organizar o trabalho quando o caso envolve várias instituições
Em uma fraude de alto valor, o dinheiro pode sair de mais de uma conta, passar por uma aplicação resgatada e alcançar diferentes destinatários. Organize um quadro por instituição, com o papel desempenhado, as operações, os documentos já disponíveis e o pedido encaminhado. A visão geral não dispensa requerimentos individualizados.
Se um banco respondeu sobre o Pix e outro sobre o crédito, as respostas precisam ser lidas em conjunto, preservando suas diferenças. Um indeferimento baseado em autenticação não responde necessariamente à pergunta sobre um empréstimo fora do padrão. Uma devolução localizada no destino também não esclarece como ocorreu a contratação na origem.
O acompanhamento pode usar categorias simples: aguardando documento, aguardando resposta, necessidade de complementação, medida em avaliação e providência concluída. Registre quem fará cada contato e quando o resultado será revisado. Essa organização reduz protocolos repetidos e permite reconhecer o ponto que continua sem esclarecimento.
Se aparecer documento novo, compare-o com a linha do tempo antes de enviá-lo indiscriminadamente. Uma informação sobre data ou autorização pode exigir correção do relato anterior. Corrigir de forma transparente fortalece a coerência do caso; manter uma versão sabidamente incompleta para parecer mais favorável cria dificuldade adicional.
Um calendário de decisões sem confundir organização com prazo legal
No primeiro contato, priorize a interrupção da exposição e os procedimentos bancários urgentes. Em seguida, consolide comprovantes, contratos e respostas disponíveis. A revisão deve considerar os próximos vencimentos e identificar quais pedidos não podem esperar a conclusão de todo o dossiê.
Uma agenda de trabalho pode prever conferência diária das respostas iniciais e revisão periódica das dívidas e do caixa. Esse calendário é organizacional, não um conjunto de prazos legais universais. O profissional deve conferir os prazos de cada procedimento e de eventual pretensão, conforme o enquadramento.
O limite de solicitação do MED não corresponde automaticamente ao prazo para ajuizar toda ação relacionada ao golpe. São objetos diferentes. Da mesma forma, a resposta administrativa não suspende necessariamente prazos nem assegura que a cobrança ficará paralisada. Essas questões precisam ser examinadas sem presumir que a espera é neutra.
Quando existe proposta com prazo curto de aceitação, peça o documento completo e avalie a viabilidade de análise antes da assinatura. Uma pressão comercial para decidir rapidamente não torna o acordo mais vantajoso. A decisão deve considerar o alcance da quitação, a exposição financeira e o que ainda está sendo investigado.
Recursos de terceiros, seguros e perdas que exigem documentação própria
Alguns episódios envolvem dinheiro que a empresa administrava para um cliente ou recursos pertencentes a mais de um familiar. Identifique a titularidade e a razão pela qual o valor estava na conta. O prejuízo de terceiros não deve ser incorporado automaticamente ao pedido de quem realizou a transferência, sem avaliar relações e legitimidade.
Se há seguro relacionado a riscos digitais ou financeiros, consulte a apólice e os canais oficiais da seguradora. Verifique cobertura, exclusões, obrigações de aviso e documentação exigida. A existência de seguro não garante que a modalidade de fraude esteja coberta. A análise deve ser articulada com outras medidas, evitando declarações contraditórias ou dupla reparação pelo mesmo dano.
Perdas comerciais adicionais também precisam de demonstração. A interrupção de uma venda, o custo de crédito e a perda de receita são acontecimentos distintos. Um cálculo genérico de faturamento futuro não comprova automaticamente dano indenizável. Reúna documentos do efeito alegado e avalie o vínculo com o episódio, para que a pretensão seja sustentada por fatos verificáveis.
Quando considerar medidas judiciais de urgência
Pode existir risco atual de novas cobranças, comprometimento de renda, perda de registros ou outras consequências que não comportam espera. A análise jurídica deve identificar o pedido possível, a documentação e os requisitos legais. A esfera administrativa pode continuar, sem impedir a avaliação judicial urgente.
O Código de Processo Civil prevê critérios para tutela de urgência, além de instrumentos relacionados à produção e exibição de prova. O pedido precisa demonstrar sua finalidade e seus pressupostos. Não existe bloqueio automático de valores apenas porque o boletim de ocorrência indica fraude ou porque o prejuízo ultrapassa um limite. [7]
Também é importante avaliar a identificação dos destinatários e a participação de cada réu. Acusar todos os envolvidos de forma indistinta pode aumentar a complexidade sem esclarecer o fundamento. A estratégia deve ser proporcional ao que os documentos sustentam.
O advogado deve explicar possibilidades, custos, riscos e alternativas. A decisão de ajuizar demanda não precisa ser baseada em promessa de rapidez. Precisa ser compatível com o objetivo concreto: proteger renda, discutir dívida, obter prova ou buscar reparação.
Como avaliar um acordo sem olhar apenas para o valor anunciado
Uma proposta de R$ 60 mil pode ser insuficiente se mantém dívida expressiva e exige quitação total. Outra pode ter valor menor em dinheiro, mas eliminar obrigação relevante. Compare restituição, tratamento dos contratos, encargos, garantias, prazos e alcance da quitação.
Verifique se há devoluções administrativas já realizadas e como serão contabilizadas. Peça clareza sobre parcelas pagas e futuras. Se existe mais de uma instituição envolvida, avalie o efeito do instrumento sobre pedidos relacionados a outros participantes, sem presumir que tudo será encerrado.
No acordo empresarial, confirme poderes de quem assina e obrigações que alcançarão a sociedade ou os sócios. No familiar, considere quem é titular dos recursos e dos contratos. A pessoa que acompanha o caso nem sempre possui legitimidade para dar quitação.
O artigo sobre acordo após golpe e alcance da quitação aprofunda essa comparação. A decisão informada exige compreender o que será recebido e o que deixará de ser discutido.
Uma rotina de acompanhamento evita decisões por ansiedade
Defina uma pasta central e uma pessoa responsável pela atualização dos documentos. Registre protocolos, respostas, parcelas e recuperações. Estabeleça uma agenda de revisão dos próximos vencimentos, mantendo espaço para ações urgentes quando surgirem fatos novos.
Essa rotina reduz o risco de aceitar a primeira solução apresentada apenas para encerrar a sensação de insegurança. Também permite identificar quando uma resposta bancária não analisou o crédito, quando um desconto continuou ou quando um valor foi devolvido parcialmente.
Para empresas, financeiro, tecnologia, contabilidade e jurídico precisam trabalhar com a mesma linha do tempo. Cada área possui informação diferente, e nenhuma deve decidir isoladamente toda a responsabilidade. Para famílias, o acompanhamento pode incluir apoio de pessoa de confiança, preservando a autonomia e a confidencialidade.
O encontro jurídico deve resultar em próximos passos claros, documentos pendentes e decisões que dependem de novas informações. O conteúdo sobre reunião jurídica pós-golpe apresenta essa organização.
Confidencialidade e risco de um segundo golpe
Quem perdeu valor elevado pode receber abordagens de supostos investigadores, consultores ou profissionais que prometem encontrar o dinheiro. Não divulgue integralmente extratos, documentos e dados de acesso em redes sociais. Confirme identidade e contratação por canais independentes.
O sigilo profissional deve integrar o atendimento, mas não significa que todo documento de eventual processo judicial será automaticamente sigiloso. A publicidade ou restrição de acesso depende das regras e decisões aplicáveis. O tratamento dos dados deve ser discutido conforme sua sensibilidade.
Nenhum profissional legítimo precisa da senha bancária pessoal para explicar uma estratégia jurídica. A documentação do caso deve ser enviada por canal confirmado, com finalidade definida. A vítima deve conseguir reconhecer quem conduz o atendimento e quais decisões estão sendo solicitadas.
Perguntas frequentes sobre perdas acima de R$ 100 mil
Esse valor torna o banco responsável automaticamente?
Não. A análise considera relação jurídica, falha discutida, prova, causalidade e demais circunstâncias. O valor elevado exige organização maior, mas não substitui os fundamentos do pedido.
Preciso aguardar o MED para procurar orientação jurídica?
Não. O contato urgente com o banco e a avaliação jurídica podem ocorrer em paralelo. A resposta deve tratar outros contratos e consequências que o procedimento do Pix não resolve.
Contratei crédito depois do golpe posso cancelar por esse motivo?
A contratação posterior consciente exige análise própria. O golpe anterior não torna o novo contrato automaticamente inválido. Examine informação, condições, garantias, eventuais vícios e efeitos de acordos relacionados.
Devolução parcial encerra a possibilidade de outras medidas?
Não necessariamente. Atualize os valores e avalie o saldo, as dívidas e os fundamentos. Um acordo com quitação pode alterar essa situação, por isso seus termos devem ser examinados antes da assinatura.
É possível pedir suspensão de parcelas e indenização no mesmo caso?
Pode haver pedidos relacionados, conforme os contratos, os fatos e a prova. A formulação precisa explicar cada objeto e evitar duplicação de valores. A adequação será definida na análise individual.
Diagnóstico, estratégia e condução para decisões patrimoniais informadas
O diagnóstico de golpe e fraude ajuda a organizar o mecanismo, os valores e os documentos. Não substitui a comunicação imediata às instituições nem antecipa a conclusão sobre responsabilidade. Ele constitui uma entrada para compreender o caso e definir o aprofundamento necessário.
A Rota Jurídica Pós-Golpe 360 reúne diagnóstico, estratégia e condução. Em perdas superiores a R$ 100 mil, essa proposta precisa integrar contestação, prova, exposição patrimonial, dívidas e negociação. O objetivo é permitir que o cliente reconheça quais decisões são urgentes e quais exigem informação adicional.
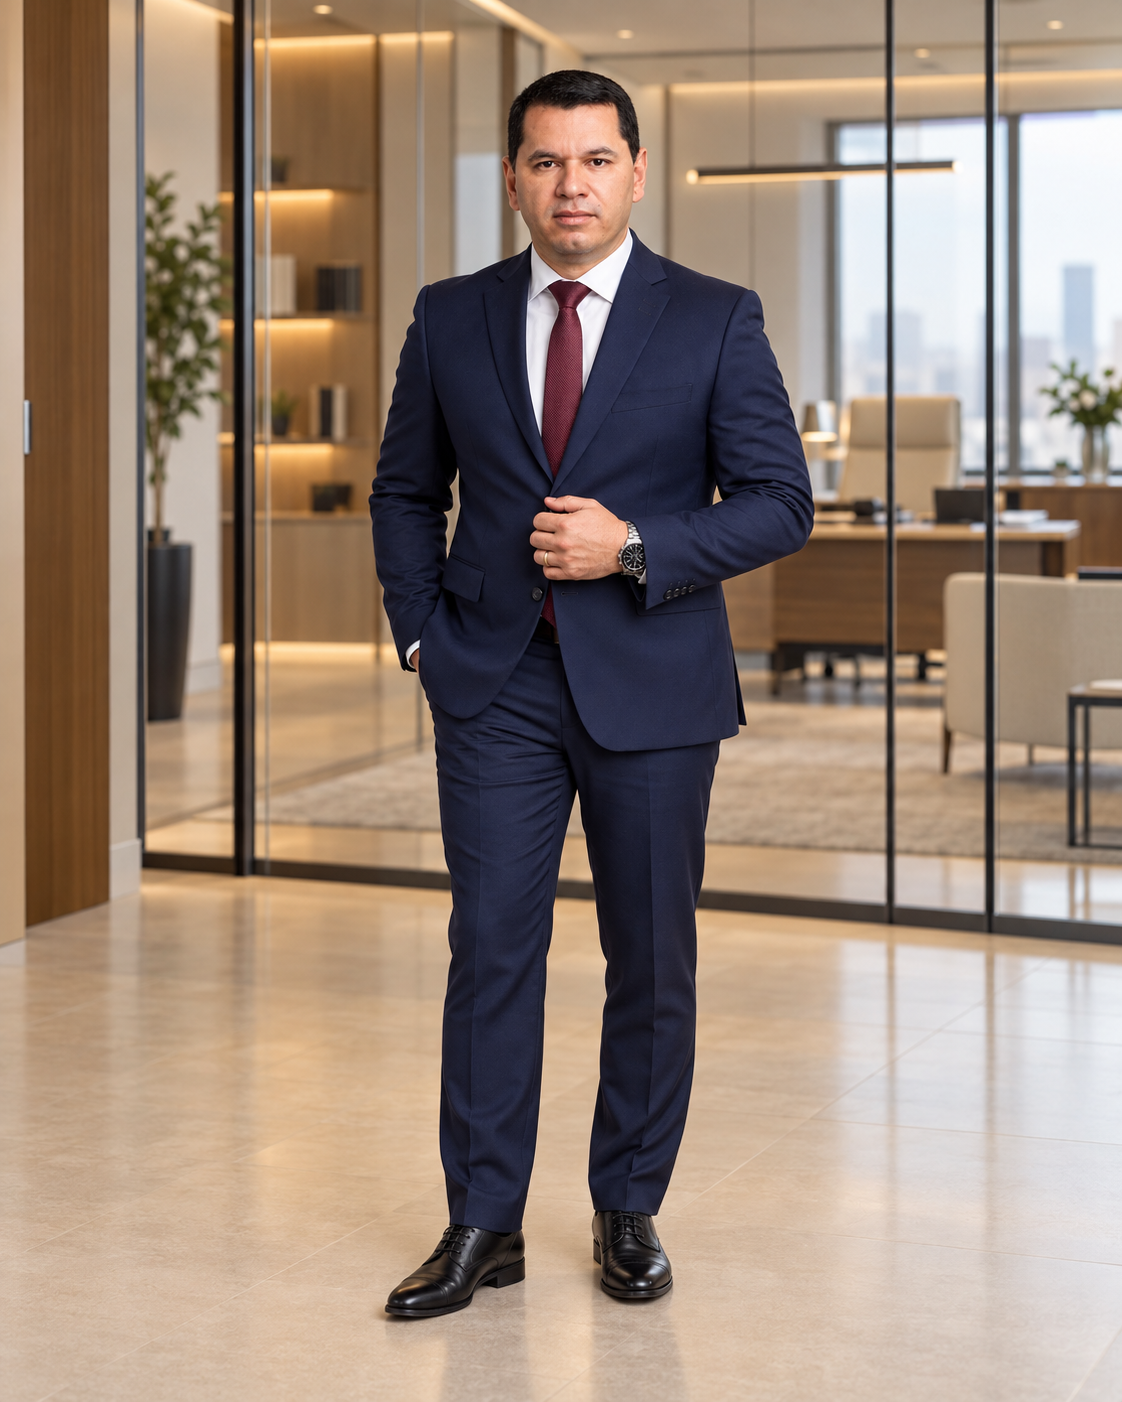
Dr. Gutemberg do Monte Amorim, OAB/GO 33.567
Dr. Gutemberg do Monte Amorim, OAB/GO 33.567. Composição visual produzida a partir da fotografia fornecida pelo escritório.
A atuação jurídica do Gutemberg Amorim Sociedade Individual de Advocacia é coordenada pelo Dr. Gutemberg do Monte Amorim, com atendimento em Goiânia e atendimento online para outras regiões do Brasil. A apresentação do caso deve incluir contratos, comprovantes, protocolos e os próximos compromissos financeiros, para que a análise alcance o episódio e suas consequências.
Acesse o atendimento do escritório para apresentar a documentação e avaliar as medidas cabíveis. Uma estratégia responsável começa por delimitar fatos, objetivos e riscos; a escolha de cada medida deve decorrer dessa avaliação individual.
Fontes e atualização
Pesquisa revisada em 10 de outubro de 2026. Conteúdo informativo; exemplos hipotéticos e sem promessa de recuperação, suspensão de dívida ou indenização.
- Serasa Experian — tentativas de fraude de identidade e prejuízo potencial evitado no primeiro semestre de 2026.
- CVM — principais sinais de fraude em investimentos.
- Banco Central — o que é e como funciona o MED.
- STJ — falhas de segurança em golpes de falsa central, outubro de 2025.
- STJ — julgamento sobre operações compatíveis com o perfil, julho de 2026.
- STJ — quando empresas podem ter a proteção do CDC.
- Planalto — Código de Processo Civil.