Recebi um Pix de desconhecido e pediram devolução para outra conta
Um valor aparece na conta. Minutos depois, chega uma mensagem de alguém dizendo que errou a chave e precisa do dinheiro de volta. A história pode ser verdadeira. Mas o pedido para devolver a uma conta diferente exige cuidado: você pode tentar corrigir um erro e acabar fazendo uma transferência que não resolve o recebimento original.
Se recebeu um Pix de desconhecido, confira o lançamento dentro do aplicativo do seu banco, não utilize o dinheiro e procure a função de devolução ligada à própria transação. Se houver divergência, bloqueio ou pressão para transferir a terceiros, fale com a instituição por um canal que você já conhece antes de movimentar valores.
O objetivo é compatibilizar duas responsabilidades: não se apropriar de um crédito indevido e não entregar dinheiro a quem apenas afirma ter direito a ele. Mensagem, foto de perfil e comprovante enviado pelo contato não encerram essa verificação.
Este artigo explica a situação de quem recebeu o valor. O caminho é diferente daquele seguido por quem fez um pagamento e depois descobriu uma fraude. Entender essa diferença evita registrar uma ocorrência bancária de forma incorreta e ajuda a organizar o caso quando já houve prejuízo.
A diferença entre devolver um recebimento e fazer outro Pix
O Pix recebido tem um registro próprio. Ao abrir esse lançamento, a funcionalidade de devolução relaciona o retorno ao pagamento que entrou. Uma nova transferência, mesmo de valor idêntico, constitui outra movimentação; ela precisa ser compreendida dentro de uma sequência maior de operações.
Em orientação institucional, a CAIXA recomenda acessar a transação original e usar a devolução total ou parcial disponível no aplicativo, evitando um novo Pix. O cuidado busca reduzir o risco de a pessoa devolver por fora e enfrentar também uma discussão sobre o recebimento inicial. É orientação de segurança, não garantia de que nenhuma contestação posterior possa ocorrer. Fonte primária da CAIXA.
Por isso, uma frase como “minha conta está bloqueada, envie para a conta do meu irmão” não deve definir o destino da sua movimentação. Se existe uma dificuldade real com a conta de origem, ela precisa ser tratada pelos envolvidos com seus bancos. Você não deve assumir, apenas pela conversa, a tarefa de encaminhar dinheiro a uma pessoa diferente.
Também vale distinguir o nome de quem escreve, o titular que aparece no recebimento e o titular indicado para o suposto retorno. A coincidência parcial de nomes ou o conhecimento de algum dado pessoal seu não confirma que todos representem a mesma pessoa.
Nem todo Pix inesperado é golpe
Um erro de digitação, um contato antigo salvo no celular ou uma chave semelhante podem causar um pagamento indevido. Também pode existir um crédito legítimo que você ainda não associou a um cliente, familiar ou reembolso. Antes de classificar a situação, procure identificar o que efetivamente entrou e o que está sendo pedido.
| Situação observada | O que precisa ser conferido | Conduta inicial |
| Crédito real que você não reconhece | Origem, data, valor e eventual negócio relacionado | Conferir o lançamento e falar com o banco se necessário |
| Pedido para devolver a outra chave | Diferença entre remetente e destinatário indicado | Não criar nova transferência pela conversa |
| Comprovante recebido sem crédito correspondente | Se existe pagamento efetivado na sua conta | Verificar no próprio banco antes de qualquer saída |
| Dinheiro recebido seguido de bloqueio | Qual transação foi atingida e qual procedimento foi aberto | Pedir protocolo e esclarecimento formal |
| Você já transferiu e agora cobram novamente | Relação entre entrada, saída e eventual devolução bancária | Interromper novos pagamentos e reunir os registros |
Essa separação é uma ferramenta de organização. Ela não permite, sozinha, apontar fraude, culpa ou obrigação de indenizar. O mesmo pedido de ajuda pode acompanhar um engano autêntico ou uma tentativa de manipulação. A decisão deve se apoiar em registros verificáveis.
Em março de 2026, o MPDFT orientou expressamente que, diante de mensagem de desconhecido pedindo retorno para outra conta, o cidadão confira o extrato e utilize a função própria de devolução quando o crédito for verdadeiro. Orientação pública do MPDFT.
O relatório brasileiro GASA e Opinium de 2026 oferece um contexto para essa pausa de verificação. Entre 276 entrevistados que interagiram com um golpe sem perda financeira, 31% citaram pedido suspeito de dinheiro, pagamento ou dados; 25% apontaram práticas incompatíveis com uma organização legítima e 23%, mensagens inconsistentes. Eram respostas múltiplas sobre experiências pessoais, não uma medição de eficácia preventiva. Os percentuais tampouco indicam quantos brasileiros sofreram o golpe do Pix errado ou permitem culpar quem não reconheceu os sinais. O dado reforça a importância de examinar o pedido concreto por um canal independente. GASA e Opinium no relatório resumido de 2026 na página 28.
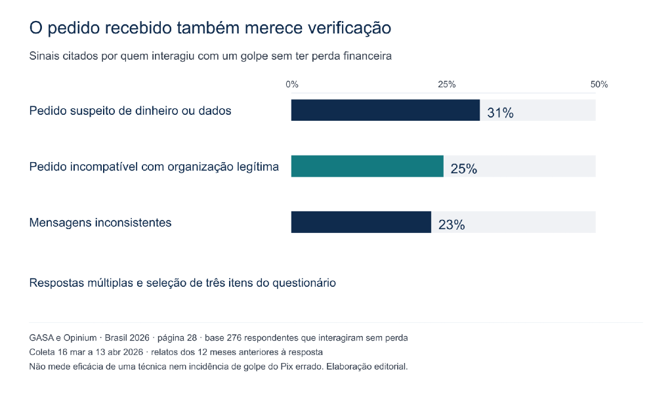
Elaboração editorial com dados da GASA e Opinium página 28 base de 276 respondentes que interagiram sem perda financeira.
O que conferir antes de responder ao desconhecido
Abra o aplicativo que você já utiliza, por iniciativa própria. Não entre na conta por um endereço enviado na mensagem e não instale um programa para “validar” o estorno. No histórico, localize o recebimento, observe sua situação e guarde os dados que permitam ao banco identificá-lo.
Um aviso na tela bloqueada, uma captura de tela e um documento encaminhado pelo contato têm funções diferentes do registro da conta. Se a informação recebida não corresponde ao que você visualiza no banco, essa divergência precisa ser esclarecida antes de uma transferência.
Confira, principalmente, se o crédito foi efetivado, se o valor é o mesmo mencionado, se o nome do pagador corresponde ao lançamento e se já existe alguma restrição ou devolução registrada. Também verifique se você não está olhando apenas um saldo geral, que pode incluir outros créditos e débitos.
Não é necessário discutir a autenticidade de cada documento com o desconhecido. Quanto mais você tenta provar que está certo, mais pode acabar compartilhando dados da sua conta, rotina e patrimônio. A confirmação deve ocorrer com a instituição, não em uma negociação conduzida sob pressão.
Como o pedido de devolução pode provocar uma segunda saída
O risco mais conhecido nessa situação combina uma entrada de dinheiro com a exigência de retorno para outra conta. A pessoa que recebeu acredita estar encerrando o assunto. Porém, a transferência realizada por ela não aparece como devolução vinculada à entrada; surge uma segunda operação, com outro destinatário.
O alerta da Febraban descreve esse mecanismo e o risco de uma contestação do pagamento original produzir discussão ou perda adicional para o recebedor. A entidade recomenda retorno pela funcionalidade própria, sem envio a uma terceira conta. Trata-se de alerta setorial publicado em 2024, que ajuda a compreender a abordagem; as regras atuais do procedimento bancário devem ser verificadas nas normas e manuais vigentes. Alerta da Febraban.
Na prática, as conversas podem trazer justificativas emotivas, promessa de gratificação ou ameaça de denúncia. Nenhuma dessas falas dispensa a verificação. Uma pessoa realmente prejudicada também pode estar nervosa; por isso, a pressão não prova fraude. Ela é motivo para preservar o procedimento seguro.
Outra situação é a cobrança sem que o suposto pagamento tenha entrado. Nesse caso, não existe valor confirmado a devolver. A orientação de conferir o extrato antes de agir também aparece no fascículo de março de 2026 do CERT.br sobre prevenção a fraudes. Cartilha técnica do CERT.br.
O passo a passo quando o valor realmente entrou
Primeiro, não utilize o crédito enquanto esclarece sua origem. Separar mentalmente o valor do dinheiro disponível para suas despesas evita que uma compra ou pagamento cotidiano complique a situação.
Depois, abra o detalhe do recebimento e procure a opção de devolução. Observe o lançamento selecionado antes de confirmar. Os nomes dos menus variam entre instituições; se você não localizar a função, peça orientação ao suporte dentro do aplicativo ou por outro canal oficial que já utiliza.
Nas diretrizes de experiência para usuários pessoa física, o manual do Banco Central exige uma funcionalidade para devolver recebimentos dos últimos 90 dias, com identificação do pagamento original. Esse prazo da função não se confunde com o prazo de 80 dias do MED. Também não significa autorização para ficar com o dinheiro depois de 90 dias. Manual do Banco Central sobre experiência do usuário Pix no capítulo de devolução.
Se houver bloqueio, mensagem de erro, informação divergente ou dúvida sobre a origem, não tente resolver criando um novo Pix. Registre o atendimento e peça ao banco que explique como tratar aquela transação. Ao concluir uma devolução verificada, salve o comprovante e confira o histórico. Não considere o assunto encerrado apenas porque alguém respondeu “recebi” no WhatsApp.
Essa rotina não precisa ser longa quando tudo está regular. Seu valor está na sequência: confirmar, relacionar a devolução à entrada e documentar. O atalho arriscado é substituir esses passos por uma nova transferência indicada por quem iniciou a conversa.
Para organizar uma situação suspeita, você pode iniciar o diagnóstico de golpe financeiro. Se a situação foi um Pix recebido, escolha a opção Outro e descreva essa condição; não marque uma transferência que você não fez se houve apenas recebimento. A triagem inicial não confirma fraude nem direito a ressarcimento e não substitui o contato com o banco.
Posso ficar com o dinheiro se a pessoa transferiu por engano
O fato de o valor ter entrado na sua conta não o transforma automaticamente em patrimônio disponível. Como regra civil vigente, o artigo 876 do Código Civil prevê restituição de pagamento indevido; o artigo 884 trata da devolução de enriquecimento sem justa causa. O artigo 877 também considera a prova do erro por quem pagou voluntariamente o que não devia. Código Civil atualizado nos artigos 876 a 884.
Essas regras não tornam a mensagem de um desconhecido prova suficiente de que ele é o titular legítimo do dinheiro. Devolver corretamente requer apurar qual foi o recebimento e qual relação ele possui com a solicitação. Confirmar pelo próprio banco é compatível com agir de boa-fé.
Também não é adequado negociar uma porcentagem para liberar o valor, cobrar recompensa ou ameaçar gastar o dinheiro. Se alguém oferece uma gratificação, isso não torna seguro enviar a outro destinatário. Quando há disputa concreta sobre titularidade, origem ou valor, a orientação individual pode ser necessária para definir a forma correta de tratar o crédito.
O enquadramento criminal exige exame próprio. Um crédito inesperado ou uma dificuldade técnica de devolução não autoriza concluir, isoladamente, que houve crime. O importante é não usar a incerteza como justificativa para se apropriar do valor e manter prova das providências adotadas.
Já devolvi por outro Pix e agora minha conta foi afetada
Interrompa novos pagamentos. Não faça uma terceira transferência para tentar “fechar o estorno” sem compreender o que aconteceu. Avise seu banco de que a saída anterior foi realizada em razão de um pedido relacionado ao recebimento e informe que pode existir risco de devolução em duplicidade.
Prepare uma cronologia com cinco pontos: a entrada original, a primeira mensagem, a chave indicada, a transferência que você fez e o momento em que apareceu o novo débito, bloqueio ou cobrança. Para cada etapa, separe o registro disponível. Isso ajuda a instituição a distinguir uma devolução vinculada de uma operação independente.
Peça esclarecimento sobre o lançamento que afetou seu saldo. Foi devolução da transação original, bloqueio preventivo, análise por suspeita de fraude ou outra restrição? A resposta importa porque as providências não são iguais. Solicite protocolo e, quando possível, a explicação por escrito.
Se houve fraude na transferência que você realizou, pergunte à instituição qual contestação cabe para essa saída específica. Não descreva como “transferência que nunca fiz” uma operação que você confirmou sob engano. A narrativa fiel permite analisar a engenharia social sem inventar uma dinâmica diferente.
Uma negativa administrativa não deve ser respondida com acusações genéricas. O ponto é confrontar transações, destinatários e registros. Sem essa conciliação, pode parecer que existem dois fatos desconectados quando, na realidade, ambos resultaram da mesma abordagem.
Bloqueio bancário não comprova participação no golpe
Ter um valor bloqueado causa preocupação, especialmente quando a conta recebe salário, aposentadoria ou recursos da empresa. Entretanto, a ocorrência de uma análise bancária não permite, por si só, concluir que o titular participou conscientemente de fraude.
Ao mesmo tempo, não é possível prometer liberação imediata sem identificar o fundamento da restrição. Bloqueio cautelar de um recebimento, tratamento de contestação pelo MED e restrição contratual de acesso são situações que precisam ser separadas. O prazo divulgado para uma modalidade não deve ser usado como resposta universal para qualquer bloqueio.
No atendimento, indique qual valor você não reconhece, quais recursos já eram seus e quais movimentações ficaram indisponíveis. Se a conta é utilizada para despesas essenciais, documente esse impacto de forma objetiva. Evite movimentar outras contas para contornar uma restrição sem orientação sobre sua natureza.
A discussão sobre responsabilidade da instituição também depende dos fatos. O panorama jurisprudencial publicado pelo STJ em outubro de 2026 reúne decisões com conclusões diferentes e destaca elementos como defeito do serviço, operações atípicas e nexo causal. Não existe conclusão automática de indenização apenas porque houve golpe ou bloqueio. Panorama institucional do STJ de 11 de outubro de 2026.
A página sobre golpes financeiros apresenta a frente de análise dessas situações. Para avaliar o caso, importa esclarecer se você recebeu, devolveu, transferiu a terceiros ou sofreu uma saída adicional; essas posições não devem ser tratadas como equivalentes.
Quando não há saldo ou a função não conclui a devolução
Uma falha na tentativa não é prova de má-fé do recebedor. Pode ser necessário entender o lançamento, as movimentações posteriores e a mensagem apresentada. Também não é seguro fazer depósitos ou contratar empréstimo porque o desconhecido afirmou que isso seria obrigatório para “desbloquear” o retorno.
Guarde a mensagem de erro e explique o problema ao banco. Se o crédito foi consumido por uma movimentação que você não reconhece, relate esse fato separadamente. Se você utilizou o dinheiro antes de perceber que o recebimento era indevido, informe a situação com precisão e procure orientação sobre como regularizá-la.
Evite assumir um compromisso privado de devolução em valor, conta ou prazo definidos sob pressão. O dever de tratar corretamente o recebimento não elimina a necessidade de verificar o destinatário e impedir duplicidade. A solução deve manter rastreabilidade e considerar eventuais medidas já tomadas pelas instituições.
Quando o prazo da função expirou ou existe conflito sobre o crédito, pode ser necessário avaliar outro meio documentado de restituição. Isso não deve ser improvisado a partir de uma chave enviada no WhatsApp. A análise precisa considerar quem tem direito ao valor e como registrar que a obrigação foi cumprida.
Como organizar provas sem expor seus dados
Conserve comprovantes de entrada e saída, detalhes dos lançamentos, conversas completas, áudios recebidos, registros de chamadas, protocolos e respostas. Anote data e horário de cada atendimento e explique o que você pediu. Uma pasta organizada costuma ser mais útil do que dezenas de capturas soltas sem sequência.
Essa orientação de preservar links, mensagens, comprovantes e registros de atendimento consta no fascículo de maio de 2026 do CERT.br sobre resposta a golpes. O material também recomenda interromper novos pagamentos e avaliar os canais de proteção adequados. Orientação técnica do CERT.br para quem sofreu um golpe.
Preservar não significa publicar. Evite colocar CPF, chave Pix, telefone, endereço, saldo ou comprovante completo em comentários de redes sociais. A exposição pode atingir terceiros, facilitar novas abordagens e deslocar a atenção do problema que precisa ser demonstrado.
Para a primeira triagem, geralmente é possível explicar a sequência sem enviar documentos integrais: houve crédito, pedido para outra conta, transferência e eventual bloqueio ou prejuízo. A necessidade de documentos identificados pode ser definida depois, em canal apropriado.
Também não forneça senha, código de autenticação ou acesso remoto para “análise jurídica”. A conferência de documentos não depende de entregar controle da sua conta. Se houver suspeita de aparelho comprometido, segurança e preservação das provas precisam ser coordenadas, sem continuar usando o mesmo dispositivo para conversar com o contato suspeito.
O que analisamos em casos como esse
A análise começa pela posição da pessoa na sequência financeira. Ser recebedor involuntário, pagador enganado ou titular de conta invadida muda as perguntas que precisam ser respondidas.
Em uma avaliação individual, examinamos especialmente:
- qual foi o crédito efetivo, quem consta como remetente e se havia uma relação que justificasse o recebimento;
- o teor do pedido de retorno e a indicação de conta diferente;
- se a saída foi devolução vinculada ou novo Pix e quem a recebeu;
- a existência de devolução anterior, bloqueio, contestação ou débito adicional;
- os protocolos, documentos apresentados e fundamentos das respostas bancárias;
- os impactos concretos e a necessidade de registros adicionais para esclarecer a sequência.
O valor envolvido é relevante para a dimensão econômica da análise, mas não substitui a prova. Uma transferência elevada, inclusive acima de R$ 100 mil, exige cuidado com os documentos e a origem dos recursos; não cria, por si só, direito especial ou chance garantida de recuperação.
Se o banco não esclarece o ocorrido, pode ser necessário avaliar escalonamento para ouvidoria e outros canais. A reclamação no Banco Central contribui para fiscalização e recebe resposta da instituição reclamada; o BC não decide individualmente a restituição contratual. Descrição oficial do serviço de reclamação.
Perguntas frequentes sobre Pix recebido de desconhecido
Recebi um Pix e não conheço a pessoa posso ignorar
Não utilize o dinheiro e verifique a origem com seu banco. Pode existir um erro real que precisa ser regularizado. Se o contato for suspeito, você pode interromper a conversa sem abandonar as providências pelos canais oficiais. Resolver com segurança não exige continuar negociando pelo WhatsApp.
O nome no comprovante prova quem está pedindo a devolução
Não resolve a identificação sozinho. Compare o documento com o lançamento e considere que o contato pode estar usando informações de terceiros. Nome, foto e relato precisam ser confrontados com a transação real. Não envie seus documentos para satisfazer uma exigência informal de identificação.
Devolver para outra chave da mesma pessoa é seguro
A orientação preventiva é usar a função ligada ao recebimento, que mantém o retorno relacionado à origem. Mesmo quando a pessoa afirma que ambas as contas são suas, você não deve substituir essa verificação por uma nova transferência. Se houver impedimento técnico, peça orientação ao banco.
Apareceu um bloqueio preciso devolver novamente
Não faça outro pagamento antes de esclarecer o bloqueio e verificar devoluções anteriores. Separe os comprovantes e peça que a instituição identifique a transação e o procedimento. Um novo envio pode aumentar a divergência, principalmente quando o primeiro retorno já ocorreu por meio independente.
O desconhecido pode acionar o MED só porque errou a chave
O MED não é destinado ao simples envio para destinatário errado. Isso é diferente de uma alegação de fraude, que precisa ser analisada. Se você recebeu um valor e foi envolvido em contestação que considera indevida, apresente ao seu banco os registros do recebimento e das providências adotadas. Regras do MED no manual do Banco Central.
Não entrou dinheiro mas recebi um comprovante devo transferir
Um documento enviado por alguém não basta para confirmar crédito. Verifique diretamente com a instituição. Se não há recebimento identificado, não crie uma saída para compensar um valor apenas alegado. Preserve a mensagem e o arquivo suspeito sem abrir links ou instalar programas indicados pelo contato.
Se passou o prazo da função posso ficar com o valor
O prazo técnico da funcionalidade não elimina a análise sobre pagamento indevido. Se a devolução não está disponível, procure o banco e, havendo conflito, orientação individual sobre o meio adequado de regularização. Não transforme a ausência de botão em autorização para usar dinheiro de origem não esclarecida.
Preciso pagar uma taxa para desbloquear o estorno
Não aceite a cobrança do desconhecido como obrigação comprovada. Confirme qualquer exigência diretamente com seu banco. Não informe códigos nem instale aplicativos para liberar a operação. Cobrança para resolver um suposto problema deve ser examinada antes de produzir uma nova transferência.
Já perdi dinheiro sempre tenho direito a indenização
Não é possível concluir apenas com a existência do prejuízo. É necessário identificar a dinâmica, as transações, a atuação das instituições e os documentos. A análise pode avaliar medidas administrativas e jurídicas, sem prometer valor, prazo ou resultado.
Organize a sequência antes de decidir o próximo passo
O ponto decisivo não é acreditar ou desacreditar de imediato no desconhecido. É confirmar o recebimento, impedir novas saídas sem fundamento e manter um registro claro da devolução correta ou do problema que a impediu.
Quando já houve transferência para outra conta, duplicidade, bloqueio persistente ou negativa sem esclarecimento suficiente, a análise deve começar pela cronologia financeira. Entrada, conversa, saída e resposta do banco precisam ser examinadas em conjunto.
Para apresentar esses elementos, solicite atendimento ao escritório Gutemberg Amorim. Informe que o caso envolve um Pix recebido de desconhecido, diga se houve pedido de devolução a terceiro e se já ocorreu prejuízo ou restrição. A partir dos registros, será possível avaliar quais documentos e caminhos são pertinentes à situação.
Conteúdo informativo, atualizado em 2 de novembro de 2026. A avaliação jurídica depende dos fatos e documentos de cada caso.