Meu familiar continua enviando dinheiro para um golpe
Se um familiar continua fazendo pagamentos que você suspeita serem parte de um golpe, procure conversar a partir de fatos concretos e proponha uma pausa para verificação independente. Ofereça ajuda para conferir a identidade de quem pede o dinheiro, organizar os comprovantes e procurar os canais oficiais. Quando se trata de um adulto capaz, ajudar não significa assumir suas contas, usar suas senhas ou tomar decisões escondidas em seu nome.
O problema pode ser especialmente difícil quando a pessoa acredita estar ajudando um parceiro, investindo numa oportunidade ou concluindo uma operação que já recebeu muito dinheiro. Seu objetivo inicial não precisa ser obter a frase “fui enganado”. Pode ser conseguir um acordo menor e mais útil: nenhum novo pagamento ligado àquela situação até que os fatos sejam conferidos por outra rota.
Este artigo trata da perspectiva de quem quer ajudar um adulto da família. Ele não oferece diagnóstico psicológico, avaliação de capacidade ou uma autorização para controlar o patrimônio alheio. Apresenta um roteiro de organização que pode apoiar a conversa, a preservação de documentos e um atendimento conjunto, quando a pessoa concordar.
Comece separando suspeita de fatos confirmados
Antes de abordar seu familiar, faça duas listas. Na primeira, coloque o que você sabe diretamente: uma mensagem que recebeu, um pedido de empréstimo, um comprovante que a pessoa mostrou ou a informação de que haverá novo pagamento. Na segunda, registre suas hipóteses e as perguntas sem resposta.
Essa separação evita que a conversa comece com uma acusação maior do que os elementos disponíveis. Você pode ter uma preocupação séria sem conhecer ainda a identidade do interlocutor, o destino de todos os recursos ou a finalidade declarada de cada depósito.
Prefira observações verificáveis. “O dinheiro foi pedido para uma empresa, mas o comprovante mostra outra pessoa” permite uma conferência. “Você não enxerga nada” ataca a pessoa sem esclarecer a operação. Um nome diferente pode ter explicação ou exigir investigação; tratá-lo como pergunta é mais responsável do que usá-lo como sentença.
Não invente uma informação para vencer a discussão. Se você ainda não confirmou que a foto pertence a terceiro ou que o documento é falso, diga isso. A qualidade da ajuda depende também de admitir o que a família não sabe.
Uma conversa reservada para decidir o próximo passo
Escolha uma pessoa de confiança para iniciar a abordagem, evitando uma reunião em que vários parentes pressionem ao mesmo tempo. A proposta abaixo é um roteiro prático de conversa, não uma técnica terapêutica ou garantia de que o familiar aceitará ajuda.
Comece pelo vínculo e pela observação: você está preocupado com um pagamento específico e quer verificar as informações antes que outro aconteça. Pergunte como a pessoa entendeu a operação, o que espera receber e qual fato a convenceu de que ela é segura.
Escute a resposta sem exigir que ela concorde com toda a sua interpretação. Depois, proponha uma conferência delimitada: identificar o destinatário de uma transferência, confirmar um canal de atendimento ou examinar o pedido mais recente com um profissional independente.
Uma formulação possível é: “Quero entender o que te foi prometido. Podemos conferir esse pagamento juntos antes de fazer outro?”. Outra é: “Você não precisa decidir agora se toda a história era falsa. Vamos primeiro verificar quem receberá o próximo valor”.
Evite prometer segredo absoluto se houver ameaças ou risco concreto à segurança. Também não use a exposição pública como ameaça para interromper os pagamentos. A conversa deve aumentar as possibilidades de apoio, e não transformar a busca de ajuda em novo motivo de medo.
A família pode perceber parte do problema sem conhecer tudo
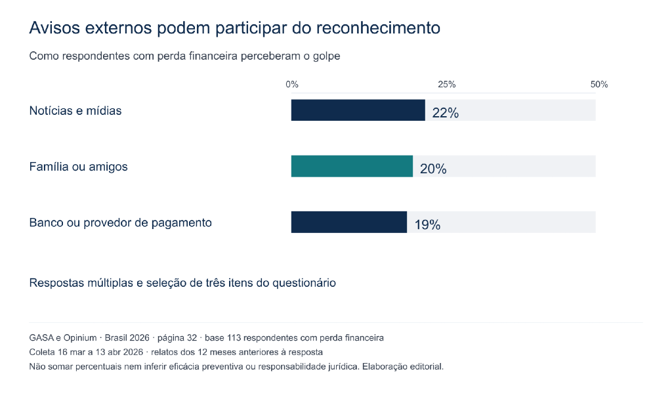
Há espaço para o alerta familiar, mas não para supor que a família sabe automaticamente o que ocorreu. Na pesquisa GASA Brasil 2026, entre 113 entrevistados com perda financeira declarada, 20% mencionaram avisos de familiares ou amigos ao descobrir o golpe; 19% citaram banco ou prestador de pagamento e 22%, notícias ou mídia. São respostas múltiplas sobre reconhecimento em golpes em geral. Não medem a eficácia de uma intervenção familiar nem a incidência de uma modalidade específica. Fonte: GASA/Opinium, página 32, coleta entre março e abril de 2026. Página oficial do relatório.
O uso responsável desse contexto é lembrar que um alerta externo pode integrar a história. Ele não substitui os documentos nem autoriza decisões sobre outra pessoa. Você pode oferecer uma pergunta que ainda não foi feita, mas também precisa ouvir informações que desconhecia.
Discordar de uma transferência não permite concluir incapacidade
O Código Civil distingue maioridade, capacidade e hipóteses específicas de incapacidade. A discordância familiar com uma decisão financeira não funciona como diagnóstico jurídico. A suspeita de golpe, por si só, não dá a um parente poderes gerais para administrar contas de outro adulto. Essa é uma explicação do regime legal, não uma avaliação da condição de uma pessoa. Código Civil em texto atualizado na Câmara dos Deputados.
Por isso, evite frases como “quem cai nisso não consegue mais decidir” ou “precisamos tirar o celular”. A pessoa pode precisar de informação, apoio jurídico ou atendimento de saúde, e essas necessidades não se confundem. Se há elementos concretos de uma questão de capacidade, o assunto exige avaliação própria e não deve ser decidido num grupo de mensagens.
No cenário tratado aqui, o familiar é um adulto capaz. As propostas devem preservar sua participação: ele decide o que compartilhar, quem pode acompanhá-lo e quais providências pretende solicitar. O fato de você ajudar a pagar despesas ou ser filho, irmão ou cônjuge não elimina a necessidade de esclarecer esses limites.
Proponha uma pausa com objetivo e verificação definidos
Pedir que a pessoa “nunca mais fale com ninguém” é diferente de propor uma interrupção concreta das decisões financeiras ligadas à suspeita. Defina o que será conferido e por qual caminho, sem criar um prazo artificial de segurança.
A pausa pode abranger novos depósitos, contratação de crédito para aquela finalidade e envio de documentos ou credenciais ao contato suspeito. O acordo precisa ser compreensível e voluntário. Não inclua uma autorização ampla para a família movimentar dinheiro sob o pretexto de proteger.
Escolham uma primeira verificação que não dependa das indicações recebidas na própria história. Por exemplo, o titular pode buscar diretamente o canal oficial de uma instituição, em vez de falar com o número encaminhado pelo interlocutor. A família pode ajudá-lo a localizar o canal sem assumir sua identidade.
Se o contato diz que a oportunidade termina em minutos, registre essa afirmação como parte da pressão observada. Uma exigência de pressa não substitui a verificação. Também não é necessário transferir uma quantia pequena para testar se a pessoa é confiável.
O resultado esperado da pausa é uma decisão mais informada. Ela não prova fraude nem garante que o dinheiro anterior será recuperado. Se as informações continuarem contraditórias, essa incerteza deve ser levada ao atendimento, junto com os documentos disponíveis.
Para estruturar as informações antes de conversar com um profissional, acesse o diagnóstico de golpe financeiro, de preferência com a participação do titular. Identifique quem está preenchendo e quais fatos conhece diretamente. Não escolha “Pix que não fiz” se a pessoa realizou uma transferência induzida; use a opção compatível disponível, como “Outro”, e descreva a situação com precisão.
Se há uma transferência prestes a acontecer
Diga claramente qual é sua preocupação e proponha que a pessoa não conclua a operação até conferir as informações. O momento exige objetividade: valor, destinatário, finalidade e razão da urgência. Evite tentar resolver toda a história afetiva ou discutir anos de comportamento familiar enquanto o aplicativo está aberto.
Se a pessoa concordar, acompanhe-a no contato com a instituição ou na consulta ao canal oficial pertinente. Deixe o titular explicar o que pretende fazer e fazer suas próprias perguntas. Não peça que ele forneça a senha para você falar em seu lugar.
Se o pagamento já foi concluído, ajude a registrar horário, valor e comprovante e proponha comunicação rápida pelo canal oficial. A descrição deve ser verdadeira: quem realizou, qual justificativa recebeu e por que passou a suspeitar. Não alterem a versão para encaixar o caso numa opção de atendimento.
Você não precisa transformar o receio de outro depósito em uma investigação particular. Não marque encontros com o suspeito, não faça ameaças e não simule uma nova transferência para obter reação. Priorize os meios formais e a segurança de todos os envolvidos.
Ajuda financeira da família também precisa de limites
Pode haver pedidos para você emprestar dinheiro, usar seu limite ou pagar diretamente ao contato. Decida sobre seus próprios recursos com base no que pode verificar. Apoiar um familiar não exige financiar uma operação que continua sem explicação satisfatória.
Separe necessidades essenciais da família de pagamentos relacionados à suspeita. Se você quiser contribuir com uma despesa legítima, discuta uma forma transparente de fazê-lo, em vez de entregar dinheiro sem saber a destinação. Esse é um acordo sobre a sua participação, não um mecanismo para controlar todos os gastos do outro adulto.
Quando contas conjuntas, bens compartilhados ou recursos de empresa estiverem envolvidos, procure orientação específica sobre a situação patrimonial. Este roteiro não autoriza retirada preventiva de valores, alteração de titularidade ou cancelamento unilateral de contratos. O regime de cada vínculo precisa ser considerado.
Se você já fez um pagamento, preserve seu próprio comprovante e a conversa que o motivou. Seu prejuízo, a dívida que o familiar contraiu com você e o dinheiro transferido por ele não devem ser somados sem distinção. Podem existir pessoas e relações jurídicas diferentes dentro da mesma história.
Como organizar documentos com a participação do titular
Peça que a pessoa escolha o que compartilhar para a primeira avaliação. Comece por um conjunto restrito: pedido recente, comprovante correspondente, identificação do contato e resposta de eventual atendimento. O objetivo é compreender a situação, não obter acesso irrestrito à vida privada.
Uma pasta compartilhada pode ser útil se ambos concordarem e souberem quem terá acesso. Prefira arquivos organizados por data e identificação do fato. Não encaminhe o material a vários parentes, grupos ou serviços que prometem investigar pessoas.
O CERT.br orienta a preservar evidências e protocolos e a usar os canais oficiais após identificar um golpe. Isso não exige que familiares recolham senhas ou se passem pelo titular. A tabela seguinte é uma proposta de organização para o atendimento conjunto. Fascículo do CERT.br sobre resposta a golpes.
| Informação | Quem pode esclarecer | Cuidado na apresentação |
| O que foi prometido | Pessoa que recebeu a mensagem | Separar palavras do contato e interpretação |
| Valor já enviado | Titular e comprovantes das operações | Não usar saldo de tela como dinheiro transferido |
| Novo pagamento pedido | Quem recebeu a solicitação | Registrar finalidade e destinatário indicados |
| Documentos disponíveis | Quem legitimamente os possui | Compartilhar apenas o necessário |
| Comunicações anteriores | Quem fez cada contato | Guardar protocolo e resposta |
| Participação da família | Cada pessoa envolvida | Distinguir observação, apoio e pagamento próprio |
Se houver mensagens íntimas, explique a existência delas sem reproduzi-las indiscriminadamente. O profissional pode orientar como apresentar o que for pertinente. O titular não precisa expor sua intimidade à família inteira como condição para receber apoio.
Dois relatos diferentes precisam continuar identificados
Num atendimento conjunto, é comum que a pessoa diretamente envolvida e o familiar tragam versões com ênfases distintas. Preserve a autoria das informações. Quem recebeu a mensagem pode explicar a promessa; quem encontrou um dado contraditório deve dizer onde o encontrou e como o confirmou.
Evite reescrever a história do titular para torná-la mais convincente. Se ele ainda considera verdadeiro determinado fato, essa informação faz parte do cenário atual. A avaliação pode examinar a contradição sem fingir que todos já concordam com uma conclusão.
Uma síntese pode usar três campos: “o titular relata”, “o familiar observou” e “documento disponível”. Acrescente um quarto quando necessário: “não confirmado”. Essa separação permite avançar mesmo que ainda haja dúvida sobre a extensão do ocorrido.
Não combine respostas para banco, autoridade ou advogado. A ajuda mais útil é tornar o relato compreensível e documentado. Divergências não precisam ser apagadas; precisam ser esclarecidas por meios adequados.
Se a pessoa não quiser compartilhar documentos ou aceitar ajuda
Você pode manter uma oferta concreta de apoio e organizar o que já possui legitimamente. Isso inclui suas próprias mensagens, pagamentos e observações diretas. Não transforme a recusa em autorização para acessar o telefone, recuperar senhas ou instalar ferramentas de monitoramento escondidas.
Explique seus próprios limites com clareza. Você pode não fornecer novo empréstimo, não emprestar sua conta e não participar de pagamentos que não consegue verificar. Esses limites devem ser apresentados como decisões sobre sua atuação, sem ameaças de abandono ou exposição.
Também é possível buscar orientação para compreender seus deveres e possibilidades como familiar, deixando claro que você não representa o titular e que não tem acesso ao conjunto dos fatos. Esse primeiro esclarecimento não substitui a participação da pessoa em medidas que dependam dela.
Se a recusa persistir, não há uma fórmula que assegure interromper a operação. O próximo passo deve considerar os fatos concretos, a segurança e os limites de atuação. Uma recomendação responsável reconhece essa dificuldade, em vez de prometer controle familiar por meio de um formulário ou procuração genérica.
Proteção não pode virar apropriação do patrimônio
Quando a preocupação envolve uma pessoa idosa, a atenção à autonomia continua necessária. A cartilha do Ministério dos Direitos Humanos e da Cidadania associa a proteção à promoção da autonomia e descreve a apropriação indevida de dinheiro ou bens como violência patrimonial. O material também orienta procurar ajuda de pessoas de confiança diante de suspeita de golpe. Seu público específico não autoriza presumir incapacidade por idade. Cartilha do MDHC sobre violência patrimonial e financeira.
Para a família, a consequência prática é preservar transparência: quem está ajudando, quais documentos recebeu, quais decisões foram tomadas pelo titular e quais despesas estão sendo pagas. Ajuda e administração do patrimônio são papéis diferentes e não devem se confundir sem avaliação adequada.
Não pressione a pessoa a transferir bens ou dinheiro para um parente para que fiquem “protegidos”. Se houver preocupação patrimonial específica, ela deve ser analisada com documentação e orientação própria. O receio de um golpe não torna segura qualquer alternativa apresentada pela família.
Quando há depósitos sucessivos, endividamento ou patrimônio compartilhado, conheça a página de análise jurídica de golpes financeiros. A avaliação precisa identificar quem transferiu, quem sofreu prejuízo e quais providências são compatíveis com os fatos. Não há garantia de responsabilidade bancária ou de recuperação automática.
Organize um acompanhamento sem vigiar toda a vida da pessoa
Se o titular aceitar apoio, combinem tarefas pequenas e identificadas. Uma pessoa pode ajudar a listar documentos; outra, acompanhá-lo ao atendimento, se ele desejar. Evite que vários familiares façam contatos paralelos e transmitam informações diferentes sobre o mesmo fato.
O acompanhamento pode ser registrado numa folha simples: providência, responsável, data e resposta. O responsável pela tarefa não se torna representante geral do titular. Se for necessária autorização para algum ato, perguntem ao prestador qual é o procedimento específico, sem presumir que compartilhar uma senha resolve a questão.
Mantenham separados três resultados: informação confirmada, pedido em análise e solução efetivamente recebida. Um número de protocolo não significa que houve bloqueio, investigação concluída ou restituição. Essa distinção ajuda a decidir o próximo passo sem criar expectativas que a resposta ainda não sustenta.
Também combinem quando rever o plano e como interromper a ajuda se o titular não concordar mais com determinado compartilhamento. Apoio transparente é mais fácil de compreender do que uma rotina indefinida de fiscalização. O objetivo é organizar decisões relacionadas ao incidente, não transformar toda conversa ou compra em motivo de controle.
Se houver ameaça ou risco à segurança
Ameaças de exposição, perseguição ou violência precisam ser relatadas como fatos próprios, além do componente financeiro. Preserve o material já recebido e procure os canais públicos de segurança adequados à situação. Não tente neutralizar a ameaça marcando um encontro com o suspeito ou oferecendo mais dinheiro em nome do familiar.
Se a situação provocar sofrimento importante, ofereça ajuda para buscar atendimento de saúde. A análise jurídica pode cuidar dos aspectos que lhe competem, mas não substitui avaliação clínica. Uma conversa difícil ou uma decisão financeira ruim, isoladamente, não permite identificar uma condição psicológica.
Quando falar com qualquer serviço, explique quem você é e o que presenciou. Se não souber se o titular autoriza determinada comunicação ou se há risco imediato, peça orientação ao canal competente. Não prometa à pessoa que tudo se resolverá apenas porque a família finalmente soube.
O que analisamos em casos como esse
O primeiro ponto é identificar quem busca o atendimento e qual é sua participação: vítima direta, familiar que oferece apoio, titular de conta usada ou pessoa que também realizou pagamentos. Isso delimita o que pode ser esclarecido e quais documentos são necessários.
Depois examinamos as justificativas para os depósitos, a ligação entre mensagens e operações, os destinatários apresentados e os elementos de possível fraude. A avaliação deve distinguir o que está documentado, o que é relato do titular e o que é suspeita familiar.
Analisamos também as comunicações já realizadas, as respostas recebidas e eventual continuidade dos pedidos. Endividamento, recursos compartilhados e uso de conta de terceiro exigem atenção específica, sem transformar todos os envolvidos numa única parte.
Por fim, esclarecemos o alcance possível da atuação e os passos que dependem da participação ou autorização adequada do titular. Um atendimento conjunto pode ajudar na organização, mas não garante que exista ação viável, que valores serão recuperados ou que a pessoa aceitará todas as providências sugeridas.
Perguntas frequentes
Meu familiar diz que eu não entendo a relação dele
Você pode reconhecer que não conhece toda a relação e concentrar a conversa na operação financeira. Peça para compreender a finalidade, o destinatário e o motivo de um novo pagamento. Não é necessário discutir se o sentimento existe para propor uma checagem independente antes de enviar mais dinheiro. Evite exigir uma admissão pública de que a pessoa estava errada.
Posso ligar para o banco no lugar dele
Não se passe pelo titular nem use suas credenciais. Identifique-se e pergunte ao canal oficial que tipo de informação pode receber e qual participação ou autorização é necessária. Se o familiar concordar, você pode acompanhá-lo enquanto ele faz o contato. O banco não deve ser tratado como se pudesse entregar todos os dados de outra pessoa apenas porque há parentesco.
Posso pedir para um advogado explicar a suspeita
Sim, você pode propor uma conversa para esclarecer fatos e possibilidades, de preferência com a participação do titular. Explique antes o objetivo e não apresente o atendimento como uma armadilha para obrigá-lo a concordar com a família. O profissional precisará saber quem é o cliente, quem fornece as informações e quais documentos estão disponíveis.
É melhor tirar o celular para impedir novos pagamentos
Este roteiro não recomenda apreender o aparelho ou assumir contas de um adulto capaz. Proponha uma pausa voluntária e medidas que o próprio titular compreenda e execute. Se houver uma questão concreta de segurança ou capacidade, ela exige orientação específica. O desacordo sobre o pagamento, sozinho, não resolve essa questão nem autoriza controle geral da vida digital.
Já emprestei dinheiro e agora suspeito do golpe
Guarde a conversa que motivou o empréstimo e seus comprovantes. Diferencie o que você entregou ao familiar do que você mesmo pagou a um terceiro. Informe se havia finalidade combinada e se algum valor retornou. Essa separação permite analisar sua participação sem concluir previamente que todo o prejuízo do familiar também constitui um prejuízo seu na mesma relação jurídica.
O familiar quer pagar uma última parcela para recuperar tudo
Peça que a justificativa seja conferida sem realizar esse novo pagamento. O dinheiro já enviado não demonstra que outro depósito resolverá o problema. Registre quem exige, para qual conta, em que prazo e com qual promessa. Evite fazer um pagamento de teste com seu próprio dinheiro. Leve a documentação disponível para orientação independente.
Posso preencher o diagnóstico sem ele saber
Você pode buscar informação sobre sua própria preocupação, mas deve se identificar como familiar e relatar somente o que conhece legitimamente. Não finja ser a vítima nem envie documentos privados obtidos sem autorização. O formulário não cria poderes de representação. Para analisar operações e medidas do titular, sua participação e as autorizações pertinentes podem ser necessárias.
Como agir quando o valor já compromete o patrimônio da família
Organize o que é conhecido: recursos próprios, contas compartilhadas, empréstimos e pagamentos feitos por cada pessoa. Evite transferir bens ou sacar valores por iniciativa própria para supostamente proteger tudo. Procure avaliação individual sobre o vínculo patrimonial e as alternativas cabíveis. A urgência de compreender o problema não elimina a necessidade de respeitar titularidades e limites.
A pessoa precisa de psicólogo ou de advogado
As necessidades podem ser diferentes e coexistir. Questões sobre operações, documentos e caminhos jurídicos devem ser analisadas nesse campo. Sofrimento ou preocupação com saúde devem ser encaminhados a profissionais habilitados. A família não precisa atribuir um diagnóstico para oferecer apoio, e o atendimento jurídico não deve ser apresentado como tratamento para uma condição psicológica.
Leve uma pergunta organizada para o atendimento
Antes de agendar, prepare uma síntese: qual pagamento preocupa, se há novo pedido, quem transferiu e quais documentos podem ser apresentados com a concordância do titular. Informe se você busca orientação apenas como familiar ou se a pessoa participará. Isso evita começar o atendimento com uma representação que não existe.
Para compreender os próximos passos e os limites da atuação em sua situação, solicite atendimento jurídico. A análise deve conectar os fatos, os documentos e a participação de cada pessoa, preservando a autonomia e sem prometer recuperação ou controle sobre decisões alheias.
Conteúdo informativo, com fontes consultadas em 2 de novembro de 2026. Não substitui análise jurídica individual, avaliação de capacidade ou atendimento de saúde.