Antes de discutir a dívida com o banco, entenda o que está sendo cobrado
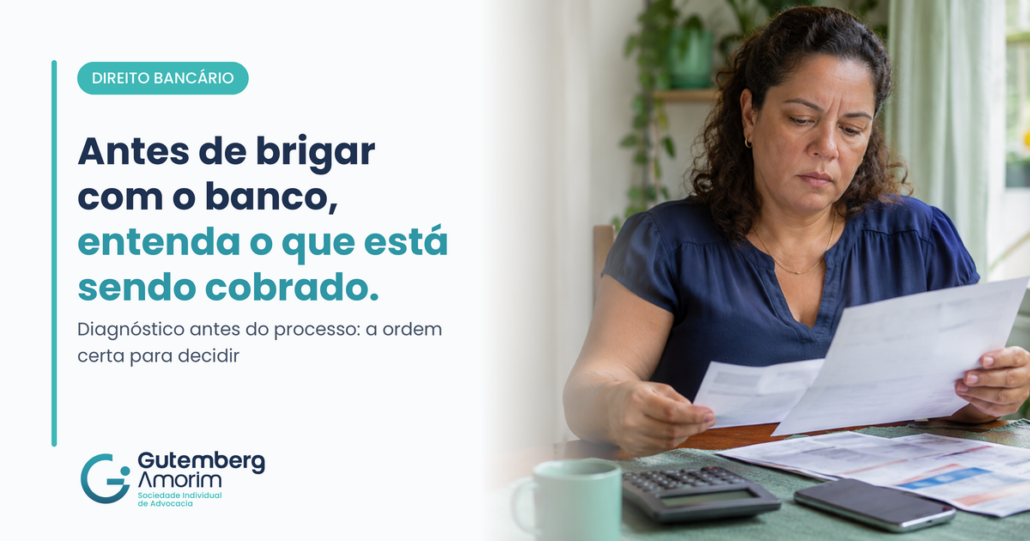
O salário entra e uma parte já está comprometida. O consignado desconta, o cartão vence, o empréstimo pessoal precisa ser pago, e no mês seguinte a dívida parece maior.
Quem vive isso costuma ouvir duas respostas prontas: aceitar mais uma renegociação ou entrar na Justiça contra o banco. Entre uma e outra existe uma etapa que quase sempre é pulada: entender o que está sendo cobrado.
Por que começar pelo diagnóstico
Uma cobrança bancária pode estar correta, pode conter encargos que merecem questionamento ou pode ser resultado de uma operação que a pessoa nem reconhece. Sem separar essas situações, qualquer decisão é tomada no escuro. Uma renegociação pode baixar a parcela e aumentar o custo total. Um processo pode não fazer sentido se o contrato estiver dentro das regras.
O diagnóstico responde a três perguntas simples: o que estou pagando, o que pode ser questionado e o que posso fazer com segurança.
Documentos que contam a história da dívida
▪ Registrato do Banco Central: relatório gratuito que mostra empréstimos, financiamentos e relacionamentos bancários em nome da pessoa. Ajuda a conferir o que existe, mas não substitui os contratos.
▪ Contratos e extratos: mostram taxa contratada, custo efetivo total, seguros e tarifas.
▪ Faturas do cartão: indicam quanto do pagamento vai para juros do rotativo.
▪ Comprovantes e protocolos: essenciais quando a dívida já foi paga ou quando há negativação.
Os caminhos possíveis, e em que ordem
Nem todo conflito bancário começa no Judiciário. Dependendo do caso, o caminho pode passar por:
▪ reclamação no SAC e, depois, na ouvidoria da instituição;
▪ registro no consumidor.gov.br ou no Banco Central;
▪ negociação com base em números organizados;
▪ medida judicial, quando há fundamento e necessidade.
A via administrativa não é regra absoluta. Busca e apreensão de veículo, bloqueio de conta ou negativação que impede uma contratação urgente podem exigir avaliação judicial desde o início.
Superendividamento: o que a lei permite e o que ela não cobre
A Lei 14.181/2021 incluiu no Código de Defesa do Consumidor um procedimento de repactuação para o consumidor pessoa física de boa-fé que não consegue pagar suas dívidas de consumo sem comprometer o mínimo existencial. Ela permite reunir credores em um plano de pagamento, com audiência de conciliação.
Há limites importantes. O procedimento do art. 104-A do CDC não abrange, por exemplo, dívidas de crédito com garantia real, financiamentos imobiliários e crédito rural. E o valor de referência do mínimo existencial previsto em regulamento não é uma promessa de que todas as despesas da família serão preservadas naquele valor. A lei é um caminho a estudar, não uma renegociação garantida.
Negativação: dívida paga, nome sujo
Quem teve o nome negativado por uma dívida já quitada tem direito a pedir a retirada do registro. A indenização, porém, depende do caso: a Súmula 385 do STJ afasta o dano moral quando já existia outra inscrição legítima anterior, preservado o direito ao cancelamento da anotação irregular. Os comprovantes de pagamento são a prova central.
Perguntas frequentes
Já tentei falar com o banco e não resolveu. Adianta tentar de novo?
As respostas e os protocolos recebidos mostram o que já foi feito e ajudam a definir se cabe ouvidoria, reclamação ao Banco Central ou outra medida.
Juros acima da média do Banco Central são ilegais?
Não automaticamente. A média é uma referência. A análise considera contrato, modalidade, data e circunstâncias da operação.
Preciso saber termos técnicos para procurar orientação?
Não. Basta contar o que aconteceu e reunir os documentos que tiver. Organizar a parte técnica é trabalho do atendimento jurídico.
| Ficou alguma dúvida sobre a cobrança do banco?
Veja como funciona o diagnóstico bancário: documentos, prioridades e os caminhos administrativos ou judiciais que podem ser avaliados. Saiba como funciona a análise › lphub.gutembergamorim.com.br/lp/direito-bancario |
Fontes consultadas
Lei 14.181/2021 (Superendividamento): https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14181.htm
Código de Defesa do Consumidor (Lei 8.078/1990): https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm
Banco Central: Registrato: https://www.bcb.gov.br/cidadaniafinanceira/registrato
Consumidor.gov.br: https://www.consumidor.gov.br
Conteúdo informativo, que não substitui a análise individual do caso. O trabalho jurídico é técnico, mas a decisão é do juiz, e não podemos garantir resultado. Publicação conforme o Provimento 205/2021 da OAB. Informações atualizadas em novembro de 2026.