PER/DCOMP “em análise” há meses (ou anos)? O prazo de 360 dias e o custo real da espera para a sua empresa
Você transmitiu o pedido de restituição, a contabilidade confirmou que está tudo certo e, desde então, o e-CAC mostra a mesma frase: “Em análise”.
Um ano depois, continua igual. Dois, três anos depois, também. Se isso soa familiar, saiba que a lei não deixa a Receita Federal decidir quando quiser.
Neste artigo, explicamos o que significa o status “em análise”, qual é o prazo legal para a Receita decidir, como contar esse prazo pedido a pedido, quanto a espera custa ao caixa e quais caminhos existem, sem promessas fáceis e com os cuidados que o tema exige.
O que significa o status “Em análise” no PER/DCOMP
O PER/DCOMP é o sistema eletrônico da Receita Federal para pedidos de restituição, ressarcimento e reembolso e para declarações de compensação. Depois da transmissão, o pedido passa por verificações automáticas e, se necessário, por análise de um auditor. Enquanto não há decisão, a consulta de processamento no e-CAC mostra a situação “Em análise”.
Esse status, por si só, não significa problema no crédito. Mas também não significa que a análise esteja andando. Em muitos casos, o pedido simplesmente aguarda na fila, sem nenhuma intimação ou exigência ao contribuinte.
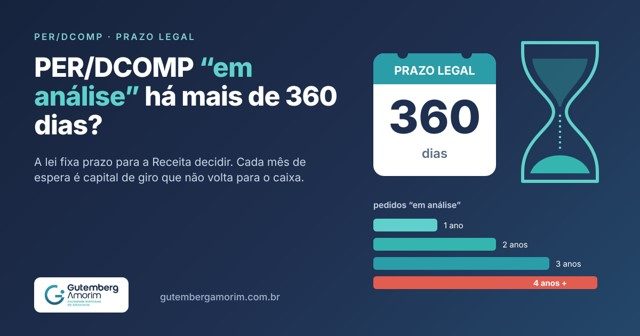
A Receita tem prazo para decidir? Sim: 360 dias
O art. 24 da Lei nº 11.457/2007 determina que “é obrigatório que seja proferida decisão administrativa no prazo máximo de 360 (trezentos e sessenta) dias a contar do protocolo de petições, defesas ou recursos administrativos do contribuinte”.
O Superior Tribunal de Justiça confirmou a aplicação desse prazo aos pedidos de restituição no REsp 1.138.206/RS, julgado como recurso repetitivo (Temas 269 e 270), com a tese de que o prazo aplicável é de 360 dias a partir do protocolo dos pedidos. Por ser precedente qualificado, ele orienta os juízes e tribunais de todo o país (art. 927, III, do CPC).
A regra concretiza a garantia constitucional da razoável duração do processo, inclusive no âmbito administrativo (art. 5º, LXXVIII, da Constituição).
Como contar o prazo de cada pedido
Cada PER/DCOMP tem a sua própria contagem, a partir da data de transmissão. A mora começa no 361º dia. Para empresas com pedidos mensais, o ideal é montar uma tabela simples. Veja um exemplo com datas hipotéticas, considerando a data de hoje, 08/11/2026:
| Pedido (exemplo) | Transmissão | 360º dia | Situação em 08/11/2026 |
| Competência 10/2021 | 15/03/2022 | 10/03/2023 | Prazo vencido há mais de 3 anos |
| Competência 09/2024 | 15/10/2024 | 10/10/2025 | Prazo vencido há mais de 1 ano |
| Competência 09/2025 | 20/10/2025 | 15/10/2026 | Prazo vencido há 24 dias |
| Competência 11/2025 | 18/12/2025 | 13/12/2026 | Ainda dentro do prazo |
Esse controle mostra, com precisão, quais pedidos já estão em atraso e quais ainda podem ser decididos dentro do prazo. É também a base de qualquer medida administrativa ou judicial.
Quanto custa esperar: a conta que normalmente não aparece
A restituição é acrescida de juros pela taxa Selic (art. 89, § 4º, da Lei nº 8.212/1991, para contribuições previdenciárias). Isso dá a impressão de que esperar não custa nada. Não é bem assim:
- Correção não é caixa. A Selic só chega quando o dinheiro chega. Até lá, a empresa financia a própria operação com recursos de terceiros ou de capital próprio que poderia ter outro destino.
- Crédito empresarial costuma custar mais que a Selic. Se a empresa toma capital de giro para cobrir o valor retido, paga juros bancários normalmente superiores à correção que receberá.
- Cenário de juros altos. Com a Selic em 13,75% ao ano (Copom, 04/11/2026), cada R$ 100 mil parados equivalem a cerca de R$ 13,7 mil por ano em custo de oportunidade.
- Acúmulo silencioso. Empresas que pedem restituição todos os meses veem a fila crescer: um pedido novo entra enquanto os antigos continuam sem resposta.
- Custo administrativo. Horas da contabilidade e da gestão acompanhando pedidos que não andam.
Em situações de ressarcimento, o STJ reconhece que a demora do Fisco tem consequência financeira: no Tema 1003 dos repetitivos (REsp 1.767.945/PR, julgado em 12/02/2020), fixou que a correção monetária do ressarcimento de créditos escriturais começa após o prazo de 360 dias para análise. Na mesma linha, a Súmula 411 do STJ reconhece a correção quando há resistência ilegítima do Fisco. A mensagem é clara: a demora além do prazo legal não é neutra.
| Sua empresa pode ter crédito parado na Receita?
Na reunião inicial de análise e diagnóstico, cruzamos os seus pedidos e declarações e mostramos, com clareza, a situação de cada crédito. Agende em gutembergamorim.com.br. |
O cenário em números
| Indicador | Dado | Fonte |
| Compensações rejeitadas pela Receita em 2025 | cerca de R$ 49 bilhões | Receita Federal, via Portal Contábeis (28/04/2026) |
| Créditos barrados no 1º trimestre de 2026 | cerca de R$ 15 bilhões | Receita Federal, via Portal Contábeis (28/04/2026) |
| Pedidos analisados não homologados | cerca de 10% | Receita Federal, via Portal Contábeis (28/04/2026) |
| Pedidos acelerados na operação “Limpa Trilhos” | cerca de 25 mil, com mais de R$ 1,1 bilhão | Portal Contábeis (23/10/2025) |
| Processos pendentes no CARF | cerca de 63 mil, tempo médio abaixo de 900 dias | AmdJus (31/10/2026) |
| Taxa Selic | 13,75% ao ano | Copom, decisão de 04/11/2026 |
Os números mostram uma Receita mais rigorosa na análise e um estoque que precisou de força-tarefa para andar. Para a empresa, isso reforça dois cuidados: documentação impecável e acompanhamento ativo dos prazos.
O que fazer antes de qualquer medida
Antes de decidir o caminho, vale uma checagem técnica que muitas vezes revela pontos que travam o pedido:
- Emitir a consulta de processamento de todos os PER/DCOMP no e-CAC e registrar a data de transmissão de cada um.
- Conferir se os valores do PER/DCOMP batem com o “saldo disponível” da DCTFWeb e com a EFD-Reinf de cada competência.
- Verificar se houve retificação de DCTFWeb depois da transmissão do pedido.
- Conferir os dados bancários informados em cada pedido.
- Emitir o relatório de situação fiscal para saber se há débitos que possam ser compensados de ofício.
- Ler a caixa postal do e-CAC em busca de intimações pendentes.
Os caminhos possíveis
Com o diagnóstico em mãos, há basicamente três caminhos, que podem ser combinados conforme o caso:
- Aguardar com controle, para pedidos ainda dentro dos 360 dias, mantendo a documentação organizada e os dados corrigidos.
- Atuar administrativamente, respondendo intimações, corrigindo inconsistências e, quando cabível, apresentando manifestação de inconformidade no prazo legal se houver indeferimento.
- Buscar o Judiciário, quando o prazo legal já venceu e a omissão persiste. A medida usual é o mandado de segurança, que explicamos em detalhe no artigo Mandado de segurança contra a demora da Receita Federal.
Judicializar não é a resposta para todos os casos. Quando o valor é pequeno, quando há inconsistências que precisam ser corrigidas primeiro ou quando o pedido ainda está no prazo, o caminho administrativo pode ser mais adequado.
Riscos e cuidados
- Compensação de ofício. Na liberação, a Receita pode compensar o crédito com débitos da empresa. O STF, no Tema 874 (RE 917.285), afastou a compensação de ofício com débitos parcelados sem garantia, porque a exigibilidade está suspensa.
- Deferimento parcial. A análise pode reconhecer só parte do crédito. Por isso a conciliação prévia entre os sistemas é tão importante.
- Prazo de defesa. Em caso de indeferimento, o prazo para contestar administrativamente é curto, em regra de 30 dias.
- Sem promessa de resultado. O prazo legal obriga a Receita a decidir, não a deferir. A decisão depende da prova do crédito.
Perguntas frequentes
O que significa PER/DCOMP “em análise”?
Que o pedido ainda não recebeu decisão. Não indica, por si só, problema no crédito, mas também não garante que a análise esteja em andamento.
Quanto tempo a Receita tem para analisar o PER/DCOMP?
Até 360 dias contados do protocolo, nos termos do art. 24 da Lei nº 11.457/2007 e da tese firmada pelo STJ nos Temas 269 e 270.
O valor é corrigido durante a espera?
A restituição é acrescida da Selic na forma da lei. Mas a correção só é recebida quando o dinheiro é liberado, e o custo de financiar a empresa no período costuma ser maior.
Posso ir à Justiça antes dos 360 dias?
Em regra, a omissão ilegal se configura após o prazo. Antes disso, a medida judicial pode ser preventiva apenas em situações específicas, a avaliar caso a caso.
A Receita pode descontar débitos da minha restituição?
Pode fazer a compensação de ofício com débitos exigíveis, mas não com débitos parcelados sem garantia ou com exigibilidade suspensa, conforme o Tema 874 do STF.
| Resumo prático
• “Em análise” não é decisão; é espera. • A Receita tem 360 dias para decidir cada pedido, contados do protocolo. • Esperar tem custo de caixa, mesmo com correção pela Selic. • Antes de qualquer medida, concilie EFD-Reinf, DCTFWeb e PER/DCOMP. • Vencido o prazo, há caminhos administrativos e judiciais, conforme o caso. |
| Agende sua reunião inicial de análise e diagnóstico
Na primeira reunião, analisamos a situação dos seus pedidos no e-CAC, a coerência entre EFD-Reinf, DCTFWeb e PER/DCOMP e os prazos de cada crédito, para indicar com clareza quais caminhos são possíveis no seu caso. Agende pelo site gutembergamorim.com.br ou pelo WhatsApp Comercial (62) 9873-3048. Atendimento presencial em Goiânia, com agendamento prévio, e on-line para empresas de todo o Brasil. |
→ Agendar reunião inicial em gutembergamorim.com.br
| Sobre o autor
• Gutemberg Amorim é advogado (OAB/GO 33.567), fundador do escritório Gutemberg Amorim Sociedade Individual de Advocacia, em Goiânia, com mais de 15 anos de experiência e LL.M pela FGV. Atua em direito empresarial, bancário, tributário e do consumidor, com atendimento a empresas em todo o país. |
Este conteúdo tem caráter informativo e não substitui a consulta a um advogado. Cada situação depende da análise individual dos documentos, dos prazos e das circunstâncias do caso. O trabalho é técnico, mas a decisão final cabe à Receita Federal ou ao Judiciário, e não há garantia de resultado.
Fontes consultadas
- Lei nº 8.212/1991 (art. 31 e art. 89)
- Lei nº 11.457/2007 (art. 24)
- Lei nº 12.016/2009 (Mandado de Segurança)
- Lei nº 10.259/2001 (Juizados Especiais Federais)
- STJ – Tema Repetitivo 269 (Teses e Súmulas)
- STJ – Tema 1003 (Damásio)
- STF – Tema 874 (Teses e Súmulas)
- STF – Tema 1262 (Dizer o Direito)
- STF – ADI 4296 (Notícias STF)
- Portal Contábeis – Receita pode rejeitar R$ 70 bilhões em créditos em 2026 (28/04/2026)
- Portal Contábeis – Operação Limpa Trilhos (23/10/2025)
- AmdJus – CARF: estoque e tempo médio (31/10/2026)
- Fecomércio-RS – Copom mantém a Selic em 13,75% (05/11/2026)
- Rota da Jurisprudência – TRF-3, PER/DCOMP acima de 360 dias
- Rota da Jurisprudência – TRF-4, análise em 30 dias