Retenção de 11% do INSS na nota fiscal: o dinheiro da sua empresa que pode estar parado na Receita Federal
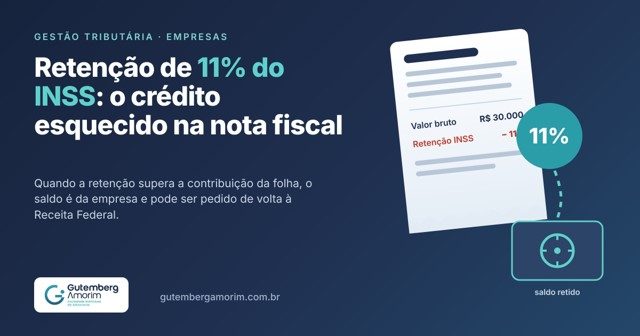
Todo mês a sua empresa emite a nota, o cliente desconta 11% para o INSS e o valor some do caixa.
Para muitas prestadoras de serviço, parte desse dinheiro nunca deveria ter ficado com a União, e a lei garante que o saldo seja devolvido. O problema é que pouca gente percebe, e quem percebe costuma esbarrar numa fila que pode durar anos.
Neste artigo, explicamos de forma direta como funciona a retenção de 11% do INSS, em que situação ela se transforma em crédito a favor da empresa, quanto custa deixar esse saldo parado e quais sinais indicam que vale a pena olhar com cuidado para as suas notas e declarações.
O que é a retenção de 11% do INSS na nota fiscal
Quando uma empresa presta serviços mediante cessão de mão de obra ou empreitada (como instalações, manutenção, limpeza, vigilância e obras), o tomador do serviço é obrigado a reter, em regra, 11% do valor bruto da nota fiscal e recolher esse valor ao INSS em nome da prestadora. É o que determina o art. 31 da Lei nº 8.212/1991, na redação dada pela Lei nº 9.711/1998.
Na prática, a retenção funciona como uma antecipação: o governo recebe antes uma parte da contribuição previdenciária que a prestadora vai apurar sobre a própria folha de pagamento. Existem percentuais diferenciados em situações específicas, e empresas do Simples Nacional, em regra, só sofrem a retenção quando exercem atividades tributadas na forma do Anexo IV, como construção civil, vigilância e limpeza. Por isso, o primeiro passo é sempre confirmar o enquadramento da sua atividade.
Quando a retenção vira crédito a favor da empresa
O valor retido é abatido das contribuições que a empresa deve sobre a sua própria folha (art. 31, § 1º). Se a retenção do mês for maior do que essas contribuições, sobra um saldo. E a lei é expressa: esse saldo remanescente será objeto de restituição (art. 31, § 2º).
Isso acontece com frequência em empresas com folha enxuta e faturamento relevante em serviços, como prestadoras técnicas, instaladoras e empresas que trabalham com equipe pequena e muitos contratos. Veja um exemplo simples, com números hipotéticos:
| Item (exemplo hipotético) | Valor mensal |
| Notas fiscais de serviço emitidas | R$ 30.000,00 |
| Retenção de 11% feita pelos tomadores | R$ 3.300,00 |
| Contribuições devidas sobre a folha da empresa | R$ 1.900,00 |
| Saldo a restituir no mês | R$ 1.400,00 |
| Saldo acumulado em 12 meses | R$ 16.800,00 |
Em poucos anos, esse acúmulo pode representar várias folhas de pagamento da própria empresa, dinheiro que já saiu do caixa e está registrado nos sistemas da Receita Federal.
O prejuízo oculto: por que esse saldo pesa mais do que parece
O saldo de retenção raramente aparece no dia a dia do empresário. Ele não está no extrato bancário e muitas vezes fica escondido entre relatórios da contabilidade. Mas o impacto é real e se manifesta de várias formas:
- Capital de giro imobilizado. O valor retido deixa de financiar compras, salários e impostos do mês seguinte.
- Crédito bancário mais caro. Para cobrir o buraco, muitas empresas recorrem a capital de giro bancário, cujo custo costuma ficar bem acima da taxa Selic que corrige a restituição.
- Custo de oportunidade. Com a Selic em 13,75% ao ano (decisão do Copom de 04/11/2026), cada R$ 75 mil parados representam algo próximo de R$ 10 mil por ano em rendimento que a empresa deixa de ter à disposição.
- Risco de perder o direito. O pedido de restituição deve ser feito em até 5 anos (art. 168 do CTN). Saldo que nunca foi pedido pode simplesmente prescrever.
- Surpresas na liberação. Quando a restituição é deferida, a Receita verifica débitos e pode compensar de ofício, o que exige atenção para não perder o valor em discussões que poderiam ser evitadas.
| Em números
• Prazo para pedir a restituição: 5 anos (art. 168 do CTN). • Prazo legal para a Receita decidir: 360 dias do protocolo (art. 24 da Lei nº 11.457/2007). • Selic vigente: 13,75% ao ano (Copom, 04/11/2026). • Compensações rejeitadas pela Receita em 2025: cerca de R$ 49 bilhões, segundo dados divulgados pela própria Receita (Portal Contábeis, 28/04/2026). |
Sinais de que sua empresa pode ter saldo a recuperar
Nem toda empresa que sofre retenção tem crédito. Mas alguns sinais indicam que vale uma análise técnica:
- A empresa presta serviços com cessão de mão de obra ou empreitada e tem retenção destacada na maioria das notas.
- A folha de pagamento é pequena em relação ao faturamento de serviços.
- A DCTFWeb mostra, todos os meses, “saldo disponível” de retenção da Lei nº 9.711/98.
- A contabilidade apenas abate a retenção da folha e nunca transmitiu pedido de restituição.
- Existem pedidos de restituição (PER/DCOMP) transmitidos há muito tempo e ainda com a situação “Em análise” no e-CAC.
| Sua empresa pode ter crédito parado na Receita?
Na reunião inicial de análise e diagnóstico, cruzamos os seus pedidos e declarações e mostramos, com clareza, a situação de cada crédito. Agende em gutembergamorim.com.br. |
Como o saldo é pedido de volta
O caminho é eletrônico e depende da coerência entre três registros da Receita Federal:
- EFD-Reinf: os tomadores informam as retenções feitas sobre as notas da sua empresa.
- DCTFWeb: a sua empresa declara as contribuições da folha; o sistema importa as retenções, abate os débitos e mostra o saldo disponível.
- PER/DCOMP: com o saldo apurado, a empresa transmite um pedido de restituição por competência, com o tipo de crédito “Retenção – Lei nº 9.711/98”.
Quando esses três registros conversam entre si, o crédito está, na prática, demonstrado nos próprios sistemas oficiais. A análise da Receita deveria ser um cruzamento de dados. Ainda assim, muitos pedidos ficam parados muito além do prazo legal de 360 dias, tema que aprofundamos no artigo sobre PER/DCOMP em análise há mais de 360 dias.
Erros comuns que travam ou reduzem o crédito
- Não transmitir o PER/DCOMP e deixar o saldo “parado” na DCTFWeb até passar o prazo de 5 anos.
- Retificar a DCTFWeb depois do pedido sem conferir se os valores continuam coerentes com o PER/DCOMP.
- Informar dados bancários diferentes em cada pedido, o que pode atrasar ou devolver o pagamento.
- Ignorar débitos em aberto, que podem ser compensados de ofício na liberação.
- Não acompanhar a caixa postal do e-CAC, onde chegam intimações com prazo para resposta.
O que a Receita Federal tem feito com os pedidos
Os dados públicos mostram dois movimentos ao mesmo tempo. De um lado, a Receita tem endurecido a análise: segundo números divulgados pelo próprio órgão, foram rejeitados cerca de R$ 49 bilhões em compensações em 2025, cerca de 10% dos pedidos analisados não são homologados e a estimativa para 2026 é barrar perto de R$ 70 bilhões (Portal Contábeis, 28/04/2026). De outro, há estoque represado: em 2025, a operação “Limpa Trilhos” acelerou cerca de 25 mil pedidos, com mais de R$ 1,1 bilhão em créditos (Portal Contábeis, 23/10/2025).
A lição prática é dupla: o crédito precisa estar muito bem documentado, e a empresa não deve tratar o pedido como algo que “um dia sai sozinho”.
Quando procurar orientação jurídica
Vale buscar uma análise profissional quando o saldo acumulado é relevante para o caixa, quando há pedidos antigos sem decisão, quando existem retificações ou divergências entre as declarações, ou quando a empresa não sabe se tem crédito a pedir. A orientação adequada ajuda a evitar perda de prazos, compensações indevidas e pedidos indeferidos por falhas de forma.
Perguntas frequentes
Toda empresa que sofre retenção de 11% tem direito à restituição?
Não. A restituição existe quando a retenção do mês supera as contribuições devidas sobre a folha da própria empresa. É preciso conferir mês a mês na DCTFWeb.
Empresa do Simples Nacional sofre retenção de 11%?
Em regra, apenas quando exerce atividades tributadas pelo Anexo IV, como construção civil, vigilância e limpeza. O enquadramento deve ser confirmado caso a caso.
Qual o prazo para pedir a restituição da retenção?
Cinco anos, contados do pagamento, conforme o art. 168 do Código Tributário Nacional.
A restituição é corrigida?
Sim. A lei prevê acréscimo de juros pela taxa Selic (art. 89, § 4º, da Lei nº 8.212/1991).
Quanto tempo a Receita tem para analisar o pedido?
A Lei nº 11.457/2007 fixa o prazo máximo de 360 dias contados do protocolo.
| Resumo prático
• A retenção de 11% é uma antecipação da contribuição previdenciária da prestadora. • Se a retenção superar a contribuição da folha, o saldo deve ser restituído. • O pedido é feito por PER/DCOMP, com base na EFD-Reinf e na DCTFWeb. • O prazo para pedir é de 5 anos; o prazo para a Receita decidir é de 360 dias. • Saldo parado custa caixa, crédito bancário e, no limite, o próprio direito. |
| Agende sua reunião inicial de análise e diagnóstico
Na primeira reunião, analisamos a situação dos seus pedidos no e-CAC, a coerência entre EFD-Reinf, DCTFWeb e PER/DCOMP e os prazos de cada crédito, para indicar com clareza quais caminhos são possíveis no seu caso. Agende pelo site gutembergamorim.com.br ou pelo WhatsApp Comercial (62) 9873-3048. Atendimento presencial em Goiânia, com agendamento prévio, e on-line para empresas de todo o Brasil. |
→ Agendar reunião inicial em gutembergamorim.com.br
| Sobre o autor
• Gutemberg Amorim é advogado (OAB/GO 33.567), fundador do escritório Gutemberg Amorim Sociedade Individual de Advocacia, em Goiânia, com mais de 15 anos de experiência e LL.M pela FGV. Atua em direito empresarial, bancário, tributário e do consumidor, com atendimento a empresas em todo o país. |
Este conteúdo tem caráter informativo e não substitui a consulta a um advogado. Cada situação depende da análise individual dos documentos, dos prazos e das circunstâncias do caso. O trabalho é técnico, mas a decisão final cabe à Receita Federal ou ao Judiciário, e não há garantia de resultado.
Fontes consultadas
- Lei nº 8.212/1991 (art. 31 e art. 89)
- Lei nº 11.457/2007 (art. 24)
- Lei nº 12.016/2009 (Mandado de Segurança)
- Lei nº 10.259/2001 (Juizados Especiais Federais)
- STJ – Tema Repetitivo 269 (Teses e Súmulas)
- STJ – Tema 1003 (Damásio)
- STF – Tema 874 (Teses e Súmulas)
- STF – Tema 1262 (Dizer o Direito)
- STF – ADI 4296 (Notícias STF)
- Portal Contábeis – Receita pode rejeitar R$ 70 bilhões em créditos em 2026 (28/04/2026)
- Portal Contábeis – Operação Limpa Trilhos (23/10/2025)
- AmdJus – CARF: estoque e tempo médio (31/10/2026)
- Fecomércio-RS – Copom mantém a Selic em 13,75% (05/11/2026)
- Rota da Jurisprudência – TRF-3, PER/DCOMP acima de 360 dias
- Rota da Jurisprudência – TRF-4, análise em 30 dias