Golpe do motoboy: quando o banco pode responder e quais provas ajudam idosos e vítimas vulneráveis
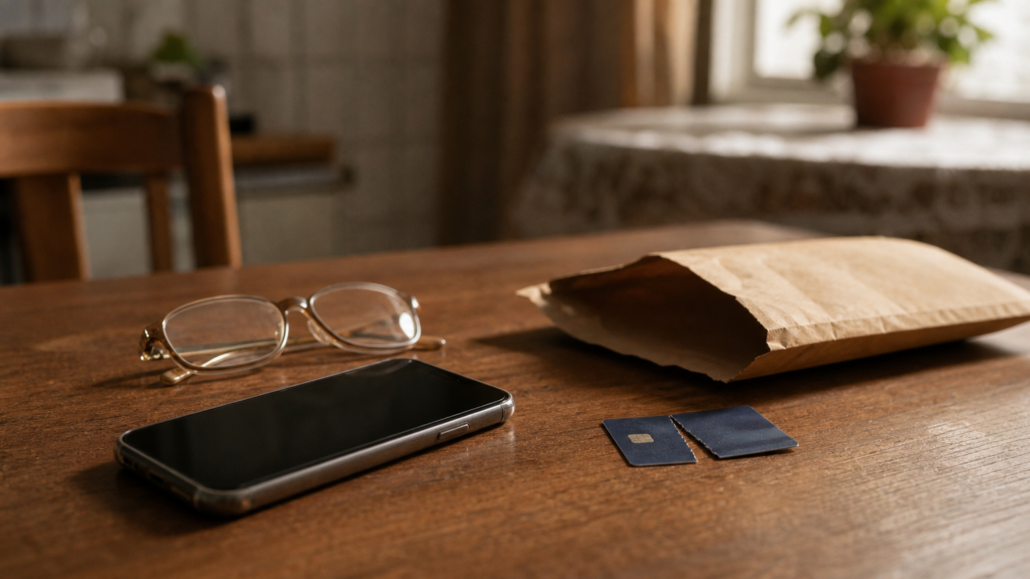
O telefone toca e alguém que se apresenta como funcionário do banco avisa que o seu cartão foi clonado. Pede que você digite a senha no teclado do telefone e diz que um motoboy vai buscar o cartão para perícia. Horas depois, a fatura e o extrato mostram compras e saques que você não fez. Esse é o golpe do motoboy, e a dúvida que vem logo depois é sempre a mesma: se eu entreguei o cartão e a senha, o banco ainda pode responder?
O banco responde pelo golpe do motoboy? A resposta curta
Pode responder, mas não automaticamente. A regra de partida favorece a vítima: o banco responde pelas fraudes de terceiros ligadas às suas operações, mesmo sem ter culpa [2][3]. Essa responsabilidade, porém, é afastada se o banco provar que a culpa foi exclusivamente do consumidor [1].
No golpe do motoboy, a entrega de cartão e senha é justamente o argumento que os bancos usam para alegar culpa exclusiva. Os tribunais não decidem de forma uniforme. O que costuma separar os casos é uma pergunta de fato: as operações eram tão fora do seu padrão que o banco tinha como perceber a fraude e não fez nada? Quanto mais forte a prova dessa atipicidade, maior a chance de discutir a responsabilidade do banco. Uma compra única, presencial e dentro do seu perfil, ao contrário, tende a pesar contra a vítima [4].
Como o golpe do motoboy funciona e por que ele é juridicamente difícil
O golpe costuma seguir um roteiro: a ligação de uma falsa central, a informação de que houve fraude, o pedido para digitar a senha, a orientação para cortar o cartão sem danificar o chip e a retirada do cartão em casa por um entregador. Com o cartão original e a senha, o golpista faz compras e saques em sequência, geralmente no mesmo dia.
A dificuldade jurídica está no fato de que as operações foram feitas com o cartão verdadeiro e a senha correta. Para o sistema do banco, tudo parece legítimo. É por isso que a discussão não gira em torno de quem usou o cartão, e sim de outra pergunta: o padrão das operações era capaz de acender um alerta em um sistema de segurança razoável?
Se você quer entender a etapa da ligação em detalhe, o conteúdo sobre como reconstruir a ligação e as transações no golpe da falsa central ajuda a montar essa cronologia.
Qual regra jurídica se aplica ao golpe do motoboy
Três peças formam o quadro. Entender cada uma delas evita duas ilusões opostas: a de que a vítima sempre ganha e a de que quem entregou a senha nunca tem chance.
Responsabilidade objetiva e fortuito interno
O Código de Defesa do Consumidor (CDC, Lei 8.078/1990), no art. 14, diz que o fornecedor de serviços responde pelos defeitos do serviço independentemente de culpa. Isso se chama responsabilidade objetiva: a vítima não precisa provar que o banco agiu com descuido, basta demonstrar o defeito do serviço, o dano e a ligação entre eles [1].
A Súmula 479 do Superior Tribunal de Justiça (STJ) completa essa regra. Ela diz que os bancos respondem objetivamente por danos causados por fraudes e delitos de terceiros em operações bancárias, por se tratar de fortuito interno, ou seja, um risco que faz parte da própria atividade do banco [2][3].
A excludente da culpa exclusiva do consumidor
O mesmo art. 14, no §3º, II, permite que o banco escape da responsabilidade se provar que a culpa foi exclusiva do consumidor ou de terceiro [1]. Dois detalhes importam aqui. Primeiro, o ônus dessa prova é do banco, não da vítima. Segundo, a palavra decisiva é exclusiva: se o banco também falhou, a culpa deixa de ser só do consumidor.
A proteção reforçada do idoso
A Constituição coloca a defesa do consumidor entre os direitos fundamentais (art. 5º, XXXII) e atribui à família, à sociedade e ao Estado o dever de amparar as pessoas idosas (art. 230) [5]. O STJ já afirmou, em acórdão da Terceira Turma (REsp 2.052.228/DF, DJe 15/9/2023, segundo reprodução do inteiro teor), que, quando o consumidor é idoso, hipervulnerável e pouco familiarizado com o meio digital, a responsabilidade deve ser analisada à luz do Estatuto da Pessoa Idosa (Lei 10.741/2003) [6].
Hipervulnerável é o consumidor que, além da vulnerabilidade comum a todos, tem uma fragilidade adicional, como idade avançada, doença grave ou baixa familiaridade com tecnologia. Isso é um critério de interpretação favorável, mas não decide o caso sozinho, como mostra o precedente de 2025 explicado adiante.
O que o STJ tem decidido: duas linhas que convivem
Não existe tese vinculante do Supremo Tribunal Federal (STF) nem tema repetitivo do STJ específico sobre o golpe do motoboy. O que há são decisões de turmas, em sentidos diferentes, que dependem muito dos fatos de cada caso.
Linha favorável: concorrência de causas quando o banco não barra operações fora do perfil
Em 2022, a Terceira Turma do STJ entendeu, segundo ementa disponível no sistema de jurisprudência do tribunal, que o dano no golpe do motoboy costuma ter duas causas: o consumidor que entrega cartão e senha e o banco que falha no dever de segurança, inclusive ao não barrar operações que destoam do perfil de compras do cliente [7]. Isso é chamado de concorrência de causas: quando as duas condutas contribuem para o dano, a culpa deixa de ser exclusiva da vítima.
Há também notícia de decisão monocrática (de um único ministro) do Min. Humberto Martins que, em caso de vítima idosa, teria revertido a decisão que culpava apenas o consumidor, por compras fora do padrão de consumo, e afirmado que um limite alto no cartão não isenta o banco [8]. Por ser conhecida só por notícia, sem número de processo confirmado e sem informação sobre recurso posterior, essa decisão deve ser lida como sinal de argumento, não como precedente consolidado.
Linha desfavorável: o REsp 2.155.065/MG (Informativo 843)
Em 11/3/2025, a Terceira Turma do STJ julgou o REsp 2.155.065/MG e afastou a responsabilidade do banco [4]. O julgamento foi por maioria: a relatora, Min. Nancy Andrighi, ficou vencida, e o acórdão foi redigido pelo Min. Ricardo Villas Bôas Cueva. Segundo o Informativo 843, o banco não responde quando a compra é feita em loja física com o cartão original e a senha entregues voluntariamente pela correntista, o que foi qualificado como culpa exclusiva do consumidor, mesmo havendo vulnerabilidade por doença grave [4].
O limite dessa decisão está nos fatos: houve uma única compra, parcelada, presencial, com chip e senha, dentro do limite pré-aprovado, sem prova de vazamento de dados pelo banco [4]. É uma decisão de turma, tomada por maioria, sem efeito vinculante. Casos com várias operações em sequência, valores incompatíveis com o histórico ou outros sinais de anomalia podem ser diferenciados dela, o que no meio jurídico se chama distinguishing.
O conteúdo sobre o que as decisões do STJ exigem para o banco responder por golpe em 2026 amplia esse panorama para outras modalidades de fraude.
O Tema 331 da TNU: o roteiro de prova mais claro
Nos Juizados Especiais Federais (JEFs), onde tramitam ações de até 60 salários mínimos contra a Caixa Econômica Federal, a Turma Nacional de Uniformização (TNU) fixou em 7/8/2024 a tese do Tema 331, por maioria, sob relatoria do Juiz Federal Caio Moysés de Lima [3].
Segundo a notícia oficial do Conselho da Justiça Federal (CJF), a tese diz, em síntese [3]:
- o uso fraudulento do cartão por terceiro é, em regra, fortuito interno (Súmula 479/STJ), salvo culpa exclusiva do consumidor ou de terceiro;
- em princípio, operar com cartão e senha descaracteriza a responsabilidade do banco;
- porém, essa excludente não se aplica, mesmo sem comunicação prévia do cliente, quando as circunstâncias e o perfil do consumidor revelarem fortes indícios de fraude detectáveis pelo banco, ou quando não estiver claro que o consumidor descumpriu conscientemente o dever de cuidado, como em golpes de engenharia social sofisticada.
Engenharia social é a manipulação psicológica usada pelo golpista: ligação com dados verdadeiros do cliente, número parecido com o do banco, roteiro convincente. O relator destacou a vulnerabilidade de vítimas idosas [3].
O limite é importante: o Tema 331 vale formalmente no microssistema dos JEFs. Na Justiça Estadual, onde tramita a maioria das ações contra bancos privados, ele funciona como argumento persuasivo, não como regra obrigatória. Mesmo nos JEFs, turmas recursais têm aplicado a tese nos dois sentidos, conforme a prova produzida em cada processo [9].
Culpa exclusiva ou falha detectável: o que separa os dois cenários
Depois de ver as duas linhas, fica mais fácil comparar os elementos que costumam empurrar o caso para um lado ou para o outro. A tabela abaixo é uma síntese editorial dos precedentes citados, não uma regra jurídica.
| Elemento | Tende a indicar culpa exclusiva | Tende a indicar falha detectável do banco |
|---|---|---|
| Quantidade de operações | Uma única operação | Várias operações em sequência curta |
| Valor | Compatível com o histórico do cliente | Muito acima da média mensal habitual |
| Tipo de operação | Compra usual, parcelada, no padrão | Saques, compras em série, estabelecimentos incomuns |
| Limite | Dentro do limite e do perfil | Dentro do limite, mas fora do perfil |
| Reação do banco | Sem sinal de anomalia a ser detectado | Nenhum bloqueio, SMS ou confirmação diante de padrão anômalo |
| Engenharia social | Golpe rudimentar, sem dados do banco | Ligação com dados que só o banco teria, número parecido, roteiro sofisticado |
| Perfil da vítima | Sem fragilidade adicional demonstrada | Idoso, doente, pouca familiaridade digital, comprovados |
Repare na linha do limite: o fato de a compra caber no limite do cartão não encerra a discussão. Limite é quanto o banco aceita que você gaste; perfil é como você de fato costuma gastar. A diferença entre as duas coisas é um dos argumentos centrais da vítima [8].
O impacto prático: o que está em jogo no seu bolso
No golpe do motoboy, o prejuízo costuma ter duas naturezas diferentes, e misturá-las gera erro de cálculo e de estratégia:
- Compras no crédito: viram dívida na fatura. O pedido é para que sejam canceladas e para que juros e encargos não incidam sobre elas.
- Saques e compras no débito: saem direto da conta. O pedido é de restituição do dinheiro.
Exemplo hipotético de cálculo
Imagine, de forma fictícia, uma aposentada cujos extratos dos últimos 12 meses mostram gasto médio de R$ 900 por mês no cartão, sempre em farmácia e supermercado do bairro. No dia do golpe, em menos de três horas, aparecem:
- 4 compras no crédito em lojas de eletrônicos, somando R$ 11.000;
- 2 saques na conta, somando R$ 2.000.
O valor efetivamente discutido não é R$ 13.000 somados de qualquer jeito. São R$ 2.000 de dinheiro próprio a restituir e R$ 11.000 de dívida a cancelar na fatura. Se ela já pagou parte da fatura com débito em conta, esse pagamento não pode ser contado de novo como saque, para não haver dupla contagem. E, se as compras contestadas entraram no rotativo, os juros precisam ser recompostos separadamente. O guia sobre como conferir estornos, juros e a recomposição da fatura quando a compra contestada entra no rotativo detalha essa conta.
O exemplo mostra o raciocínio de organização, não uma estimativa de recuperação. O resultado depende da prova, do juízo e da defesa do banco.
Variáveis que mudam a conclusão do caso
Algumas perguntas alteram bastante a análise:
- Quantas operações foram feitas e em que intervalo? Uma compra isolada se aproxima do REsp 2.155.065/MG; uma sequência rápida se afasta dele.
- Qual era o seu histórico? Sem extratos anteriores, não há como provar que as operações eram atípicas.
- O banco enviou alerta, bloqueou ou pediu confirmação? A ausência de qualquer reação diante de um padrão anômalo é o núcleo da tese de falha.
- O golpista tinha dados que só o banco teria? Isso pode sugerir vazamento e reforçar a falha do serviço, mas precisa de indício concreto.
- Quem é o banco? Contra a Caixa, em valores compatíveis, a ação pode ir ao JEF, onde o Tema 331 se aplica diretamente; contra bancos privados, a ação vai à Justiça Estadual.
- A vítima é idosa ou tem condição de saúde relevante? Isso reforça a análise, mas precisa ser documentado.
💬 Seu caso tem várias operações fora do padrão ou uma compra única? Essa diferença muda a avaliação de viabilidade, e ela depende da leitura dos extratos anteriores, das faturas e da cronologia do golpe. Solicitar análise pelo WhatsApp
Providências: o que fazer agora, depois e na via judicial
Imediatas
- Bloqueie o cartão e as senhas pelos canais oficiais do banco, usando o número impresso no verso de outro cartão ou no aplicativo, nunca um número recebido por mensagem.
- Conteste formalmente as operações no banco, por escrito, e anote cada protocolo.
- Registre boletim de ocorrência, descrevendo a ligação, o horário, o número que ligou e a retirada do cartão.
- Salve imediatamente prints do registro de chamadas, mensagens e notificações do aplicativo.
O Tema 331 dispensa a comunicação prévia ao banco para afastar a excludente nos casos que descreve [3]. Ainda assim, a contestação rápida funciona como reforço de prova e ajuda a separar o momento do golpe do momento em que o banco foi avisado.
Acompanhamento
- Se o banco negar, peça a resposta por escrito e leve a reclamação à Ouvidoria do banco.
- Registre reclamação no consumidor.gov.br ou no Procon e, se for o caso, no canal de reclamações do Banco Central.
- Acompanhe as faturas seguintes para ver se as compras contestadas continuam gerando juros.
A leitura da negativa do banco tem técnica própria, e o conteúdo sobre como ler a resposta quando o banco nega ressarcimento por uso de senha ou biometria mostra quais provas precisam ser examinadas.
Eventual via judicial
Se a via administrativa não resolver, a ação pode pedir a declaração de inexistência das dívidas das compras, a restituição dos valores debitados e, conforme o caso, indenização por dano moral. O dano moral não é automático: há decisões que reconhecem o dano material e negam o moral [9]. Durante o processo, é possível pedir que o banco apresente registros internos das operações e dos alertas de segurança, que estão sob controle dele.
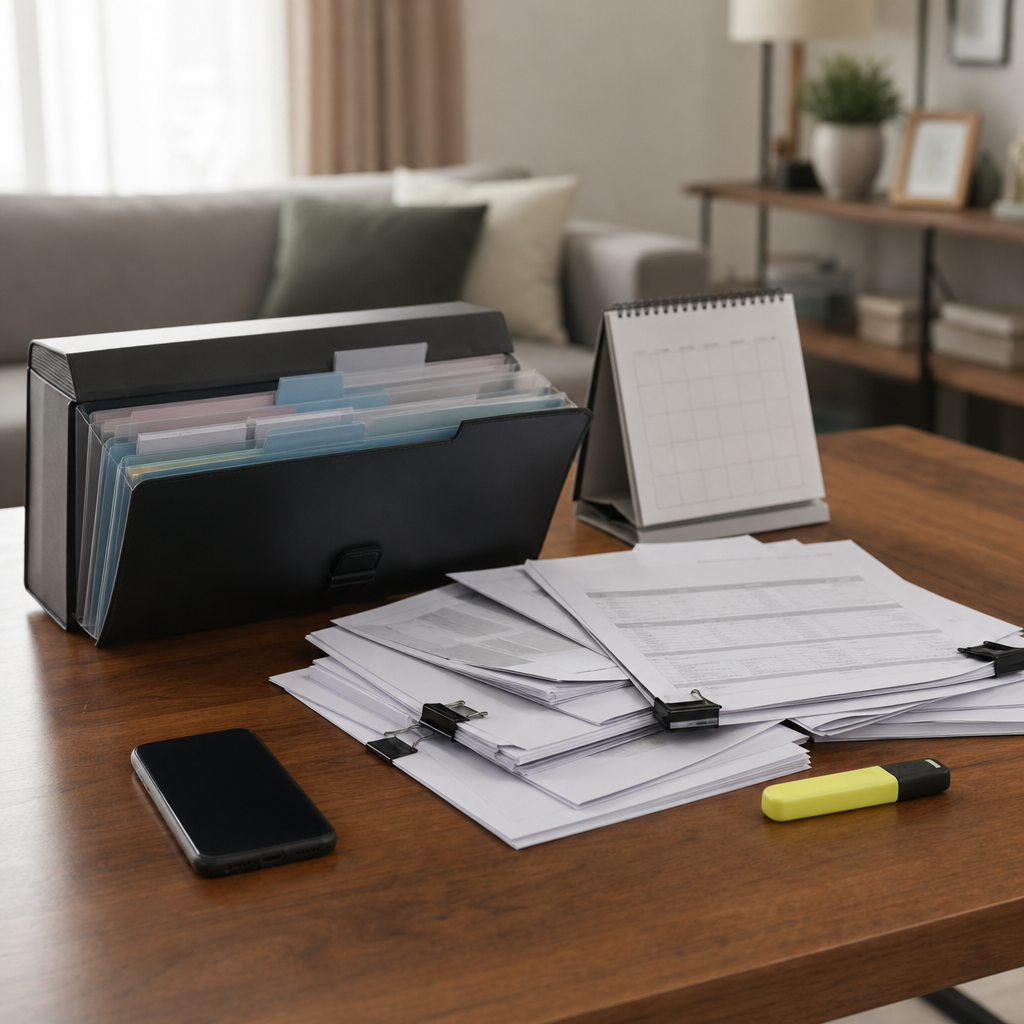
Checklist de provas no golpe do motoboy para idosos e hipervulneráveis
Esta lista é uma síntese editorial construída a partir do Tema 331 da TNU e dos precedentes do STJ citados; não é regra jurídica e deve ser validada caso a caso [3][4][7].
| Documento ou prova | O que ele prova | Quem fornece |
|---|---|---|
| Extratos e faturas de 6 a 12 meses anteriores | Seu perfil habitual de consumo | Banco (aplicativo, agência ou pedido formal) |
| Lista das operações fraudulentas com valor, hora, local e intervalo | A atipicidade em relação ao perfil | Fatura, extrato e, se preciso, o banco |
| Registro de chamadas (número, data, hora, duração) | A existência e o roteiro da falsa central | Seu celular ou operadora de telefonia |
| Indícios de dados que só o banco teria | Sofisticação do golpe e possível vazamento | Seu relato, prints, gravações lícitas |
| Boletim de ocorrência | A versão dos fatos registrada logo após o golpe | Delegacia ou delegacia virtual |
| Protocolos de contestação, SAC e Ouvidoria | Que o banco foi avisado e como respondeu | Banco |
| Ausência de SMS, alerta ou bloqueio preventivo | Que o banco não reagiu ao padrão anômalo | Seu celular e notificações do aplicativo; registros internos, a pedir ao banco |
| Documento de identidade, laudos e relatórios médicos | Idade, condição de saúde e hipervulnerabilidade | Você e seus médicos |
| Testemunhos de familiares sobre a familiaridade digital | Pouco uso de tecnologia e confiança no suposto banco | Familiares, cuidadores, vizinhos |
O guia sobre quais provas guardar após um golpe bancário e como montar a linha do tempo ajuda a transformar essa lista em um dossiê organizado.
Cenários em que o banco tende a não responder
Para não criar expectativa errada, vale olhar com franqueza para os casos com maior risco de improcedência, isto é, de a ação ser julgada contra a vítima:
- Compra única, presencial, com chip e senha, dentro do limite e do perfil: é o padrão do REsp 2.155.065/MG [4].
- Ausência de prova de atipicidade: sem extratos anteriores, o juiz não tem como comparar.
- Golpe sem sofisticação demonstrada: quando não há registro da ligação nem elemento que mostre a manipulação.
- Narrativa com contradições entre o boletim de ocorrência, a contestação e o relato no processo.
Esses cenários não significam que a vítima agiu com má-fé. Significam que, juridicamente, a prova disponível pode não ser suficiente para superar a excludente de culpa exclusiva.
Prazos, riscos e erros comuns
Existem três tempos diferentes a acompanhar. O tempo prático, das primeiras horas, serve para bloquear o cartão e preservar registros que se perdem, como o histórico de chamadas. O tempo administrativo envolve as contestações e reclamações. E há o prazo para a ação judicial, a prescrição, cujo marco inicial e duração devem ser conferidos no caso concreto.
Erros que costumam enfraquecer o caso:
- apagar o histórico de chamadas ou trocar de celular sem salvar os registros;
- pagar a fatura inteira sem registrar a contestação das compras;
- descrever os fatos de forma diferente em cada canal;
- confiar em quem promete recuperar o dinheiro mediante pagamento antecipado, o que pode ser um segundo golpe;
- deixar de reunir extratos antigos, que são a base da prova de atipicidade.
💬 Não sabe se as provas que você tem são suficientes? Uma análise organiza extratos, faturas, protocolos e a cronologia, e verifica prazos antes de qualquer decisão. Solicitar análise pelo WhatsApp
Quando a orientação jurídica individual faz diferença
A orientação individual pesa mais quando há muitas operações a comparar com o histórico, quando o banco já negou o ressarcimento, quando as compras entraram no rotativo ou quando a vítima é idosa e precisa de apoio da família para organizar documentos. Também é útil para decidir entre Justiça Estadual e Juizado Especial Federal, conforme o banco e o valor.
O que esperar com realismo: a via administrativa pode resolver parte dos casos, mas negativas são frequentes. A via judicial permite pedir os registros do banco e discutir a atipicidade, mas o resultado depende da prova e do entendimento do juízo, em um tema em que o próprio STJ tem decisões em sentidos opostos. Para vítimas aposentadas, o conteúdo sobre como proteger o benefício e organizar a contestação em golpes contra aposentados complementa este guia.
No escritório, esse trabalho segue o método Rota Jurídica Pós-Golpe 360: diagnóstico dos documentos e da cronologia, definição da estratégia (administrativa ou judicial) e condução do caso.
O que analisamos em casos como esse
- Comparação entre as operações fraudulentas e o histórico de 6 a 12 meses do cliente (valor, frequência, tipo de estabelecimento, horário).
- Intervalo entre as operações e existência de alertas, bloqueios ou pedidos de confirmação pelo banco.
- Semelhança ou distinção do caso em relação ao REsp 2.155.065/MG (compra única, presencial, dentro do perfil).
- Grau de sofisticação da engenharia social: dados usados pelo golpista, número de origem, roteiro da ligação.
- Documentação da idade, da saúde e da familiaridade digital da vítima.
- Separação entre dívida de crédito a cancelar e dinheiro próprio a restituir, com recomposição de juros.
- Competência adequada (Justiça Estadual ou JEF, com aplicação direta do Tema 331 contra a Caixa) e prazos.
- Coerência entre boletim de ocorrência, contestações e respostas do banco.
A análise não garante resultado: ela serve para avaliar a viabilidade jurídica e escolher o caminho com base nas provas disponíveis.
Perguntas frequentes sobre o golpe do motoboy
Se eu entreguei o cartão e a senha, ainda posso processar o banco?
Sim, é possível discutir, mas não há garantia. A entrega de cartão e senha é o principal argumento do banco para alegar culpa exclusiva. A discussão passa a depender de provar que as operações eram atípicas e que o banco poderia ter detectado a fraude [3][7].
O que é culpa exclusiva do consumidor no golpe do motoboy?
É a situação em que o dano é atribuído só à conduta da vítima, o que afasta a responsabilidade do banco pelo art. 14, §3º, II, do CDC [1]. Quem precisa provar isso é o banco. Se também houve falha de segurança, a culpa deixa de ser exclusiva.
O banco deveria ter bloqueado compras fora do meu padrão?
Depende do quanto as operações fugiam do seu perfil. Há decisões do STJ e a tese do Tema 331 da TNU reconhecendo falha quando operações destoantes passam sem bloqueio ou confirmação [3][7]. Em compra única e dentro do perfil, o STJ já afastou a responsabilidade [4].
Ser idoso ou hipervulnerável muda a análise?
Sim, mas não decide sozinho. A vulnerabilidade é critério de interpretação favorável [6], e o Tema 331 destacou a situação de vítimas idosas [3]. No REsp 2.155.065/MG, porém, a vulnerabilidade por doença grave não impediu o resultado contrário à vítima [4].
Compras dentro do limite do cartão afastam a responsabilidade do banco?
Não necessariamente. Limite e perfil de consumo são coisas diferentes, argumento que aparece em decisão noticiada do STJ [8]. Mas, somado a outros fatores, como compra única e presencial, o fato de estar no limite pesou contra a vítima no precedente de 2025 [4].
O Tema 331 da TNU vale para ação contra qualquer banco?
Não formalmente. Ele vincula o microssistema dos Juizados Especiais Federais, em ações contra a Caixa. Na Justiça Estadual, pode ser usado como argumento persuasivo [3].
Resumo prático
- A regra geral é a responsabilidade objetiva do banco por fraudes (CDC, art. 14; Súmula 479/STJ).
- Entregar cartão e senha permite ao banco alegar culpa exclusiva, mas não encerra a discussão.
- O ponto decisivo é provar operações fora do seu perfil e a falta de reação do banco.
- Compra única, presencial e dentro do perfil tende a perder (REsp 2.155.065/MG).
- Reúna extratos anteriores, lista das operações, registro da ligação, BO, protocolos e prova da vulnerabilidade.
- Separe dívida de crédito a cancelar e dinheiro próprio a restituir.
Próximo passo
Cada golpe do motoboy tem uma combinação própria de operações, histórico de consumo, respostas do banco e prazos. Antes de decidir entre insistir na via administrativa ou ajuizar uma ação, vale organizar os documentos para análise e avaliar a viabilidade jurídica com base nessas provas. Se quiser, você pode solicitar análise da situação pelo WhatsApp.
A atuação é coordenada pelo Dr. Gutemberg do Monte Amorim, OAB/GO 33.567, com sede em Goiânia e atendimento online para todo o Brasil.
Fontes e atualização
- Presidência da República – Lei 8.078/1990 (Código de Defesa do Consumidor), art. 14. https://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm – Pesquisa revisada em 27/10/2026.
- Superior Tribunal de Justiça – Súmula 479 (citada pela TNU no Tema 331). – Pesquisa revisada em 27/10/2026.
- Conselho da Justiça Federal – TNU fixa tese sobre fraudes bancárias conhecidas como golpe do motoboy (Tema 331). https://www.cjf.jus.br/cjf/noticias/2024/agosto/tnu-fixa-tese-sobre-fraudes-bancarias-conhecidas-como-201cgolpe-do-motoboy201d – Pesquisa revisada em 27/10/2026.
- Superior Tribunal de Justiça – Informativo 843, REsp 2.155.065/MG. https://scon.stj.jus.br/jurisprudencia/externo/informativo/?aplicacao=informativo&acao=pesquisar&livre=%40CNOT%3D%27021396%27 – Pesquisa revisada em 27/10/2026.
- Presidência da República – Constituição Federal de 1988, arts. 5º, XXXII, e 230. https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm – Pesquisa revisada em 27/10/2026.
- STJ – REsp 2.052.228/DF, Terceira Turma, DJe 15/9/2023 (inteiro teor reproduzido em repositório). https://www.jusbrasil.com.br/jurisprudencia/stj/2473676912/inteiro-teor-2473676914 – Pesquisa revisada em 27/10/2026.
- Superior Tribunal de Justiça – SCON, ementa sobre concorrência de causas no golpe do motoboy (Terceira Turma, 2022). https://scon.stj.jus.br/SCON/pesquisar.jsp?b=ACOR&O=RR&preConsultaPP=000008871/0&thesaurus=JURIDICO&p=true&tp=T – Pesquisa revisada em 27/10/2026.
- Migalhas – notícia sobre decisão monocrática do Min. Humberto Martins em golpe do motoboy. https://www.migalhas.com.br/quentes/425490/ministro-do-stj-afasta-responsabilidade-de-vitima-em-golpe-do-motoboy – Pesquisa revisada em 27/10/2026.
- Tribunal Regional Federal da 3ª Região – acórdão de Turma Recursal aplicando o Tema 331. https://web.trf3.jus.br/acordaos/Acordao/BuscarDocumentoPje/321233797 – Pesquisa revisada em 27/10/2026.
Atualizado em: 27/10/2026
Responsável pela revisão jurídica:
Este conteúdo é informativo e não substitui a análise individual do seu caso. No golpe do motoboy, o resultado depende das operações realizadas, do seu histórico de consumo, das provas disponíveis e do entendimento do juízo, em um tema sem precedente vinculante do STJ.