
Prejuízo acima de R$ 50 mil após golpe: como organizar uma estratégia jurídica
Quando a perda passa de R$ 50 mil, a pergunta “como recuperar?”
Costuma ocupar todo o espaço. Mas pode haver empréstimo criado, vários bancos, parcelas futuras e documentos espalhados. A decisão mais útil é transformar o choque em uma sequência verificável: proteger o que resta, reconstruir o ocorrido, organizar provas e avaliar caminhos proporcionais. Nenhuma etapa permite garantir a devolução.
Primeira decisão: o que pode piorar antes de amanhã
Identifique acesso ainda ativo, crédito prestes a ser liberado, pagamento programado, parcela a vencer e contato contínuo do fraudador. Trate esses pontos pelos canais oficiais antes de refinar a tese jurídica. Um gestor com R$ 180 mil desviados pode precisar preservar folha e fornecedores; uma pessoa idosa com consignado de R$ 70 mil pode precisar monitorar desconto do benefício; um profissional que fez Pix de R$ 55 mil deve comunicar as operações elegíveis à instituição pagadora sem esperar a consulta. O valor da perda não muda a ordem básica de proteção, mas amplia o custo de uma omissão. Crie responsáveis e horários de revisão. Se houver risco físico ou ameaça, procure também as autoridades competentes.
Segunda decisão: o que já sabemos e o que precisa de prova
Faça linha do tempo de uma página, mapa de instituições e valores e índice de anexos. Escreva “confirmado”, “relatado” ou “a verificar” ao lado de cada afirmação. Um Pix de R$ 80 mil após empréstimo de R$ 50 mil não é automaticamente R$ 130 mil transferidos: é uma saída que pode ter sido parcialmente financiada por dívida ainda aberta. Uma negativa do banco não diz necessariamente se o produto de crédito foi examinado. Uma ligação exibida como 0800 não confirma origem. A estratégia melhora quando admite essas diferenças. Pergunte que informação cada banco detém e que providência já foi solicitada; a pessoa com maior prejuízo não pode se dar ao luxo de confundir hipóteses com fatos.
Terceira decisão: qual caminho é proporcional neste momento
Há cuidados imediatos que o titular pode adotar, respostas administrativas que devem ser acompanhadas e hipóteses jurídicas que exigem leitura dos documentos. Organize uma matriz com problema, urgência, prova, instituição, próximo responsável e condição de reavaliação. Caso o banco devolva parte pelo MED, recalcule o valor e continue examinando outras operações, sem presumir êxito integral ou fracasso definitivo. Caso negue, confronte argumentos com cronologia e histórico. Caso surja fraude secundária de “taxa para liberar recuperação”, pare e verifique a identidade do profissional por canal independente; a OAB dispõe de ferramenta de confirmação. A clareza do plano reduz decisões precipitadas e torna uma consulta individual mais produtiva.
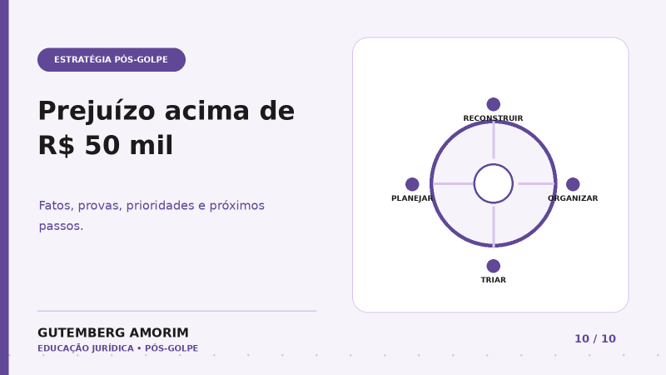
O quadro de decisão ROTA aplicado a um prejuízo relevante
Reconstrução: escreva a linha do tempo desde o primeiro contato até a última resposta, com horários aproximados identificados. Organização: junte extratos, mensagens, contratos, boletim, protocolos e mapa do prejuízo, separando saldo próprio, dívida e estorno. Triagem: marque urgências atuais, instituições envolvidas, risco de nova perda e pontos sem prova. Ação planejada: formule pedidos por instituição e o critério para revisar a decisão quando chegar resposta. A sigla ajuda a lembrar a ordem, mas não decide por si qual via jurídica cabe.
Faça uma folha de prioridades. Vermelho para conta ainda invadida, fraude continuada ou desconto que compromete renda imediata; amarelo para resposta pendente, documento necessário e vencimento próximo; verde para arquivo já preservado e questão que pode ser estudada depois. A cor não é parecer jurídico, é instrumento de organização da rotina. Se a pessoa tem R$ 250 mil espalhados em quatro instituições, isso impede que a dúvida sobre um Pix esconda um empréstimo grande ou que um atraso de resposta seja confundido com nova operação.
Ao revisar cada etapa, faça a pergunta: “Que decisão concreta posso tomar com a informação de hoje?” Se a resposta é “nenhuma, falta contrato”, registre a solicitação ao credor e o prazo informado. Se é “há acesso indevido”, aja no canal oficial imediatamente. Se é “o banco negou todas as operações”, compare negativa com provas e considere orientação individual. Um método vale quando produz decisões verificáveis e limites claros, não quando cria a sensação de controle absoluto sobre resultado.
Como chegar ao diagnóstico sem entregar mais dados do que precisa
Antes de abrir a página, tenha em mãos uma descrição curta: tipo de contato suspeito, modalidade da transação, faixa de valor, instituições de origem e providências realizadas. O formulário de nove perguntas ajuda a identificar categoria provável e plano inicial de cuidado; ele não requer senha, token ou código. Se alguém telefonar depois dizendo que precisa de um código para “confirmar ressarcimento”, interrompa e confira os canais do escritório e do banco por meios independentes. A OAB disponibiliza ferramenta para verificar identidade profissional, o que é especialmente útil após relatos públicos de fraude.
Depois do resultado, volte à sua planilha. O diagnóstico classificou somente uma parte? Uma falsa central também gerou crédito, cartão e boleto? Anote as demais modalidades, pois nenhuma ferramenta breve consegue ler todos os documentos. Se houver interesse em uma análise individual, verifique escopo, condições, identidade profissional e forma segura de envio de anexos. O material do programa do escritório descreve consulta e plano escrito sob contratação, com caminho posterior de atuação apenas se houver avaliação e novo contrato.
Evite comparar propostas de ajuda apenas pela promessa de “recuperar em tantos dias”. O prazo de entrega de um plano, quando contratado, mede a prestação daquele serviço, não o tempo para reaver dinheiro. Uma estratégia adequada pode concluir por negociação, outra medida, necessidade de prova adicional ou ausência de viabilidade. Isso é mais útil que um compromisso impossível de controlar. Se a urgência é hoje, procure o banco e as autoridades antes de completar qualquer funil informativo.
Uma conversa por instituição, um plano para o caso inteiro
Faça um mapa com colunas para banco de origem, instituição recebedora identificada, credora de empréstimo, operadora do cartão e eventual plataforma envolvida. Nem todos estarão presentes. Para cada um, anote o que pode informar ou fazer, o que já foi solicitado, o número de protocolo e o próximo marco. Uma pessoa com cinco pagamentos em dois bancos deve verificar se ambos abriram as ocorrências pertinentes; uma resposta da financeira sobre crédito não substitui resposta sobre Pix do banco pagador.
Depois una as frentes em uma linha de decisão. Se a urgência é nova parcela, essa frente pode demandar atenção antes de terminar um pedido de detalhes sobre um pagamento já encerrado. Se o MED resultou em estorno parcial, atualize o saldo para não pedir o valor inicial inteiro como se nada tivesse voltado. Se o banco negou genericamente, relacione a negativa ao pedido concreto e às operações que ficaram fora. O plano do caso inteiro evita que cada protocolo vire uma história isolada.
No fim da primeira semana, revise o que mudou. Há documento novo que altera uma hipótese? A instituição reconheceu algum erro? Surgiu outro favorecido ou contrato? Uma estratégia viva explica quando reavaliar, não só uma lista fixa de tarefas. Se a complexidade ou o risco excedem o que você consegue administrar, leve o conjunto para análise individual.
O que significa clareza jurídica sem promessa de recuperação
Uma transformação observável é saber narrar o caso em ordem, identificar provas, quantificar perdas sem duplicidade e compreender opções com seus limites. Outra é distinguir medida urgente daquilo que depende de resposta ou documento. Nenhuma delas obriga o banco a pagar nem substitui o Judiciário. Quando o programa do escritório fala em plano escrito após consulta, a entrega é esse trabalho intelectual delimitado; o eventual contato profissional com instituições, acordo ou processo depende de novo escopo e contratação.
Pergunte a qualquer prestador que se ofereça para ajudar qual documento receberá, quem fará a análise, quando a orientação será entregue e o que está expressamente fora do contrato. Desconfie de promessa de “reaver 100% em 72 horas” ou de taxa para liberar valor já localizado. Verifique identidade profissional em canal independente. A vítima de R$ 50 mil ou mais é alvo atraente para um segundo golpe porque busca resposta rápida; a cautela protege o caso e o patrimônio remanescente.
O diagnóstico online do escritório é uma etapa curta de educação, com nove perguntas e alerta para não informar códigos. Use-o para classificar o ocorrido e formular perguntas melhores. Se ele não capturar parte da história, guarde o resultado como ponto de partida, não conclusão. A ROMA realista é trocar caos por direção informada, mesmo quando o resultado financeiro ainda é incerto.
Três sinais de que o plano precisa ser revisto
Reveja a estratégia quando surgir uma operação que não estava no mapa, quando uma instituição trouxer documento que mude a cronologia ou quando o risco de dívida e acesso aumentar. Um estorno parcial também altera a quantia discutida. Registre a revisão com data e motivo; não apague a versão anterior. Se a informação nova depende de outra instituição, envie pergunta específica ao canal oficial. O diagnóstico inicial não acompanha automaticamente essas mudanças: ele oferece orientação educativa no momento do preenchimento. Um plano jurídico individual, quando contratado, deve considerar os documentos apresentados e ter escopo claro.
Saia da lista de tarefas para um plano de decisões
Um plano útil define o problema prioritário, a evidência que o sustenta, a medida cogitada, quem pode executá-la, o momento adequado e o critério de reavaliar. “Pedir ressarcimento” é genérico; “aguardar a resposta ao protocolo do Pix de 12 de setembro, confrontar com os comprovantes e avaliar a falha de segurança apontada pelo histórico” é verificável. Separe ações já iniciadas de hipóteses que dependem de documento ou análise profissional.
Ao final, faça duas listas: o que a vítima pode realizar hoje pelos canais oficiais e o que requer avaliação especializada. Revise o plano quando chegar resposta, surgir nova parcela ou aparecer outro banco no fluxo. A promessa educacional da Rota Jurídica Pós-Golpe 360 é clareza de fatos, provas e próximos passos individualizados dentro de escopo contratado; a restituição é uma possibilidade a examinar, não uma consequência automática da organização.
Urgência é uma ordem de ações, não uma corrida sem direção
Quando o fato ainda está acontecendo, pense em quatro verbos: interromper, avisar, registrar e acompanhar. Interromper significa parar a conversa suspeita, encerrar acessos compartilhados e impedir novas operações pelos recursos oferecidos no aplicativo ou na central oficial. Avisar é comunicar a instituição que mantém a conta ou cartão, com hora, valor e identificador da operação. Registrar é guardar o protocolo e formalizar o boletim de ocorrência com os dados disponíveis. Acompanhar é conferir se apareceram novas saídas, empréstimos, compras ou alterações de cadastro. Essa ordem evita que a vítima passe horas discutindo responsabilidade antes de proteger o patrimônio que ainda não saiu da conta.
Caso o telefone utilizado na conversa esteja comprometido, use outro aparelho confiável para telefonar ao número do verso do cartão ou digitar o endereço oficial do banco. Se várias contas foram expostas, avise cada instituição, inclusive a que concedeu crédito utilizado na sequência. Uma reclamação em rede social pode dar visibilidade ao problema, mas não substitui a comunicação formal à instituição responsável.
Concilie o prejuízo sem somar o mesmo dinheiro duas vezes
Abra uma planilha simples com cinco colunas: instituição de origem, modalidade, horário, valor efetivamente perdido e destino conhecido. Separe recursos próprios, crédito contratado, juros e encargos, estornos parciais e valores ainda incertos. Se houve empréstimo de R$ 40 mil e, em seguida, Pix de R$ 40 mil para golpistas, pode haver uma saída e uma dívida vinculadas ao mesmo fluxo; somar ambos como “R$ 80 mil pagos” distorce o relato, embora a obrigação de crédito também exija análise. Anote-a em coluna própria.
Guarde versões do cálculo. O saldo pode mudar com estorno, cobrança de parcela ou bloqueio parcial. Uma foto do extrato no primeiro dia e outra atualizada permitem entender a evolução. Não use a cifra do anúncio do investimento falso como perda realizada se você nunca transferiu esse total. O mapa existe para tomar decisões com base no que de fato ocorreu, especialmente quando o prejuízo passa de R$ 50 mil.
Se ainda há risco, ajuste a ordem do plano
Fraude encerrada, conta invadida e dívida em crescimento exigem sequências diferentes. No primeiro caso, a prioridade pode ser completar a contestação e juntar prova. No segundo, contenção de acesso e proteção de outras contas vêm antes de um texto longo de reclamação. No terceiro, registre datas de vencimento e descontos futuros, peça esclarecimentos sobre contrato e considere orientação individual sem aguardar todas as respostas administrativas. Se houve uso de documentos pessoais, monitore sinais de abertura de novos produtos em seu nome.
Crie um quadro com “hoje”, “próximos dias” e “depende de resposta”. Atribua cada ação à pessoa ou instituição que pode executá-la. Um prazo de sistema, de contrato ou de medida judicial não deve ser presumido a partir de um artigo geral. Quando houver dúvida sobre prazo relevante, urgência de proteção ou repercussão financeira alta, apresente o caso a profissional habilitado com os documentos disponíveis.
A análise jurídica precisa ligar a falha ao prejuízo
É compreensível perguntar “o banco deve pagar?”. A resposta exige mais que o valor perdido e o nome do golpe. Reconstrua como a pessoa foi induzida, qual serviço a instituição prestou, que controles seriam esperados, o perfil histórico da conta, a sequência de operações, a comunicação recebida e a atuação posterior. Há decisões do STJ que reconhecem responsabilidade quando falhas de proteção e transações fora do padrão aparecem demonstradas; outra decisão divulgada em julho de 2026 reafirmou que uma falsa central, por si só, não gera indenização automática.
Responsabilidade objetiva não significa responsabilidade sem exame de defeito, nexo causal e possíveis excludentes. O extrato ajuda, mas pode não mostrar todas as informações técnicas. Se os dados essenciais estiverem com a instituição, um profissional pode avaliar a forma adequada de obtê-los e a relevância deles. A meta inicial é identificar hipóteses verificáveis, inclusive as que contrariam a pretensão, antes de escolher uma medida.
Evite o segundo golpe durante a tentativa de resolver o primeiro
Depois que a vítima publica ou registra o problema, pode receber mensagens de quem promete “saldo localizado”, “desbloqueio judicial imediato” ou “reembolso após taxa”. Golpistas também usam nomes e dados de advogados reais. Não pague por suposta liberação de dinheiro com base apenas em WhatsApp, ligação ou documento de aparência oficial. Confirme a identidade e o canal de contato do profissional por meios independentes; a OAB mantém o ConfirmADV para apoiar essa verificação. Se já existe advogado contratado, use o contato acordado anteriormente.
Também não entregue senha ou código ao suposto atendente do diagnóstico. A página informativa do escritório afirma que não solicita senhas, tokens ou códigos. Desconfie de “garantia de recuperação” e da pressão para decidir no minuto seguinte. Salve a mensagem suspeita, bloqueie o contato após preservar a evidência e procure os canais oficiais da instituição envolvida. Segurança nessa etapa faz parte de qualquer estratégia pós-golpe.
Mantenha separadas a recuperação operacional e a avaliação de responsabilidade
A trilha operacional busca conter danos e acionar procedimentos disponíveis: bloquear cartão ou acesso, pedir contestação, comunicar Pix suspeito pelo MED quando cabível, registrar BO e acompanhar protocolos. A trilha jurídica examina se a instituição falhou, qual dano pode ser comprovado, que prova ainda falta e quais caminhos são proporcionais. Elas se comunicam, mas não são equivalentes. Um MED sem devolução não é uma decisão judicial contra a vítima; um estorno administrativo não resolve necessariamente todas as parcelas de um empréstimo contestado.
Em perdas elevadas, fazer a distinção evita a falsa escolha entre “esperar o banco” e “ajuizar imediatamente”. Organize fatos e riscos antes de decidir. Dependendo da situação, providências administrativas, negociação e medida judicial podem ser alternativas ou etapas relacionadas. Nenhum artigo consegue selecionar a melhor sem documentos e sem conhecer a cronologia completa.
Compartilhe o mínimo necessário em cada etapa
Em uma reclamação pública, não anexe foto de documento inteiro, comprovante com todos os dados da conta ou conversa que exponha terceiros sem necessidade. Para banco e autoridades, use os canais formais e envie os documentos solicitados, preservando o original. Para um diagnóstico preliminar, descreva modalidade, data aproximada, faixa do prejuízo, bancos envolvidos e providências já tomadas; senha, token e códigos de autenticação nunca são parte desse relato. Antes de fazer upload de um arquivo, confira destinatário, domínio e finalidade.
Se alguém precisar de um detalhe sensível para análise individual, o caminho adequado é uma relação profissional identificada, com escopo claro e um meio seguro de recebimento. O conteúdo do blog não substitui essa etapa. Fazer uma versão de trabalho dos anexos, com ocultação de dados desnecessários, permite explicar a história sem transformar a tentativa de obter ajuda em novo vazamento.
Quando procurar análise individual
Um artigo é suficiente para mostrar por onde começar, mas perde precisão diante de acesso ainda ativo, empréstimos em aberto, várias instituições, prejuízo elevado, negativa fundamentada em termos técnicos ou provas que se contradizem. Nesses cenários, uma análise individual pode separar urgências, organizar a documentação e apontar caminhos proporcionais. Leve linha do tempo, mapa de valores, respostas e protocolos; se ainda não tiver tudo, informe o que falta e o que já pediu.
O método ROTA da Rota Jurídica Pós-Golpe 360 organiza reconstrução dos fatos, prova, triagem e ação planejada. O programa descrito no material do escritório envolve, quando houver ingresso e contratação, análise preliminar, consulta e plano escrito de próximos passos. Ele não significa que o escritório já ajuizou ação, notificou bancos ou garantiu devolução. O diagnóstico gratuito online é uma etapa informativa anterior, não uma consulta individual.
Exemplo para aplicar ao seu caso
Um casal perde R$ 95 mil: R$ 40 mil eram saldo próprio e R$ 55 mil vieram de crédito liberado na mesma tarde. Foram quatro Pix a dois recebedores, de duas contas de origem. O banco A recebeu aviso às 15h20 e o banco B às 16h40; só o primeiro registrou os dois Pix sob sua responsabilidade. O casal cria um mapa com quatro identificadores, dois protocolos, um contrato e as parcelas futuras. Protege acessos, faz BO e pede esclarecimentos sobre o contrato. O diagnóstico aponta a categoria provável, mas não decide a responsabilidade de A e B. Uma eventual consulta pode usar o dossiê para priorizar urgências e definir que medidas merecem avaliação. Se o MED recuperar R$ 8 mil, o mapa será atualizado, não reescrito como se toda a história tivesse terminado.
O que levar a uma conversa individual
Prepare um arquivo curto com resumo de até duas páginas, operações enumeradas, mapa de saldo e dívida, protocolos, negativa, se houver, e lista de perguntas. Evite enviar cem capturas avulsas antes de confirmar o canal seguro de recebimento. Informe se a fraude continua, se existem parcelas futuras e quando cada banco foi comunicado. Uma consulta consegue ser mais específica quando a linha do tempo já distingue fatos confirmados de perguntas técnicas.
Pergunte pelo escopo exato do serviço: análise, plano, representação ou alguma medida a ser executada? O programa Rota Jurídica Pós-Golpe 360 descrito no material do escritório entrega orientação e plano individual sob contratação própria; eventual atuação posterior pede acordo separado. Compreender o que será entregue ajuda a avaliar uma proposta sem confundir prazo de plano com prazo de ressarcimento. Continue monitorando as contas enquanto decide.
Perguntas frequentes
Prejuízo acima de R$ 50 mil dá direito automático a indenização?
Não. Esse recorte serve para priorizar a organização e dimensionar o impacto, sem alterar por si os critérios de responsabilidade bancária ou garantir recuperação.
O diagnóstico é a consulta jurídica do programa?
Não. O diagnóstico gratuito é uma ferramenta educativa com nove perguntas e indicação inicial da categoria provável. Ingresso no programa depende de triagem, escopo e contratação; a análise individual vem depois.
A Rota Jurídica Pós-Golpe 360 vai processar o banco?
O escopo descrito no material de oferta é análise preliminar, consulta e plano escrito de próximos passos. Representação, reclamações executadas pelo escritório ou ação judicial exigem avaliação e contratação separadas.
Quanto tempo o programa leva para entregar o plano?
O material interno propõe uma jornada condicionada ao envio de informações e à consulta, com plano escrito em até três dias úteis após a consulta. Confirme condições e capacidade na proposta individual; não confunda isso com prazo de recuperação do dinheiro.
O próximo passo
A próxima ação educativa é responder às nove perguntas do diagnóstico e comparar o resultado com seu mapa de operações. Se o quadro indicar risco ativo, mantenha a proteção pelo banco e autoridades. Se precisar de plano jurídico individual, verifique o escopo profissional e leve fatos, provas, negativas e pendências para a consulta.
Faça o diagnóstico rápido de possível golpe bancário: https://diagnosticos.gutembergamorim.com.br/analise/golpe-financeiro. São nove perguntas e você não deve informar senhas, tokens ou códigos. Se o risco ainda está ativo, procure primeiro o banco por seu canal oficial. O resultado é educativo e não substitui consulta individual.
Continue a leitura
- Sofri um golpe bancário: o que fazer nas primeiras 24 horas
- Quais provas guardar após um golpe bancário: dossiê e linha do tempo
- Banco negou ressarcimento após golpe: como ler a resposta e reclamar
- Banco é responsável por golpe? O que as decisões do STJ exigem em 2026
Fontes oficiais e leitura adicional
- Ministério da Justiça, orientação para perdas financeiras
- Banco Central, mecanismo especial de devolução do Pix
- STJ, decisão de 2025 sobre falhas no golpe da falsa central
- STJ, decisão de 2026 sobre ausência de responsabilidade automática
- OAB, ConfirmADV para verificar a identidade profissional
- OAB, Provimento 205 de 2021 sobre publicidade na advocacia
Texto informativo. A aplicação de procedimentos e a avaliação de responsabilidade dependem do caso concreto. Exemplos são fictícios e valores servem apenas para ilustrar a organização dos fatos.

