Cobrança de R$ 300 mil virou R$ 450 mil: como demonstrar excesso na execução
O cliente reconhece a contratação, mas não consegue explicar a evolução do saldo e teme aceitar um acordo calculado sobre uma base incorreta. O tamanho da cobrança torna o primeiro movimento especialmente sensível. Uma resposta improvisada pode reconhecer fatos, ampliar garantias ou consumir recursos sem resolver a origem da controvérsia; por isso, documento e cronologia vêm antes da conclusão.
Este conteúdo foi escrito para clínicas, médicos e empresários executados; PF ou PJ; saldo discutido entre R$ 300 mil e R$ 500 mil. O intervalo financeiro adotado permite exemplos quantificados sem sugerir uma dívida média inexistente. Ele tampouco autoriza inferir poder de pagamento: faturamento, renda e liquidez são grandezas distintas.
O recorte estratégico pode ser resumido assim: Transformar a discordância genérica com juros em conferência documentada de principal, pagamentos, datas, encargos e saldo. O acréscimo de R$ 150 mil do título é um exemplo hipotético, não prova de abusividade. O percurso identifica o ato, reúne evidências, mede consequências, compara alternativas e escolhe um passo inicial. A persuasão nasce da lógica demonstrada, não de promessa.
As hipóteses não reproduzem atendimentos e não devem ser lidas como promessa. Sua função é tornar o raciocínio conferível antes da decisão.
Resposta direta: Uma cobrança que passou de R$ 300 mil para R$ 450 mil não é, sozinha, prova de excesso. A defesa ganha consistência quando identifica a rubrica divergente, apresenta o valor considerado correto e o demonstra por cálculo reconciliado com contrato, aditivos, extratos e pagamentos.
Por que este tema precisa de método em 2026
A Serasa Experian encerrou dezembro de 2025 com 8,9 milhões de CNPJs inadimplentes, 29% acima dos 6,9 milhões informados para dezembro de 2024 quando se trabalha com os valores arredondados da publicação. O volume negativado alcançou R$ 213 bilhões. Em julho de 2026, esse volume chegou a R$ 238,6 bilhões, cerca de 12% acima da fotografia de dezembro.
O aumento agregado não prova que uma execução individual contém excesso. Ele mostra que passivos empresariais cresceram enquanto saldos contratuais continuaram sendo atualizados. Para saber por que R$ 300 mil se tornaram R$ 450 mil, a estatística deve ceder lugar à memória de cálculo, aos pagamentos e à data-base do contrato examinado.
O indicador coletivo mostra pressão econômica, mas não substitui prova individual. A argumentação precisa descer da estatística para o contrato, os autos e o caixa que efetivamente serão examinados.
O que realmente precisa ser decidido
O primeiro movimento não é escolher uma petição, mas identificar fato, consequência e próximo passo. Esse raciocínio pode ser expresso em três questões:
- Qual fato precisa ser confirmado? O saldo cobrado e o contrato não contam a mesma história.
- Qual consequência precisa ser quantificada? Por que discutir excesso exige demonstrativo próprio.
- Qual próximo passo preserva mais opções? Documentos para avaliar a viabilidade da defesa.
A intenção de fundo de funil exige especificidade: sai da dor “o cliente reconhece a contratação, mas não consegue explicar a evolução do saldo e teme aceitar um acordo calculado sobre uma base incorreta” e chega ao dossiê da etapa “documentos para avaliar a viabilidade da defesa”. O CTA oferece avaliação, não uma promessa de desfecho.
O saldo cobrado e o contrato não contam a mesma história
O título, o contrato e a planilha devem ser lidos como partes de uma mesma cadeia. A diferença pode vir de prazo, vencimento antecipado, amortização, encargos de mora, despesas ou pagamentos apropriados em data diversa. Sem recompor essa cadeia, a comparação entre o valor originalmente liberado e o saldo atual induz a conclusões apressadas.
Para reconstruir o eixo “o saldo cobrado e o contrato não contam a mesma história”, o quadro de conferência separa versão do cliente, conteúdo dos autos e lacuna ainda aberta. Neste recorte, contrato e aditivos, planilha do exequente funcionam como pontos de partida, não como conclusão pronta. O controle evita comparar só o principal e o saldo e permite chegar a uma estratégia executável; uma providência destinada a outro tipo de cobrança poderia atacar o ato errado ou deixar passar a oportunidade realmente útil.
Qual cálculo o credor deve apresentar
O demonstrativo do credor precisa permitir a compreensão da evolução cobrada. Data-base, principal, índices, taxas, parcelas, encargos e abatimentos devem ser identificáveis. Quando a planilha apenas anuncia um total, o problema não se resolve chamando o saldo de abusivo: é necessário apontar objetivamente qual informação falta e por que ela impede a conferência.
A pergunta editorial “qual cálculo o credor deve apresentar” precisa ser ligada a documentos com data, origem e função. No mapa documental, cada registro informa o que confirma e o que permanece contestável. Para excesso de execução bancária memória de cálculo, divergências não devem ser escondidas: elas indicam onde a argumentação necessita de cálculo, prova técnica ou complemento. Assim se evita subtrair todos os comprovantes outra vez e se constrói uma conclusão condicionada à prova sem acumular anexos sem propósito.
A visão geral está no guia sobre defesa do devedor em execução bancária; esta página avança no recorte excesso de execução bancária memória de cálculo e evita repetir a mesma abordagem.
Como reconciliar parcelas e pagamentos já realizados
Pagamentos não podem ser simplesmente subtraídos do saldo final. Primeiro se verifica se já foram contabilizados, em qual data e com qual imputação. Um recibo pode corresponder a juros, parcela, acordo anterior ou liquidação parcial. A reconciliação liga cada saída do devedor ao lançamento correspondente e evita contar o mesmo abatimento duas vezes.
Transforme o eixo “como reconciliar parcelas e pagamentos já realizados” em uma conciliação por item. Use o índice de comprovação para colocar lado a lado o evento alegado, a resposta documental e o efeito financeiro ou processual. Partes confirmadas podem ser reconhecidas sem abandonar a controvérsia relevante. Esse método é especialmente importante para excesso de execução bancária memória de cálculo, pois evita alegar juros abusivos sem cálculo e concentra a comunicação no ponto capaz de produzir uma recomendação verificável.
Juros, encargos e períodos: onde procurar divergências
Taxa remuneratória, mora, multa, comissão ou outra rubrica precisam ser confrontadas com o instrumento aplicável e com o período em que incidiram. A mera distância entre a taxa contratada e uma média de mercado não encerra a análise. Também se confere se aditivos alteraram condições e se a cobrança respeitou a própria fórmula contratada.
Na etapa “juros, encargos e períodos: onde procurar divergências”, a ordem dos acontecimentos modifica a leitura. Registre contratação, vencimento, comunicação e ato judicial no roteiro de auditoria, utilizando a mesma referência temporal para valores e prazos. A cronologia de excesso de execução bancária memória de cálculo impede que uma tratativa comercial pareça suspensão formal ou que informação do aplicativo substitua o documento dos autos. O cuidado combate negociar sem controlar o prazo e sustenta um pedido proporcional.
Do conteúdo para o caso concreto: organize contrato e aditivos, planilha do exequente, extratos completos, recibos e cópia dos autos e destaque o evento mais próximo.
Solicite orientações sobre a análise de viabilidade; o atendimento começa pela prova e pelos objetivos informados.
Por que discutir excesso exige demonstrativo próprio
No excesso de execução, o ponto decisivo é a quantificação. A matéria deve vir acompanhada do valor que o executado entende devido e de demonstrativo discriminado e atualizado, conforme o CPC. Se parte do débito é incontroversa e outra parte é discutida, a planilha precisa tornar essa separação visível e reproduzível.
A consequência vinculada a “por que discutir excesso exige demonstrativo próprio” deve corresponder ao alcance do fato demonstrado. Construa a matriz de evidências que ligue cada ponto à norma, à prova e ao pedido: se a divergência é parcial, ela precisa ser quantificada; se atinge a própria obrigação, o fundamento será outro. Ao qualificar essa relação no tema excesso de execução bancária memória de cálculo, evita-se comparar só o principal e o saldo e oferece-se ao decisor uma decisão comparável.
Embargos, perícia e negociação: funções diferentes
Embargos, prova pericial e negociação exercem funções distintas. Os embargos são uma via de defesa; a perícia pode esclarecer questão técnica quando necessária; e o acordo administra risco e fluxo financeiro. Negociar não suspende automaticamente o processo, e pedir perícia não substitui a apresentação inicial dos fatos e cálculos disponíveis.
Depois de examinar “embargos, perícia e negociação: funções diferentes”, compare ao menos manutenção, adequação, substituição, instrução e acordo. Nem todos os caminhos existirão no caso, e o quadro de conferência deve informar requisito, custo e efeito de cada um. Para excesso de execução bancária memória de cálculo, conforto financeiro não corrige insuficiência jurídica, assim como uma tese possível pode ser economicamente desvantajosa. A comparação evita subtrair todos os comprovantes outra vez e conduz a uma estratégia executável.
Quanto custa discutir a diferença e o que está em risco
O valor economicamente relevante não é apenas a diferença nominal. Devem ser considerados garantia, risco de atos constritivos, custo técnico, horizonte do processo e capacidade de cumprir eventual parcela. Uma divergência pequena pode não justificar determinada estratégia; uma divergência bem documentada pode alterar a base de uma negociação sem prometer resultado judicial.
Quantifique os efeitos de “quanto custa discutir a diferença e o que está em risco” com valores na mesma data-base e premissas visíveis. No mapa documental, dado confirmado fica separado de projeção e de informação faltante. Esse padrão impede que o tema excesso de execução bancária memória de cálculo seja dramatizado por números incomparáveis ou suavizado por média sem fonte. Também corrige o risco de alegar juros abusivos sem cálculo e transforma o impacto apurado em uma conclusão condicionada à prova.
Como leitura relacionada, veja execução de capital de giro: contratos, cálculos e garantias. O vínculo interno amplia contexto sem desviar da pergunta econômica e jurídica desta página.
Documentos para avaliar a viabilidade da defesa
A análise começa pelos autos completos e pela documentação financeira, não por uma fotografia isolada do aplicativo bancário. O objetivo é produzir um mapa com saldo reclamado, saldo reconstruído, pontos confirmados, pendências e alternativas. Esse produto permite decidir se a prioridade é defesa, complementação documental, cálculo técnico ou proposta de composição.
O fechamento de “documentos para avaliar a viabilidade da defesa” deve caber em uma recomendação com condição de revisão. Para isso, o índice de comprovação aponta o que já se sabe, o documento faltante, o prazo controlador e o próximo passo reversível. Se os documentos iniciais — contrato e aditivos, planilha do exequente — ainda não sustentarem a medida sobre excesso de execução bancária memória de cálculo, obter o material faltante pode ser a providência estratégica. Dessa forma, evita-se negociar sem controlar o prazo e a análise entrega uma recomendação verificável, inclusive quando recomenda não avançar.
Exemplo quantificado: o que o número mostra e o que ainda não mostra
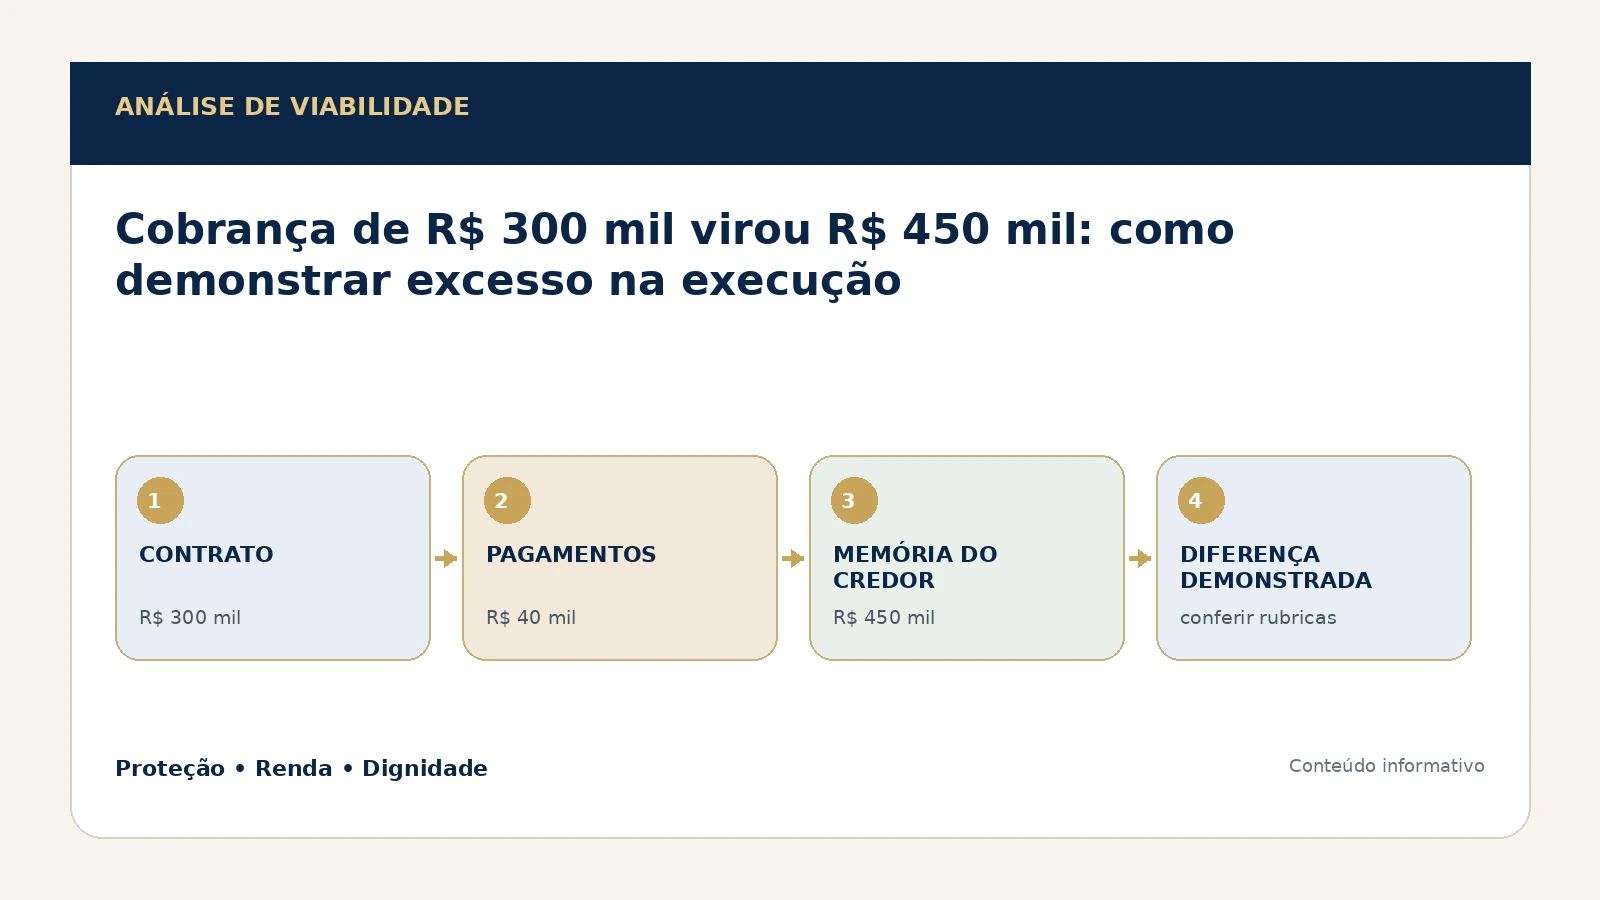
Planilha hipotética: valor cobrado de R$ 450 mil, pagamentos comprovados de R$ 40 mil cuja apropriação precisa ser conferida e divergências separadas por rubrica. Não subtrair automaticamente pagamentos já considerados pelo banco.
O exercício obriga a usar uma única data-base e a abrir a operação. Depois, marca o limite: diferença aritmética é indício para investigar, não consequência jurídica autônoma.
| Eixo do cenário | Confirmação necessária | Limite da inferência |
|---|---|---|
| O saldo cobrado e o contrato não contam a mesma história | Data, composição e documento de origem | Que a versão inicial já está confirmada |
| Como reconciliar parcelas e pagamentos já realizados | Conciliação entre os registros das partes | Que diferença documental sempre elimina a obrigação |
| Por que discutir excesso exige demonstrativo próprio | Efeito financeiro ou processual quantificado | Que o impacto gera automaticamente a medida pedida |
| Documentos para avaliar a viabilidade da defesa | Requisito, prazo e próximo passo | Que a alternativa será aceita ou julgada favoravelmente |
A melhor apresentação evita excesso retórico. Se a documentação não fecha a conta, o relatório aponta a lacuna e formula o pedido de informação antes de oferecer conclusão definitiva.
Quatro erros de decisão que enfraquecem o caso
| Erro | Por que enfraquece | Correção estratégica |
|---|---|---|
| Comparar só o principal e o saldo | Ignora tempo, amortização e encargos legitimamente previstos | Reconstruir a evolução por data e rubrica |
| Subtrair todos os comprovantes outra vez | Pode duplicar abatimentos que já aparecem na planilha | Conciliar cada pagamento com o lançamento correspondente |
| Alegar juros abusivos sem cálculo | Não mostra a parcela efetivamente controvertida | Indicar taxa, período, cláusula e impacto financeiro |
| Negociar sem controlar o prazo | A conversa comercial não paralisa a execução | Manter agenda processual e negociação em trilhas coordenadas |
Ao corrigir esses pontos, a comunicação sobre quanto custa discutir a diferença e o que está em risco ganha coerência. O decisor consegue reproduzir o raciocínio, enquanto o cliente compreende custo e limite sem receber promessa.
A mesma correção qualifica eventual negociação: valores conciliados, documento nomeado e condição ligada a embargos, perícia e negociação: funções diferentes permitem saber onde existe consenso e onde permanece risco.
A análise de viabilidade em cinco eixos
Para excesso de execução bancária memória de cálculo, o parecer preliminar não é uma etapa comercial desenhada para confirmar previamente a contratação. Ele organiza se existe base para agir, qual resultado econômico está sendo buscado e que alternativa preserva mais opções. Os cinco eixos abaixo podem levar à defesa, ao acordo, à coleta de prova ou à recomendação de não seguir por uma via frágil.
1. Enquadramento jurídico e processual
Código de Processo Civil: arts. 798 e 917, §§ 3º e 4º. A alegação de excesso exige indicar o valor entendido como correto e apresentar demonstrativo discriminado; a ausência pode comprometer o exame dessa matéria. A modalidade de defesa depende do processo.
O enquadramento começa por o saldo cobrado e o contrato não contam a mesma história e termina na consequência associada a por que discutir excesso exige demonstrativo próprio. Entre esses pontos, o parecer preliminar identifica classe, partes, ato e providência compatível. Norma aplicável não equivale a resultado assegurado; nesta pauta, a conclusão continua condicionada aos fatos, à fase e à atualização de precedentes eventualmente citados.
2. Prova disponível e prova faltante
O núcleo indicado é: contrato e aditivos, planilha do exequente, extratos completos, recibos e cópia dos autos. Em vez de criar um inventário indiscriminado, o parecer preliminar liga cada arquivo às perguntas “o que confirma?”, “qual data demonstra?” e “o que permanece sem resposta?”. A etapa dialoga diretamente com como reconciliar parcelas e pagamentos já realizados.
Para este público — clínicas, médicos e empresários executados — registros contemporâneos e documentos de terceiros podem ter função diferente de declarações produzidas após o conflito. A avaliação informa se a prova já sustenta a providência, se pede complemento específico ou se a controvérsia depende de instrução.
3. Prazo e reversibilidade
O calendário de juros, encargos e períodos: onde procurar divergências deve separar prazo judicial, validade de proposta, vencimento financeiro e evento operacional. Uma manifestação que preserva oportunidade não possui o mesmo efeito de assinar confissão, oferecer nova garantia ou reconhecer saldo. O relatório marca quais decisões são reversíveis e quais alteram a posição do cliente.
Esse eixo corrige o erro de “negociar sem controlar o prazo”. A urgência passa a ser definida pelo documento e pelo próximo ato, e não pela intensidade da cobrança. Se existe prazo conhecido, a primeira orientação é disponibilizar o mandado ou a intimação antes de aguardar todos os anexos financeiros.
4. Impacto econômico e capacidade de execução
O cenário numérico usado nesta página é: Planilha hipotética: valor cobrado de R$ 450 mil, pagamentos comprovados de R$ 40 mil cuja apropriação precisa ser conferida e divergências separadas por rubrica. Não subtrair automaticamente pagamentos já considerados pelo banco. Ele serve para testar caixa, patrimônio, custo de prova, garantia e duração, sem transformar hipótese em previsão. O parecer preliminar coloca os valores na mesma data-base e registra o que depende de confirmação.
A pergunta econômica deixa de ser apenas “há fundamento?” e passa a incluir “qual efeito a medida pretende produzir?” e “a solução pode ser cumprida?”. Em quanto custa discutir a diferença e o que está em risco, uma tese possível pode ser desvantajosa se seu custo superar a diferença; uma boa prova também pode gerar valor negocial sem prolongar inutilmente o conflito.
5. Próximo passo e critério de revisão
O fechamento recomenda uma ação concreta ligada a documentos para avaliar a viabilidade da defesa: responder, calcular, obter peça, negociar, oferecer alternativa ou acompanhar. Junto da recomendação vem um gatilho de revisão — novo saldo, documento, decisão ou proposta — para que a estratégia não permaneça presa a uma fotografia antiga.
Nesse formato, a análise jurídica oferece orientação sem prometer resultado específico. O convite editorial é objetivo: Saiba quais documentos permitem avaliar o saldo cobrado e a viabilidade de discutir o excesso. O leitor chega ao atendimento sabendo quais informações serão examinadas e por que o primeiro passo é uma decisão estratégica, não a venda automática de uma medida.
Como preparar a reunião de análise sem perder tempo com informação solta
Para discutir o saldo cobrado e o contrato não contam a mesma história, crie uma pasta com a cobrança ou os autos como arquivo principal e separe anexos por origem. Em excesso de execução bancária memória de cálculo, os documentos centrais são contrato e aditivos, planilha do exequente, extratos completos, recibos e cópia dos autos. Renomeie cópias com data e descrição curta, preservando originais. A organização não é requisito jurídico; ela evita que o elemento ligado a por que discutir excesso exige demonstrativo próprio desapareça entre arquivos repetidos.
Escreva uma cronologia de uma página com evento, participante, valor e prova. Se a lembrança do cliente divergir do documento, registre ambos sem editar o histórico. No caso de excesso de execução bancária memória de cálculo, o fato vivido orienta perguntas; o fato comprovado sustenta manifestação e proposta. Essa distinção é especialmente útil diante do risco descrito pelo cliente: o cliente reconhece a contratação, mas não consegue explicar a evolução do saldo e teme aceitar um acordo calculado sobre uma base incorreta.
Leve três respostas objetivas: qual evento precisa ser evitado ou corrigido; qual valor ou ativo está efetivamente em risco; e qual solução este público conseguiria cumprir. O roteiro desloca a conversa da indignação para documentos para avaliar a viabilidade da defesa. Assim, a reunião termina com uma pendência identificada ou um primeiro passo possível, e não com uma lista genérica de teses.
Documentos para a primeira análise
O núcleo documental indicado para esta pauta é o seguinte:
- Contrato e aditivos.
- Planilha do exequente.
- Extratos completos.
- Recibos.
- Cópia dos autos.
Inclua uma cronologia curta, participantes e qualquer data-limite. Em excesso de execução bancária memória de cálculo, planilhas devem ser preservadas no formato editável e na versão recebida; imagens de tela podem ocultar fórmulas e competências.
Uma urgência deve ser comprovada pela data do ato, não pela sensação de risco. Envie essa peça antes dos anexos acessórios e permita que o atendimento organize a coleta conforme documentos para avaliar a viabilidade da defesa.
Perguntas frequentes
O aumento de R$ 300 mil para R$ 450 mil prova cobrança abusiva?
Não. O acréscimo precisa ser explicado por prazo, taxa, amortização, mora, despesas e pagamentos. O exemplo chama atenção para a necessidade de conferência; só a memória reconstruída permite identificar uma divergência juridicamente relevante.
Posso alegar excesso sem apresentar uma planilha própria?
O CPC exige, para essa matéria, a indicação do valor considerado correto e um demonstrativo discriminado e atualizado. A consequência de uma apresentação incompleta depende da forma e da via de defesa, razão pela qual cálculo e petição devem ser planejados em conjunto.
A contratação de perícia suspende a cobrança?
Não automaticamente. A produção de prova depende da controvérsia, da decisão judicial e da fase processual. Também não substitui o controle de prazos nem os requisitos para eventual efeito suspensivo dos embargos.
Reconhecer parte da dívida impede discutir o restante?
Não necessariamente. É possível estruturar a análise entre parcelas confirmadas e controvertidas, mas a manifestação concreta deve evitar contradições e considerar efeitos de depósitos, pagamentos ou propostas. O texto do acordo também pode conter reconhecimentos e renúncias.
Uma proposta de desconto confirma que o cálculo estava errado?
Não. Credores negociam por risco, tempo, custo e política comercial. O desconto pode ser economicamente útil sem constituir confissão de excesso. A decisão deve comparar o acordo com a exposição processual e com a capacidade real de pagamento.
Use as respostas como checklist de triagem. Elas não prometem êxito e devem ser confrontadas com contrato e aditivos, planilha do exequente, extratos completos, recibos e cópia dos autos antes de qualquer providência.
O primeiro passo é transformar pressão em uma decisão estratégica
Em excesso de execução bancária memória de cálculo, a pressão descrita no início — o cliente reconhece a contratação, mas não consegue explicar a evolução do saldo e teme aceitar um acordo calculado sobre uma base incorreta — precisa ser convertida em critérios. O primeiro passo útil é relacionar os fatos do eixo “o saldo cobrado e o contrato não contam a mesma história” aos critérios da etapa “documentos para avaliar a viabilidade da defesa”, controlando prazo e impacto. Com esse mapa, o cliente compara os caminhos realmente disponíveis e afasta medidas que não se sustentam no documento ou no caixa.
O escritório Gutemberg Amorim Sociedade Individual de Advocacia analisa situações ligadas a excesso de execução bancária memória de cálculo a partir de contrato e aditivos, planilha do exequente, extratos completos, recibos e cópia dos autos. O objetivo é comparar alternativas juridicamente possíveis, sem prometer liberação, redução, extinção ou recuperação.
Caminho de contato: a página do escritório explica o atendimento; o WhatsApp já leva o tema deste artigo. Encaminhe o documento processual antes dos anexos sem urgência.
A publicação informa critérios e não substitui consulta; fontes e status jurisprudencial devem permanecer atualizados.
Fontes oficiais e leituras relacionadas
Fontes consultadas e verificadas em 6 de setembro de 2026: